En este artículo
Has reunido el dinero, o has encontrado un préstamo más barato, y quieres quitarte de encima la financiación del coche. Puedes hacerlo, y lo que te pueden cobrar por ello está limitado por ley.
Tu derecho
La ley de crédito al consumo te permite liquidar anticipadamente, de forma total o parcial y en cualquier momento, las obligaciones del contrato. Al hacerlo tienes derecho a una reducción del coste total del crédito: dejas de pagar los intereses y los costes correspondientes al tiempo que queda.
Lo que puede cobrar la financiera
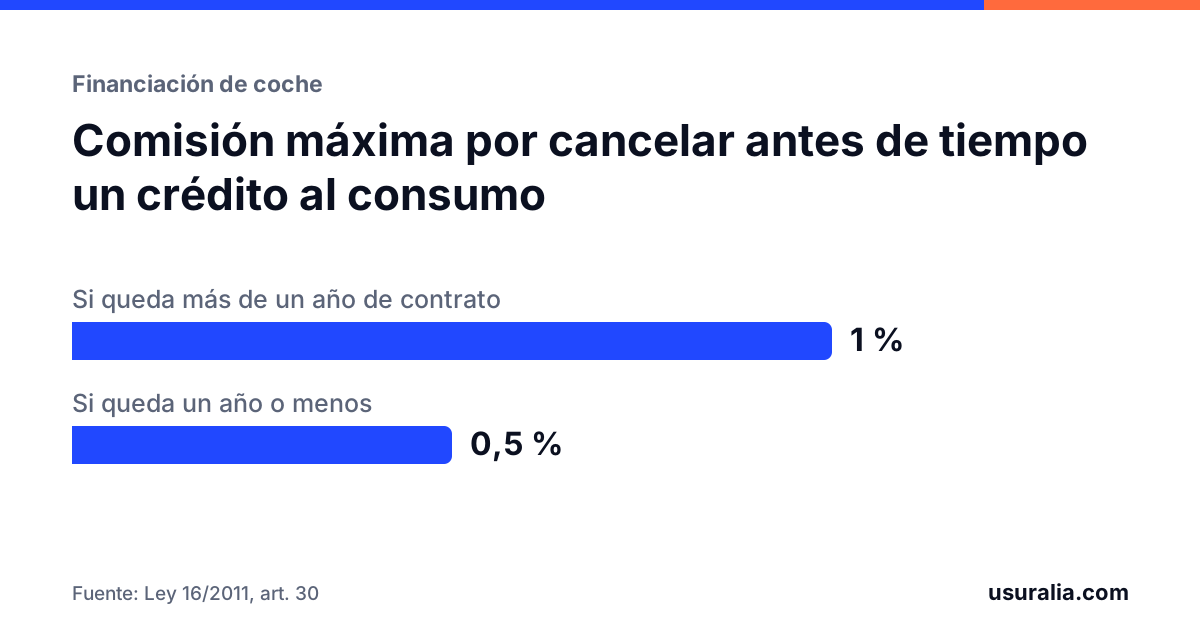
Una compensación por los costes que le ocasione la cancelación, con dos techos:
- 1 % del importe amortizado anticipadamente, si entre la cancelación y el final previsto del contrato queda más de un año.
- 0,5 % si queda un año o menos.
Y en ningún caso más que los intereses que habrías pagado en ese periodo.
Ejemplo: cancelas 9.000 € cuando te quedan tres años. La comisión máxima son 90 €.
La «permanencia» del descuento
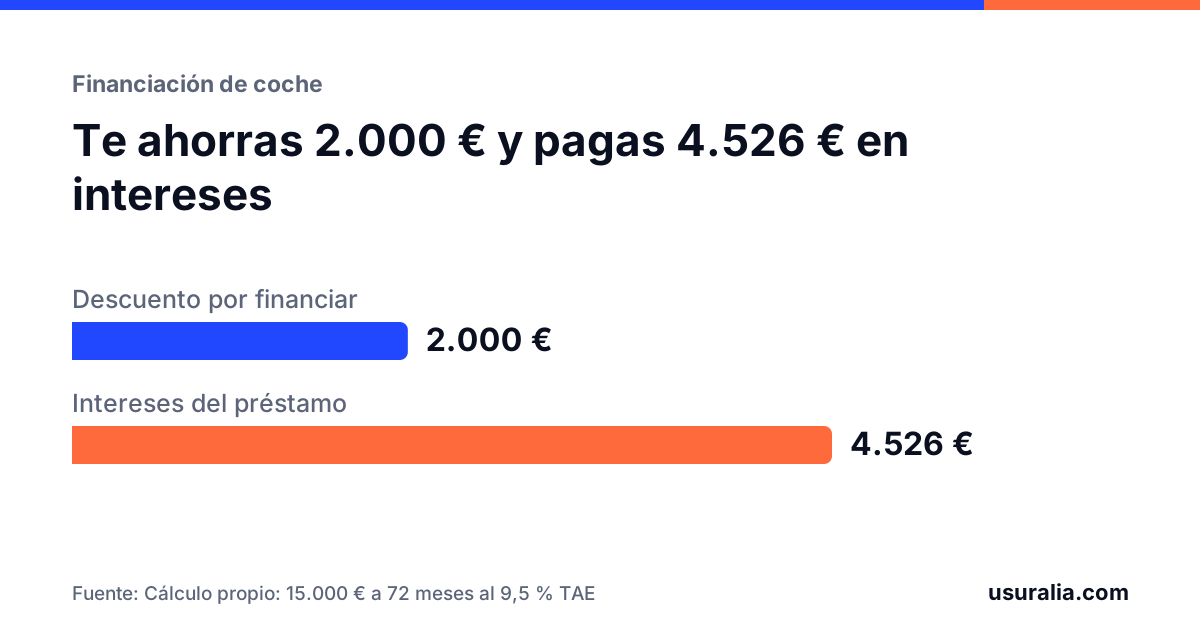
Aquí está la trampa habitual. El descuento por financiar suele estar condicionado a mantener el préstamo un tiempo mínimo: 24, 36 o 48 meses. Si cancelas antes, el contrato prevé que devuelvas el descuento, entero o en parte.
Antes de pagar esa penalización conviene mirar:
- Dónde está pactada: ¿en el contrato de financiación, en el pedido del vehículo, en un anexo que firmaste sin leer?
- Si te la explicaron con claridad antes de firmar, con su importe.
- Cuánto suma junto con la comisión de cancelación. Una indemnización desproporcionada por incumplir es abusiva.
No es lo mismo devolver una parte proporcional de un descuento real que pagar una penalización fija que convierte la cancelación en imposible.
El seguro también se devuelve
Si tu financiación incluía un seguro de prima única, la cobertura estaba calculada para toda la duración del préstamo. Al cancelar antes, te corresponde la parte de prima no consumida. Pídela expresamente: no suele devolverse de oficio. Lo explicamos en el seguro vinculado a la financiación.
Cómo hacerlo bien
- Pide por escrito un certificado de deuda a una fecha concreta, con el desglose.
- Comprueba la comisión con los límites de arriba.
- Reclama el extorno del seguro.
- Tras el pago, exige el certificado de cancelación y, si el coche tiene reserva de dominio, el documento para levantarla en Tráfico.
Antes de cancelar, revisa el contrato
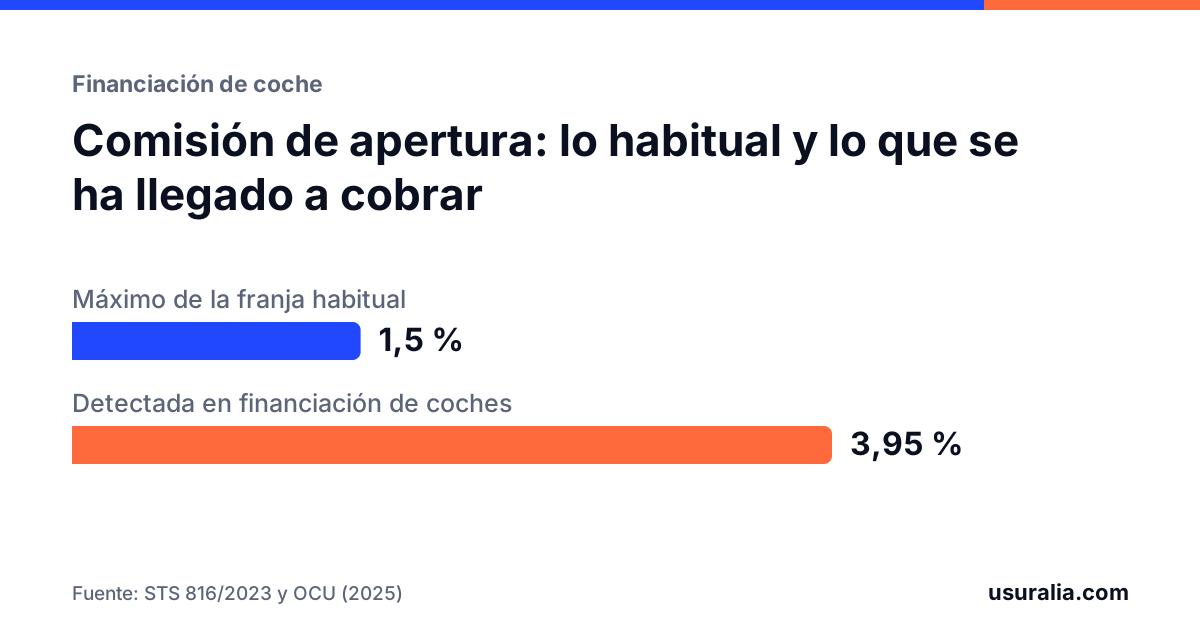
Cancelar no impide reclamar después, pero es buen momento para mirar si te cobraron de más: una TAE muy alta, una comisión de apertura elevada o servicios añadidos. Está todo en la guía de financiación de coche.
Preguntas frecuentes
¿Me pueden negar la cancelación anticipada?
No. El reembolso anticipado, total o parcial, es un derecho que la ley reconoce al consumidor en cualquier momento del contrato.
Me piden devolver el descuento por cancelar antes de dos años. ¿Es legal?
Depende de cómo esté pactado y de cómo te lo explicaran. Una penalización que, sumada a la comisión de cancelación, supere los límites legales o que no fuera transparente puede discutirse.
¿Cuánto tengo que pagar exactamente para cancelar?
Pide a la financiera un certificado de deuda a fecha concreta. Debe desglosar el capital pendiente, los intereses hasta esa fecha y la comisión, y descontar los costes que correspondan al periodo que ya no vas a utilizar.
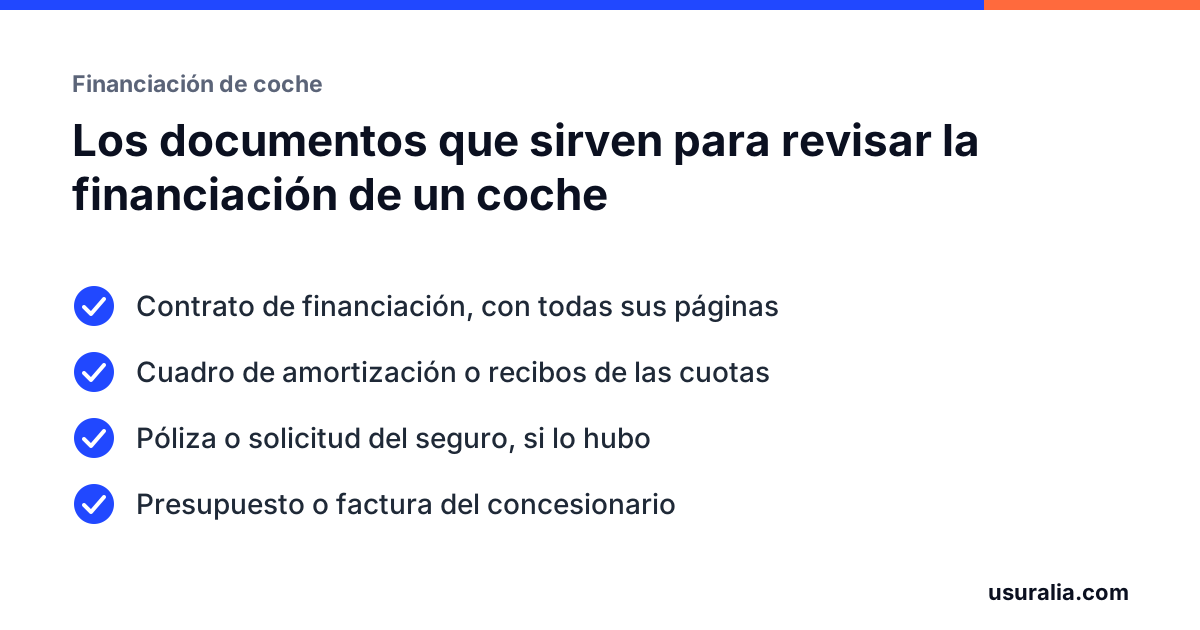
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 30 (reembolso anticipado).
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 82 y 85.6.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.