En este artículo
«Si lo financias con nosotros, te lo dejo en 2.000 € menos». Es la frase más repetida en un concesionario, y tiene explicación: la financiera paga al concesionario por cada préstamo que coloca. El descuento sale de ahí. La cuestión es cuánto te cuesta a ti.
Haz la cuenta completa
Un ejemplo con números redondos:
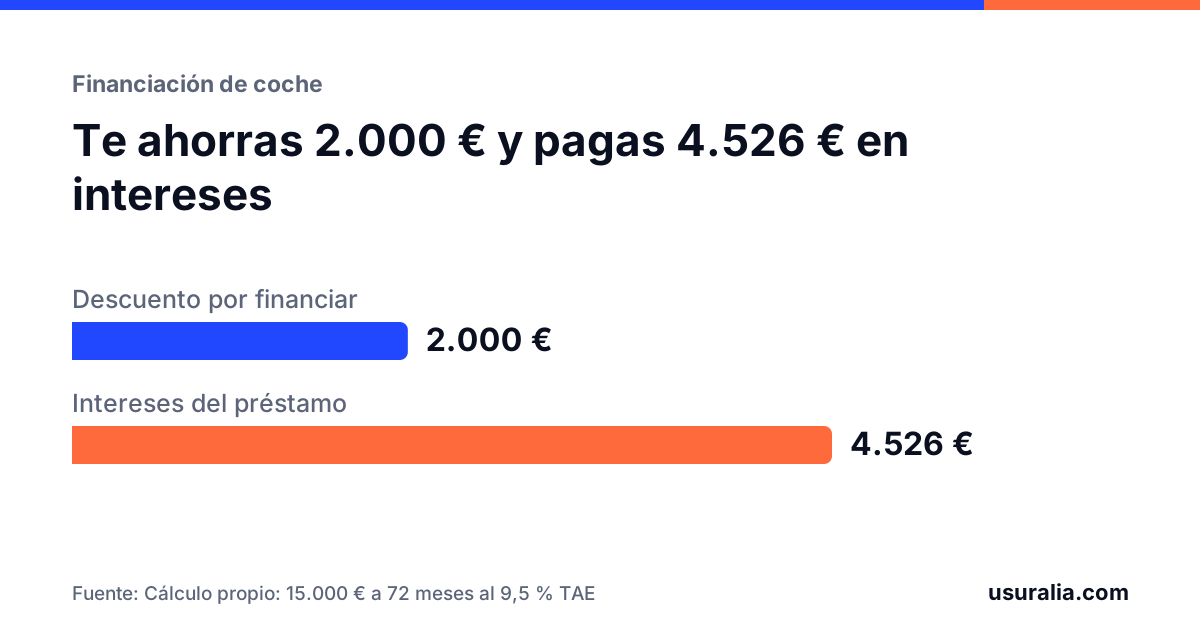
- Precio al contado: 20.000 €. Precio financiando: 18.000 €.
- Das 3.000 € de entrada y financias 15.000 € a seis años, con una TAE del 9,5 %.
- Cuota: unos 271 € al mes. Total pagado por el préstamo: unos 19.526 €.
- Intereses: 4.526 €.
Te has ahorrado 2.000 € en el precio y has pagado 4.526 € en intereses. El coche «rebajado» te ha costado 2.526 € más que al contado.
Lo que no está en la cuota que te enseñan
La cifra anterior solo cuenta los intereses. En muchas financiaciones se añaden además:
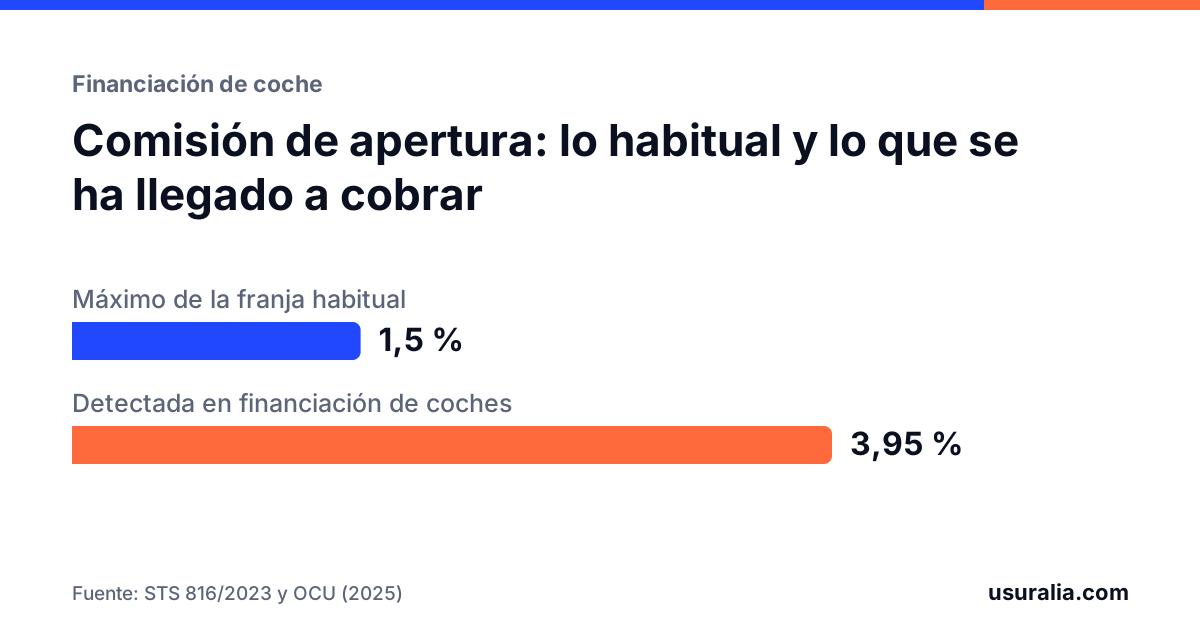
- Comisión de apertura, sumada al capital.
- Seguro de vida o de protección de pagos de prima única, también financiado.
- Mantenimiento o extensión de garantía.
Cada uno aumenta el importe financiado y, con él, los intereses. Mira el importe total del crédito en el contrato y compáralo con lo que de verdad necesitabas financiar: lo explicamos en la guía de financiación de coche.
La cláusula de permanencia
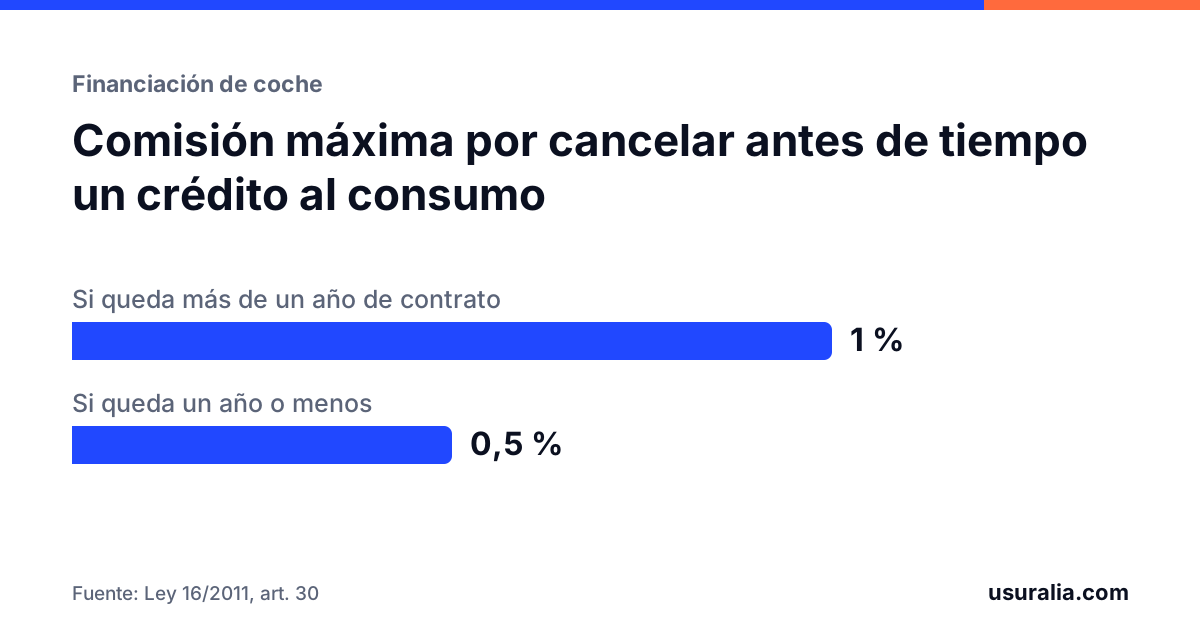
Para que nadie financie, cobre el descuento y cancele al mes siguiente, los contratos imponen un tiempo mínimo de permanencia y la devolución del descuento si no se cumple. Antes de firmar pregunta cuántos meses son y cuánto tendrías que devolver. Más detalle en cancelar la financiación antes de tiempo.
Qué pedir por escrito antes de firmar
- Precio al contado y precio financiado, los dos.
- TAE y coste total del crédito: la suma de todo lo que vas a pagar.
- Importe total financiado, con el desglose de lo que incluye.
- Seguros y servicios: si son obligatorios para conseguir el préstamo y cuánto cuestan.
- Permanencia y penalización.
La ley obliga a entregarte esta información antes de contratar, en un documento normalizado. Si te enseñan solo la cuota mensual, falta casi todo.
Cuándo sí puede compensar
- Cuando la TAE es realmente baja y el descuento alto.
- Cuando puedes cancelar pasada la permanencia sin penalización y tienes el dinero para hacerlo.
- Cuando comparas con el préstamo de tu banco y la diferencia es pequeña.
Y si ya lo firmaste
No hay nada irregular en haber aceptado un descuento. Lo revisable es lo que vino con él: una TAE muy por encima del mercado, una comisión de apertura desproporcionada o un seguro que nadie te explicó. Con el contrato delante se ve en pocos minutos.
Preguntas frecuentes
¿Es legal que el coche sea más barato si lo financio?
Sí, siempre que la publicidad y la oferta informen con claridad del precio al contado, del precio financiado, de la TAE y del coste total. Lo que no puede hacerse es ocultar condiciones o anunciar un precio que solo existe financiando sin advertirlo.
¿Puedo financiar para conseguir el descuento y cancelar el préstamo al mes siguiente?
Es posible legalmente, pero el contrato suele prever una permanencia mínima y la devolución del descuento si cancelas antes. Hay que leer esa cláusula antes de firmar.
Ya firmé hace años. ¿Sirve de algo revisar ahora?
Sí. Si la TAE era muy alta, o si se añadieron comisiones y seguros sin una explicación clara, el contrato se puede revisar aunque esté pagado, con el límite de cinco años hacia atrás para recuperar dinero.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 9, 10 y 30.
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios.
- OCU, campaña sobre cláusulas abusivas en la financiación de coches en concesionarios (febrero de 2025).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.