Si los gastos de hipoteca tienen una respuesta clara, la comisión de apertura es lo contrario: el asunto en el que más veces han cambiado de criterio los tribunales. Conviene saber dónde estamos hoy para no dar nada por ganado ni por perdido.
Un resumen de la historia
- 2019: el Tribunal Supremo declara que la comisión de apertura es válida con carácter general, como parte del precio del préstamo.
- 2020: el Tribunal de Justicia de la Unión Europea lo pone en duda: la comisión puede ser abusiva si el banco no demuestra que responde a servicios efectivamente prestados.
- Marzo de 2023: el tribunal europeo aclara su postura y da los criterios para valorarla.
- Mayo de 2023: el Supremo los aplica y concluye que no hay una solución única. Depende de cada caso.
- Abril de 2025: el tribunal europeo respalda la forma de analizarla del Supremo.
Los criterios actuales
Transparencia. No hace falta que la escritura detalle uno por uno los servicios que cubre la comisión ni las horas dedicadas. Sí hace falta que pudieras entender su naturaleza y, sobre todo, su coste: que figure de forma clara, que se pague de una vez al inicio, que esté incluida en la TAE y que se te informara antes de firmar.
Que no se solape. La comisión de apertura cubre el estudio, la concesión y la tramitación del préstamo. No puede convivir con otra comisión o gasto que remunere lo mismo.
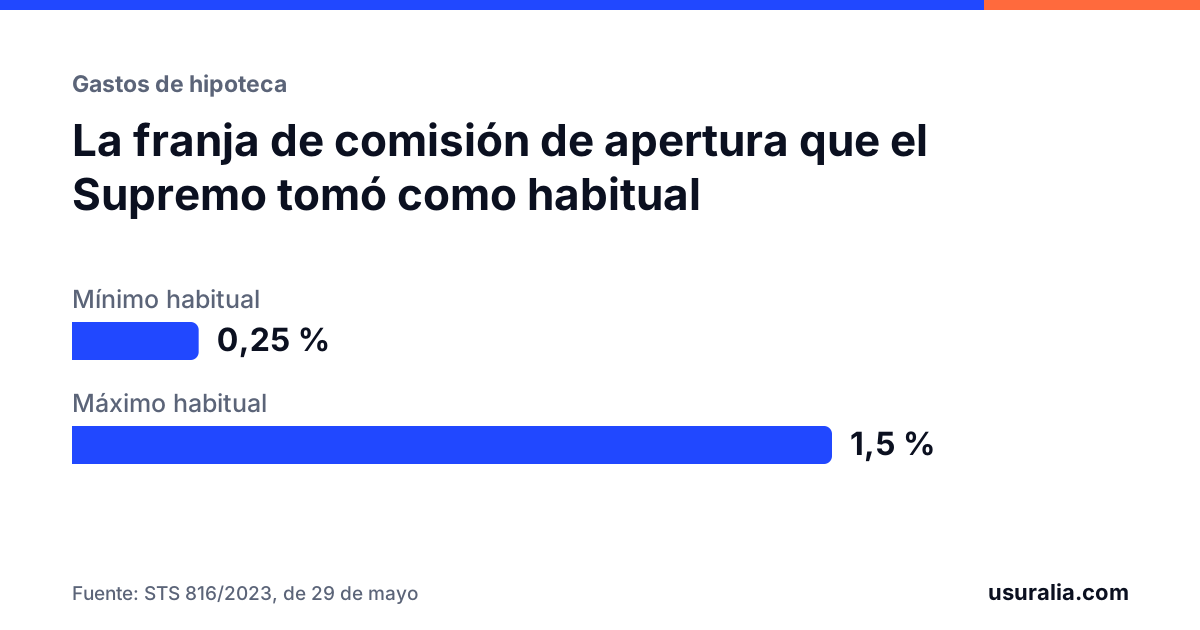
Proporcionalidad. Que se calcule como porcentaje del préstamo no la hace abusiva. Lo que se examina es si el importe resulta desproporcionado comparado con el coste medio de estas comisiones. El Supremo utilizó estadísticas del mercado que lo situaban entre el 0,25 % y el 1,5 %, y el tribunal europeo ha aceptado ese tipo de comparación.
Cómo valorar la tuya
Abre la escritura y busca la cláusula de comisiones, normalmente la cuarta. Después contesta a estas preguntas:
- ¿Qué porcentaje es? Por encima del 1,5 %, la proporcionalidad empieza a ser discutible.
- ¿Está destacada o perdida? Una comisión visible y con el importe en euros es más difícil de atacar que una frase escondida entre otras.
- ¿Hay otros cobros iniciales? «Gastos de estudio», «comisión de formalización» o similares junto a la de apertura.
- ¿Tienes la oferta vinculante o la información previa? Si la comisión no aparecía allí, mejor para ti.
Qué esperar
Con sinceridad: muchas comisiones de apertura de hipotecas bancarias, de entre el 0,5 % y el 1 %, claramente indicadas, son hoy difíciles de recuperar. Las que tienen recorrido son las altas, las poco transparentes y las duplicadas.
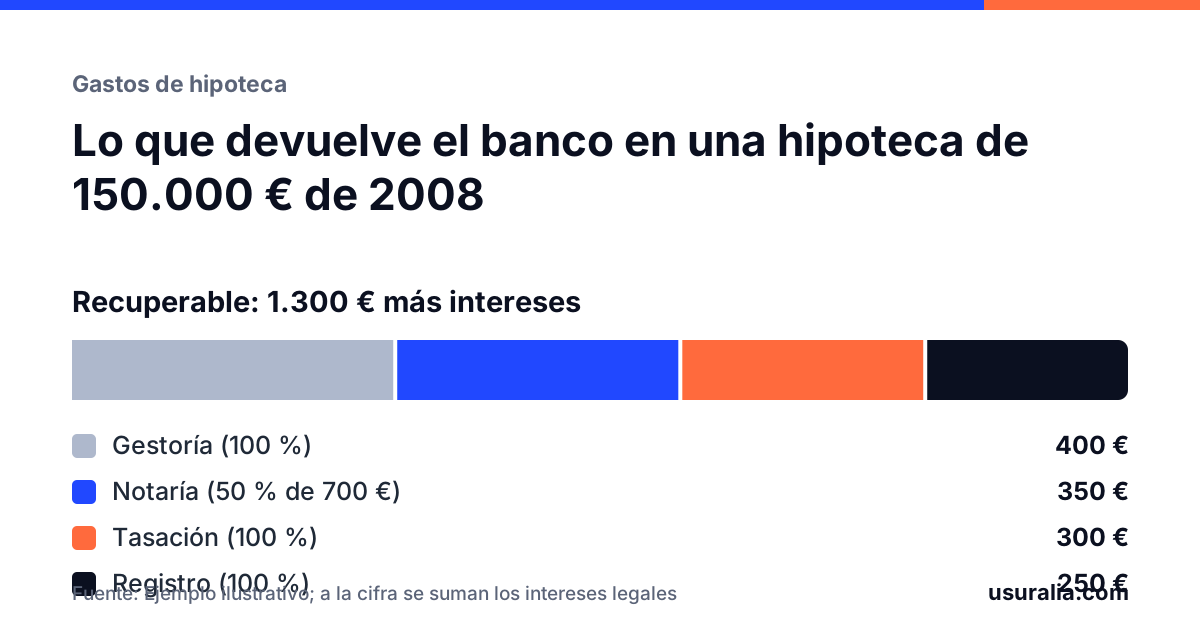
Por eso, en una hipoteca, lo primero y más seguro son los gastos: registro, gestoría, tasación y media notaría. Están en la guía de gastos de hipoteca. La comisión de apertura se revisa al mismo tiempo y se reclama cuando el análisis lo justifica.
En préstamos al consumo y financiaciones de coche, donde las comisiones son más altas y suelen sumarse al capital, el panorama es distinto: lo contamos en comisión de apertura en la financiación del coche.
Preguntas frecuentes
¿Puedo reclamar la comisión de apertura junto con los gastos de hipoteca?
Sí, se pueden pedir en la misma reclamación, pero son cuestiones distintas. Los gastos tienen un reparto claro y casi siempre se recuperan; la comisión de apertura depende del análisis de tu escritura.
¿Cuánto es una comisión de apertura «normal»?
En la sentencia de 2023 el Tribunal Supremo tomó como referencia que el coste medio de las comisiones de apertura en España oscilaba entre el 0,25 % y el 1,5 % del préstamo. Una comisión del 2 % o del 3 % queda fuera de esa franja.
El banco dice que me la explicó. ¿Cómo se comprueba?
Se mira la documentación: la oferta vinculante o la ficha de información previa, la publicidad de la entidad en esa época, cómo aparece la comisión en la escritura y si se incluyó en la TAE.
¿Revisamos el tuyo?
Con la escritura y las facturas calculamos lo que puedes recuperar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Sentencia del Tribunal de Justicia de la Unión Europea de 16 de julio de 2020 (asuntos C-224/19 y C-259/19).
- Sentencia del Tribunal de Justicia de la Unión Europea de 16 de marzo de 2023 (asunto C-565/21).
- Sentencia del Tribunal Supremo 816/2023, de 29 de mayo.
- Sentencias del Tribunal de Justicia de la Unión Europea de 30 de abril de 2025 sobre comisión de apertura.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.