En este artículo
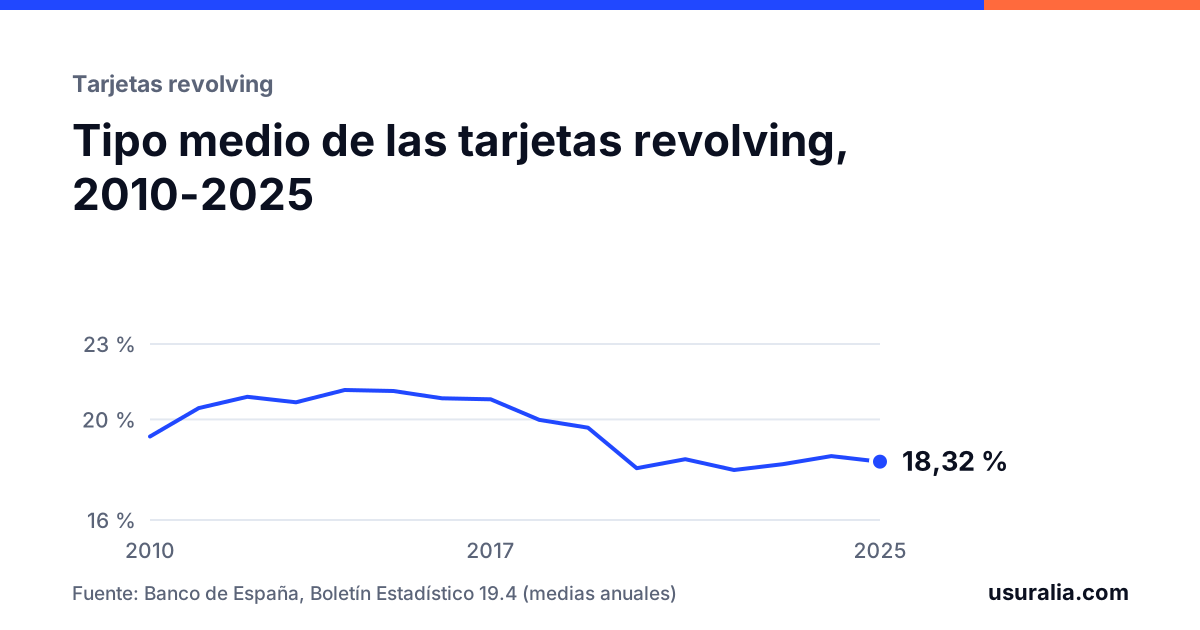
Para saber si una tarjeta revolving es usuraria hace falta un dato: el tipo medio que el Banco de España publicaba para ese producto cuando la contrataste. Esta es la serie anual desde que existe, con el umbral que resulta de aplicar la regla del Tribunal Supremo.
La tabla
| Año | Tipo medio de las revolving | Umbral de usura (media + 6 puntos) |
|---|---|---|
| 2010 | 19,32 % | 25,32 % |
| 2011 | 20,45 % | 26,45 % |
| 2012 | 20,90 % | 26,90 % |
| 2013 | 20,68 % | 26,68 % |
| 2014 | 21,17 % | 27,17 % |
| 2015 | 21,13 % | 27,13 % |
| 2016 | 20,84 % | 26,84 % |
| 2017 | 20,80 % | 26,80 % |
| 2018 | 19,98 % | 25,98 % |
| 2019 | 19,67 % | 25,67 % |
| 2020 | 18,06 % | 24,06 % |
| 2021 | 18,42 % | 24,42 % |
| 2022 | 17,99 % | 23,99 % |
| 2023 | 18,22 % | 24,22 % |
| 2024 | 18,54 % | 24,54 % |
| 2025 | 18,32 % | 24,32 % |
Los datos son medias anuales del tipo efectivo (TEDR) de las nuevas operaciones de tarjetas de crédito de pago aplazado y revolving, del cuadro 19.4 del Boletín Estadístico del Banco de España.
Cómo usarla
- Busca en tu contrato la TAE y la fecha de la firma.
- Localiza en la tabla el año de tu contrato.
- Si tu TAE supera la tercera columna, tu tarjeta está por encima del umbral de usura que fijó el Tribunal Supremo en 2023.
Ejemplo: una tarjeta contratada en 2016 con una TAE del 27,24 %. El tipo medio de 2016 fue del 20,84 % y el umbral, 26,84 %. La tarjeta lo supera.
Tres advertencias
Es una orientación, no un cálculo definitivo. Los tribunales usan el dato del mes concreto de la firma, y la serie mensual tiene pequeñas variaciones respecto a la media del año.
El dato es TEDR, no TAE. El Banco de España publica el tipo sin comisiones, que es algo inferior a la TAE. El Supremo lo sabe y lo acepta como referencia.
Antes de junio de 2010 no hay serie. Para tarjetas más antiguas se acude al dato específico más cercano en el tiempo.
Si tu TAE queda por debajo del umbral
No significa que no puedas reclamar. Desde enero de 2025 el Supremo admite la nulidad de la cláusula de intereses por falta de transparencia aunque no haya usura: aquí lo explicamos.
Si queda por encima
El contrato es nulo y solo debes devolver el dinero que usaste. Qué se recupera y cómo, en la guía de tarjetas revolving y en cuánto te devuelven.
Preguntas frecuentes
¿Qué tipo medio se aplica a mi tarjeta?
El del mes y año en que firmaste el contrato. La tabla recoge medias anuales como orientación; para un caso concreto se consulta el dato mensual exacto del Boletín Estadístico del Banco de España.
Mi tarjeta es anterior a 2010. ¿Con qué se compara?
El Banco de España solo publica la serie específica de tarjetas revolving desde junio de 2010. Para contratos anteriores, el Tribunal Supremo indica acudir a la información específica más próxima en el tiempo.
¿Por qué el Banco de España publica TEDR y no TAE?
El TEDR es el tipo efectivo sin incluir comisiones, por lo que es algo inferior a la TAE. Es el dato oficial disponible y el que usan los tribunales como referencia del interés normal del dinero.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Banco de España, Boletín Estadístico, cuadro 19.4: tipos de interés de nuevas operaciones, tarjetas de crédito de pago aplazado y tarjetas revolving.
- Sentencia del Tribunal Supremo (Pleno) 149/2020, de 4 de marzo.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.