En este artículo
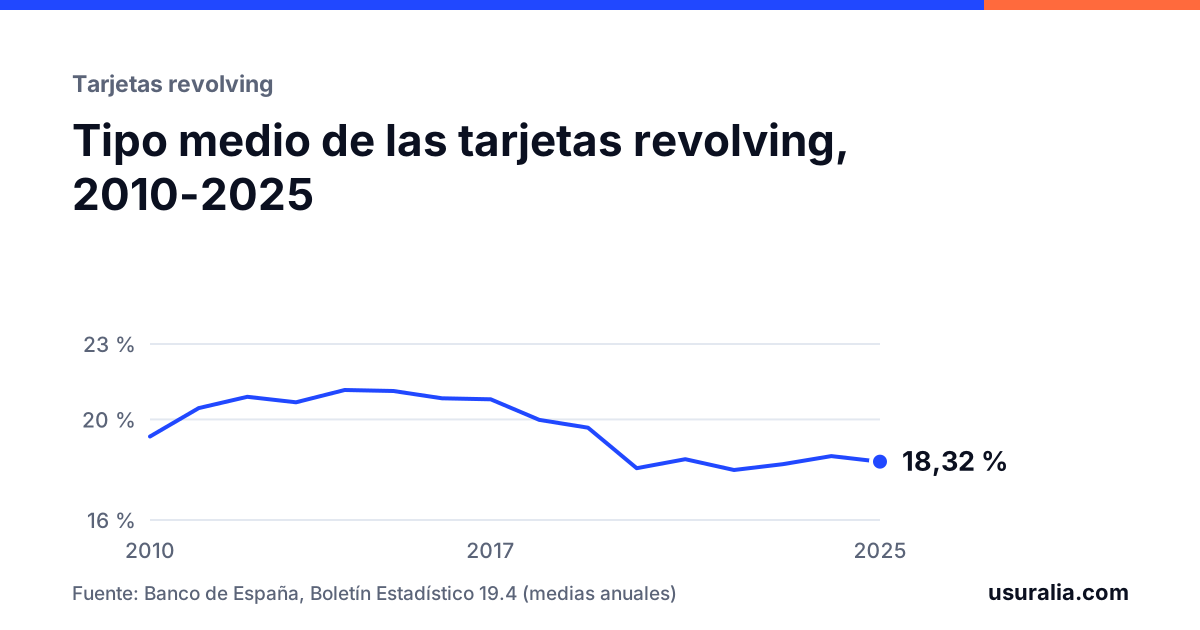
Después de que el Supremo fijara en 2023 el umbral de usura para las revolving, muchas tarjetas quedaron justo por debajo: TAE del 21, 22 o 23 %. Durante un tiempo pareció que esos contratos eran intocables. En enero de 2025 el Pleno del Tribunal Supremo abrió otra puerta.
La idea de fondo
El interés es el precio del crédito, y los jueces no pueden decidir si un precio es caro o barato. Pero la normativa europea de consumidores pone una condición: la cláusula que fija el precio tiene que ser clara y comprensible. Si no lo es, sí puede declararse abusiva.
En una revolving, el Supremo considera que el interés no se entiende mirando solo el porcentaje. Hay que valorarlo junto con el sistema de pago: cuotas bajas, capital que casi no se amortiza, crédito que se recompone, intereses que generan intereses. El problema no es un número, es cómo funciona el producto.
Qué tenía que explicarte el banco
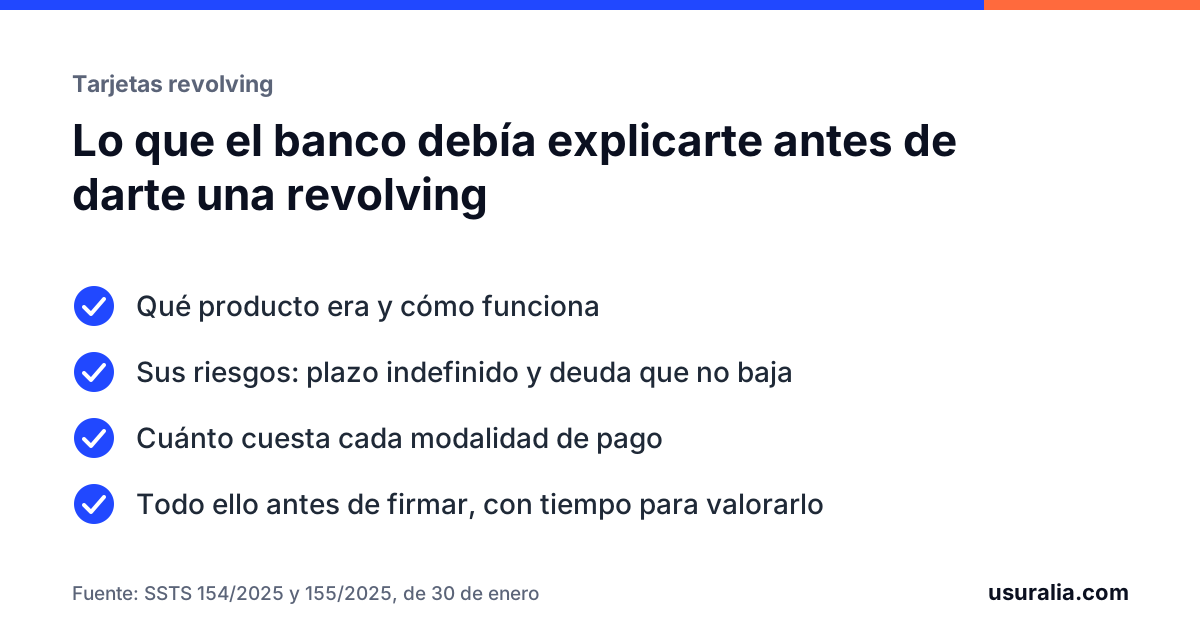
Según las sentencias de 30 de enero de 2025, la información debía permitir a un consumidor medio:
- Comprender el producto que le ofrecían.
- Ser consciente de sus riesgos: la duración indefinida o prorrogable, el tipo de interés elevado, la recomposición constante del crédito, la escasa amortización de capital cuando la cuota es baja y la capitalización de intereses.
- Comparar ofertas, con información diferenciada sobre las características, costes y riesgos de las modalidades de pago que suelen ofrecer estas tarjetas: pago total a fin de mes, cuota fija y porcentaje de la deuda.
Y debía dársela antes de contratar, con tiempo para valorarla. Un contrato de letra pequeña firmado en dos minutos en un centro comercial difícilmente cumple.
Qué no basta
- Que la TAE aparezca en el contrato.
- Una cláusula genérica en la que «el cliente declara haber sido informado».
- Entregar el documento en el mismo momento de la firma, sin explicación.
La carga de probar que hubo información suficiente recae en la entidad. Y cuando la tarjeta se contrató hace quince años por teléfono, esa prueba suele no existir.
Qué efecto tiene
Que una cláusula no sea transparente no la anula automáticamente: hay que valorar además si es abusiva, es decir, si causa un desequilibrio importante en perjuicio del consumidor. El Supremo entiende que, en una revolving, ocultar el funcionamiento que provoca el endeudamiento prolongado es precisamente eso.
Declarada la nulidad de la cláusula de intereses, el contrato no puede seguir funcionando sin ella, y las consecuencias se parecen mucho a las de la usura: se devuelve el capital dispuesto y se restituye lo cobrado por intereses.
Cuándo interesa esta vía
- Tu TAE está por debajo del umbral de usura (más de 6 puntos sobre la media).
- Contrataste de forma rápida: stand, teléfono, correo, o al financiar una compra.
- Nunca te dieron a elegir de forma clara entre modalidades de pago.
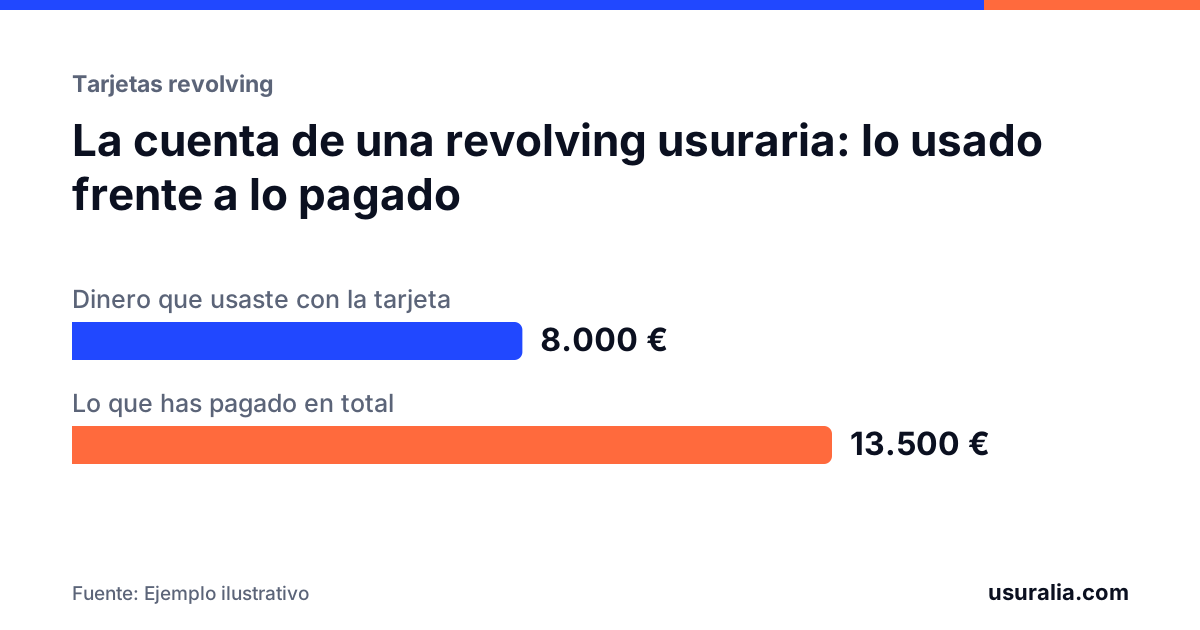
- Llevas años pagando y la deuda apenas se ha movido.
Si tu TAE sí supera el umbral, lo habitual es reclamar por usura y, de forma subsidiaria, por transparencia. Tienes las dos vías explicadas en la guía de tarjetas revolving.
Preguntas frecuentes
¿Qué diferencia hay entre reclamar por usura y por falta de transparencia?
La usura mira el precio: la TAE es demasiado alta respecto al mercado y cae todo el contrato. La transparencia mira cómo se contrató: si no te explicaron de forma comprensible el funcionamiento y el coste, se anula la cláusula de intereses aunque el tipo no sea usurario. En la práctica se suelen pedir las dos, una como principal y otra como subsidiaria.
Firmé el contrato y ponía la TAE. ¿Eso no es suficiente?
No necesariamente. El Supremo exige que la información permitiera a un consumidor medio comprender el producto y sus riesgos antes de contratar, no solo que el dato apareciera en algún lugar del documento.
Contraté la tarjeta por teléfono o en un centro comercial. ¿Influye?
Sí. Las contrataciones rápidas, en un stand, por teléfono o al comprar un producto, son las que más dificultades plantean a la entidad para demostrar que entregó información previa suficiente y con tiempo.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Sentencias del Tribunal Supremo (Pleno) 154/2025 y 155/2025, de 30 de enero.
- Directiva 93/13/CEE, sobre cláusulas abusivas en los contratos celebrados con consumidores, artículos 4.2 y 5.
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 80, 82 y 83.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.