En este artículo
La comisión de apertura es el primer cobro de casi cualquier financiación: un porcentaje del importe prestado, por «abrir» el préstamo. En la compra de un coche suele pasar desapercibida, porque no la pagas ese día: se suma al préstamo y la vas pagando, con intereses, en cada cuota.
Sobre si se puede reclamar hay mucha información contradictoria. La respuesta corta: a veces sí, a veces no, y depende de tu contrato.
Lo que han dicho los tribunales
La comisión de apertura lleva años de ida y vuelta entre el Tribunal Supremo y el Tribunal de Justicia de la Unión Europea. El punto de llegada, fijado en 2023 y confirmado en 2025, es este:
- La comisión de apertura no es abusiva por definición. No se anula por el mero hecho de existir ni por calcularse como un porcentaje.
- Tampoco es válida siempre. Cada cláusula se examina individualmente.
Las sentencias se dictaron sobre hipotecas, pero los criterios son los generales de la normativa de consumo y los juzgados los aplican también a préstamos personales y financiaciones.
Los tres filtros que tiene que pasar
1. Transparencia. Tenías que poder entender, antes de firmar, que existía esa comisión, cuánto suponía en euros y que se pagaba una sola vez al inicio. Que figure de forma destacada en el contrato, que se incluya en la TAE y que apareciera en la información previa y en la publicidad son elementos a favor de la entidad.
2. Que no se cobre dos veces lo mismo. La comisión de apertura retribuye el estudio, la concesión y la tramitación del préstamo. Si además te cobraron «gastos de estudio», «gastos de gestión» o «de formalización», hay un solapamiento.
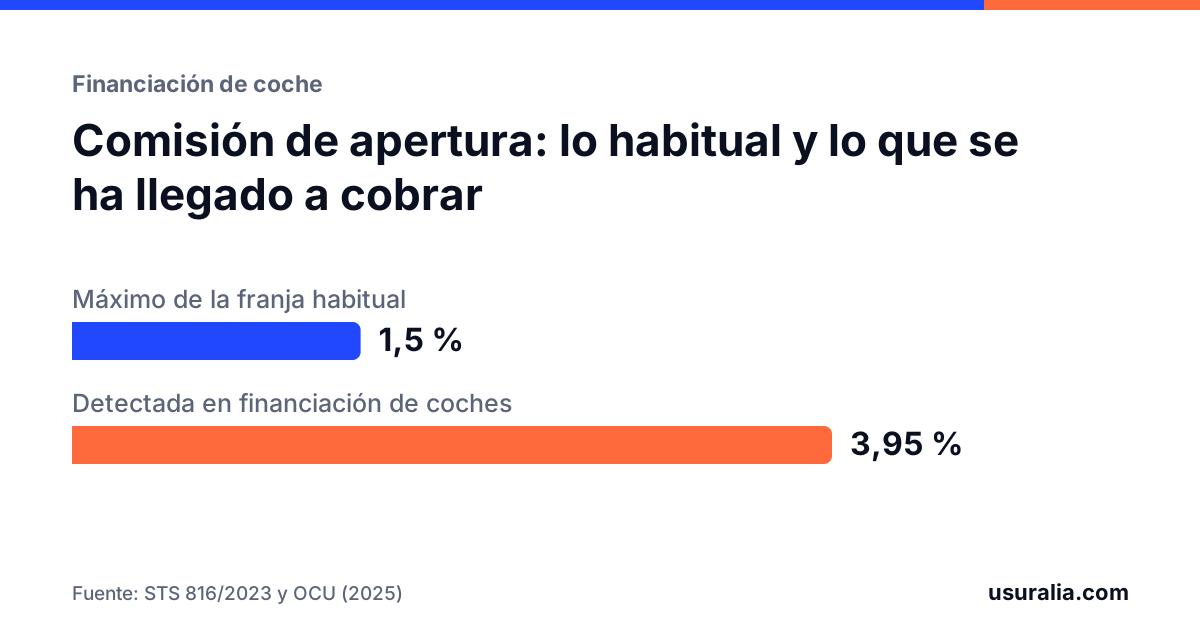
3. Proporcionalidad. El importe no puede ser desproporcionado respecto al coste medio de estas comisiones en el mercado. En la sentencia de 2023, el Supremo manejó como referencia que ese coste medio oscilaba entre el 0,25 % y el 1,5 %, y validó comisiones dentro de esa franja.
Qué pasa en la financiación de coches
Aquí es donde el tercer filtro aprieta. La OCU ha denunciado comisiones de apertura de hasta el 3,95 % en financiaciones de vehículos: más del doble de lo que el Supremo consideró habitual.
Súmale el segundo efecto. En un préstamo de 16.000 €, una comisión del 3,5 % son 560 €. Si se añade al capital y la financiación es a siete años, no pagas 560 €: pagas 560 € más siete años de intereses sobre esa cantidad.
Y revisa el resto del contrato: es frecuente que la comisión de apertura conviva con «gastos de gestión» por otro lado.
Cómo comprobar la tuya
- Busca en las condiciones particulares el porcentaje o el importe de la comisión de apertura.
- Calcula qué porcentaje supone sobre el importe financiado.
- Mira si hay otros cargos iniciales con otro nombre.
- Comprueba si la comisión está dentro del importe total del crédito (financiada) o se pagó aparte.
Si el porcentaje está muy por encima del 1,5 %, si hay cobros duplicados o si nadie te la explicó, merece una revisión. Y si en el mismo contrato hay un seguro vinculado o una TAE alta, se revisa todo junto: está en la guía de financiación de coche.
Preguntas frecuentes
¿Es ilegal la comisión de apertura?
No siempre. El Tribunal de Justicia de la Unión Europea y el Tribunal Supremo han dicho que no hay una respuesta única: depende de si la cláusula fue transparente, de si la comisión se solapa con otros gastos y de si su importe es proporcionado.
¿Qué porcentaje se considera excesivo?
No hay un límite legal. En la sentencia de 2023 el Supremo tomó como referencia que el coste medio de las comisiones de apertura en España se movía entre el 0,25 % y el 1,5 %. Una comisión muy por encima de esa franja necesita una justificación que rara vez existe.
Me cobraron comisión de apertura y además «gastos de estudio». ¿Es correcto?
Es uno de los supuestos problemáticos. La comisión de apertura ya retribuye el estudio y la tramitación del préstamo, así que cobrar aparte por lo mismo supone pagar dos veces el mismo servicio.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Sentencia del Tribunal de Justicia de la Unión Europea de 16 de marzo de 2023 (asunto C-565/21).
- Sentencia del Tribunal Supremo 816/2023, de 29 de mayo.
- Sentencias del Tribunal de Justicia de la Unión Europea de 30 de abril de 2025 sobre comisión de apertura.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo.
- OCU, campaña sobre cláusulas abusivas en la financiación de coches en concesionarios (febrero de 2025).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.