En este artículo
Toda reclamación contra un banco o una financiera empieza igual: con un escrito a la propia entidad. No es un trámite menor. Desde abril de 2025 la ley exige haber intentado una solución extrajudicial antes de presentar una demanda civil, y en materia de usura la fecha de esa reclamación es la que marca qué pagos se pueden recuperar.
Para qué sirve
- Cumple el requisito previo para poder demandar después.
- Interrumpe la prescripción. En un crédito usurario se recupera lo pagado de más en los cinco años anteriores a la reclamación extrajudicial o a la demanda: cuanto antes la envíes, más meses salvas. Está explicado en la regla de los 5 años.
- A veces resuelve. Algunas entidades ofrecen un acuerdo en esta fase para evitar el juicio.
A quién se dirige
Al servicio de atención al cliente de la entidad con la que firmaste. Todas están obligadas a tener uno y a publicar sus datos de contacto en su web. Si tu deuda fue cedida a otra empresa, reclama a la entidad original y a quien te la reclama ahora.
Qué tiene que decir
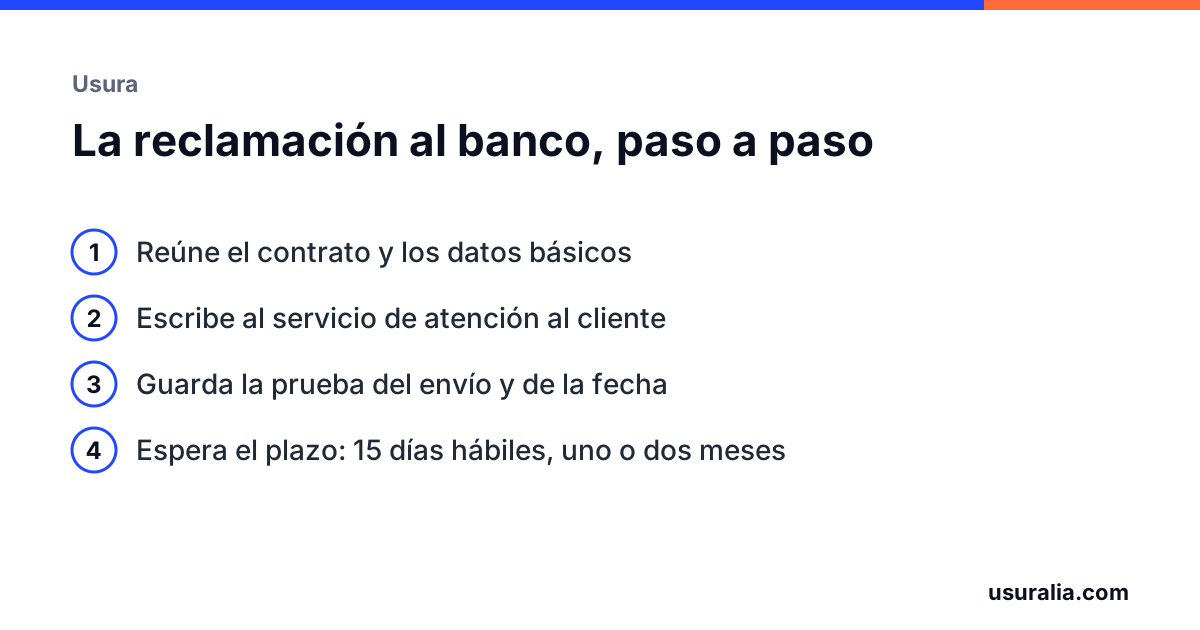
- Quién eres: nombre, DNI, domicilio y un medio de contacto.
- Qué contrato: tipo de producto, número de contrato o de tarjeta y fecha aproximada.
- Qué reclamas y por qué: por ejemplo, que la TAE es notablemente superior al tipo medio de su categoría, que no te informaron del funcionamiento del producto o que te cobraron una comisión o un seguro que no elegiste.
- Qué pides: la nulidad del contrato o de la cláusula y la devolución de lo cobrado de más, con sus intereses.
- Documentación: pide copia del contrato y el histórico completo de movimientos y liquidaciones.
- Fecha y firma.
Cómo enviarla
Lo importante es poder probar el envío, la fecha y el contenido:
- Burofax con certificación de texto y acuse de recibo.
- Formulario o correo electrónico del servicio de atención al cliente, conservando el justificante y la respuesta automática.
- Escrito presentado en una oficina, con copia sellada.
Plazos de respuesta
| Tipo de reclamación | Plazo de la entidad |
|---|---|
| Servicios de pago (cargos, transferencias, tarjetas como medio de pago) | 15 días hábiles |
| Resto de reclamaciones, si eres consumidor | 1 mes |
| Resto de casos | 2 meses |
Si pasa el plazo sin respuesta, o la respuesta no te satisface, puedes acudir al Banco de España o al juzgado.
Un modelo orientativo
Al Servicio de Atención al Cliente de [entidad]
D./D.ª [nombre y apellidos], con DNI [número] y domicilio en [dirección], titular del contrato de [tarjeta de crédito / préstamo / financiación] n.º [número], suscrito en [mes y año], formulo reclamación por los siguientes motivos:
Primero. El contrato aplica una TAE del [X] %, notablemente superior al tipo medio de las operaciones de su misma categoría publicado por el Banco de España en la fecha de contratación, por lo que el contrato es nulo conforme al artículo 1 de la Ley de Represión de la Usura.
Segundo. Subsidiariamente, la cláusula que fija el interés remuneratorio no supera el control de transparencia, pues no recibí información previa suficiente para comprender el funcionamiento y el coste real del producto.
Por lo expuesto, solicito: que se declare la nulidad del contrato; que se me restituyan las cantidades abonadas que excedan del capital dispuesto, con sus intereses legales; y que se me entregue copia del contrato y el histórico completo de movimientos y liquidaciones desde su inicio.
En [lugar], a [fecha]. Firma.
Adáptalo a tu caso: una comisión de apertura, un seguro vinculado o los gastos de una hipoteca requieren otros argumentos.
Lo que suele contestar la entidad
Lo habitual es una negativa genérica, una oferta parcial (por ejemplo, rebajarte el tipo o cancelar la tarjeta sin devolverte nada) o el silencio. Antes de aceptar una oferta, comprueba qué renuncias firmas con ella: muchas incluyen la renuncia a reclamar el resto.
Preguntas frecuentes
¿Vale con llamar por teléfono o reclamar en la oficina?
No es suficiente. Necesitas poder demostrar qué pediste y cuándo. Reclama por escrito y conserva la prueba: burofax, correo certificado con acuse, formulario web con justificante o correo electrónico al servicio de atención al cliente.
¿Qué pasa si el banco no contesta?
El silencio equivale a una negativa. Transcurrido el plazo de respuesta puedes acudir al servicio de reclamaciones del Banco de España o directamente al juzgado, y la reclamación presentada sigue sirviendo como prueba del intento previo.
¿Tengo que cuantificar exactamente lo que pido?
No hace falta una cifra exacta si no tienes todos los datos. Basta con identificar el contrato, explicar por qué reclamas y pedir la nulidad y la devolución de lo cobrado de más, solicitando a la vez la documentación necesaria para calcularlo.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley Orgánica 1/2025, de 2 de enero, de medidas en materia de eficiencia del Servicio Público de Justicia (intento previo de solución extrajudicial).
- Código Civil, artículo 1973 (interrupción de la prescripción por reclamación extrajudicial).
- Orden ECO/734/2004, de 11 de marzo, sobre los departamentos y servicios de atención al cliente.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.