En este artículo
Te deniegan una financiación, o un contrato de teléfono, y descubres que figuras en un fichero de morosos por una tarjeta o un microcrédito. Si además esa deuda viene de un contrato con intereses usurarios, hay dos cuestiones distintas que conviene separar: si la inclusión cumplió los requisitos y si la deuda es la que dicen.
Requisitos para que te puedan incluir
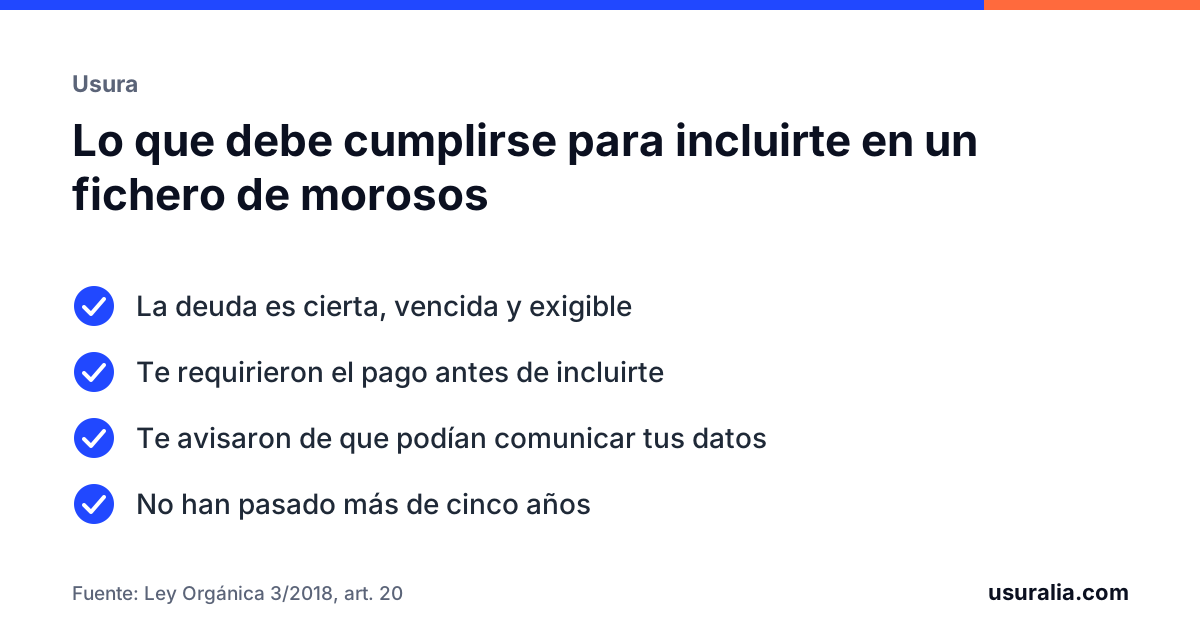
La ley de protección de datos presume lícita la inclusión solo si se cumplen todas estas condiciones:
- La deuda es cierta, vencida y exigible, y su existencia o cuantía no está siendo discutida en una reclamación administrativa, judicial o en un procedimiento de resolución de disputas vinculante.
- El acreedor te informó, en el contrato o al requerirte el pago, de que podía comunicar el impago a estos ficheros.
- Hubo un requerimiento previo de pago.
- No han pasado más de cinco años desde el vencimiento.
El fichero debe además notificarte la inclusión en los treinta días siguientes.
El requisito que más falla: que la deuda sea cierta
Los tribunales interpretan estos ficheros de forma estricta, porque aparecer en ellos tiene consecuencias graves. La idea que repiten: solo pueden recoger deudas indudables. No sirven como herramienta de presión para cobrar una cantidad que el cliente está discutiendo con fundamento.
Dos situaciones típicas:
- Reclamaste antes de la inclusión. Si habías discutido por escrito la deuda (por usura, por comisiones indebidas, por un cargo que no reconoces) y aun así comunicaron tus datos, la inclusión es cuestionable.
- La cifra no es correcta. Si lo comunicado incluye intereses y comisiones que después se declaran nulos, lo que constaba en el fichero no era lo que debías.
Qué cambia si el contrato es usurario
Declarada la nulidad por usura, solo debes el capital recibido, menos todo lo pagado. En muchos casos eso significa que la deuda era muy inferior a la comunicada, o que no existía. La inscripción deja de tener base y se puede pedir su cancelación.
Qué puedes hacer
- Derecho de acceso. Pide a cada fichero qué datos tiene, quién los comunicó y cuándo. Es gratuito.
- Reclamación a la entidad por el fondo del asunto, por escrito y con prueba de envío: cómo hacerlo.
- Derecho de supresión ante el fichero y ante el acreedor, explicando que la deuda está discutida o es incorrecta.
- Agencia Española de Protección de Datos, si no atienden tu solicitud.
- Demanda por vulneración del honor, si la inclusión fue indebida. Los tribunales reconocen indemnizaciones atendiendo al tiempo que estuviste incluido, a cuántas empresas consultaron tus datos y a las consecuencias que tuvo.
Y si me están reclamando la deuda
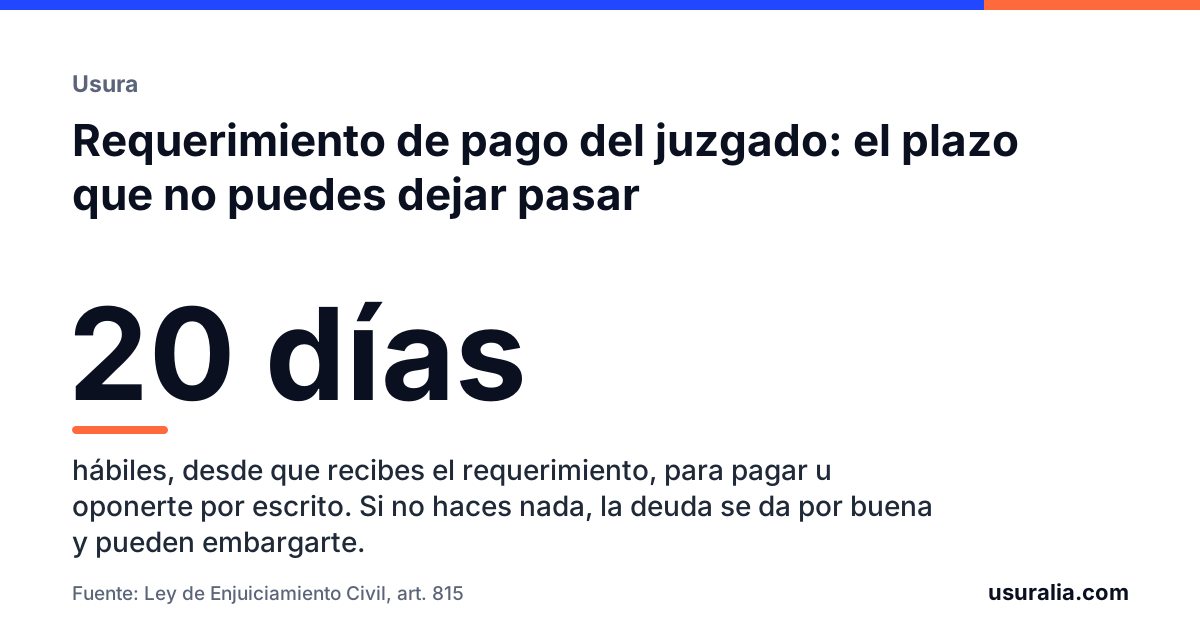
Si además de la inclusión has recibido una reclamación judicial, el plazo que manda es el de esa reclamación. Mira qué hacer ante un monitorio.
Preguntas frecuentes
¿Cómo sé si estoy en un fichero de morosos?
Puedes ejercer tu derecho de acceso ante cada fichero (ASNEF, Experian y otros), de forma gratuita. Te deben informar de qué datos tienen, quién los comunicó y desde cuándo.
¿Cuánto tiempo pueden mantenerme en el fichero?
Como máximo cinco años desde el vencimiento de la obligación, y solo mientras la deuda siga impagada. Pagada la deuda, los datos deben eliminarse.
Reclamé al banco por usura y aun así me incluyeron. ¿Es legal?
Los tribunales exigen que la deuda sea indudable. Si antes de la inclusión habías discutido de forma seria y fundada su existencia o su importe, hay base para pedir la cancelación y, en su caso, una indemnización. Cada caso depende de las fechas y de lo que conste por escrito.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales, artículo 20.
- Reglamento (UE) 2016/679, General de Protección de Datos, artículos 15 a 17.
- Ley Orgánica 1/1982, de 5 de mayo, de protección civil del derecho al honor.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículo 3.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.