En este artículo
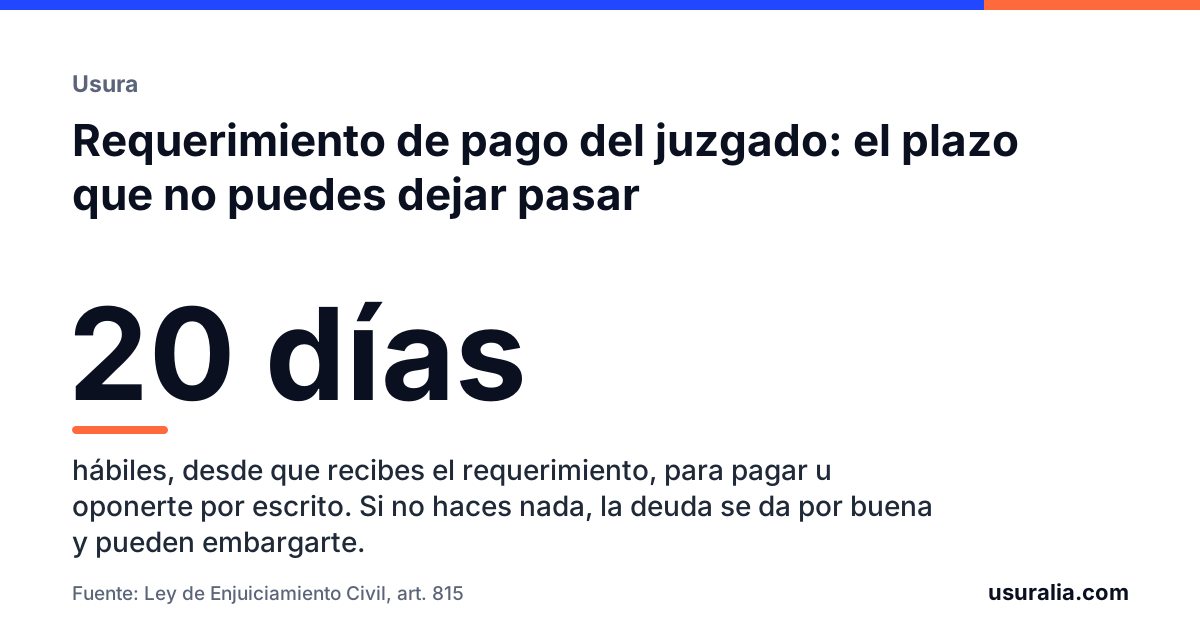
Llega una carta del juzgado: alguien te reclama 4.300 € por una tarjeta que dejaste de pagar hace años. Es un proceso monitorio, la vía rápida que usan bancos, financieras y fondos para cobrar deudas. Lo más importante que debes saber cabe en una frase: tienes 20 días hábiles y no puedes dejarlos pasar.
Qué es un monitorio
Un procedimiento pensado para deudas de dinero que se acreditan con documentos. Quien reclama presenta una petición con el contrato y un certificado de deuda; el juzgado te requiere para que, en 20 días hábiles, hagas una de estas tres cosas:
- Pagar. El procedimiento termina.
- Oponerte por escrito, explicando por qué no debes esa cantidad, en todo o en parte.
- No hacer nada. El juzgado da por terminado el monitorio y quien reclama puede pedir directamente el embargo.
La tercera opción es la única que siempre sale mal.
Por qué tiene sentido oponerse
En las deudas de tarjetas, préstamos y microcréditos, la cantidad reclamada suele incluir mucho más que el dinero que usaste: intereses, comisiones por impago, intereses de demora, primas de seguros. Y con frecuencia el contrato tiene problemas de fondo:
- Usura: si la TAE es notablemente superior al tipo medio de su categoría, el contrato es nulo y solo debes el capital dispuesto, menos todo lo que ya pagaste. A veces el resultado es que no debes nada. Lo explicamos en qué es la usura.
- Cláusulas abusivas: intereses de demora excesivos, comisiones por reclamación de impagos, vencimiento anticipado.
- Falta de documentación: quien reclama debe aportar el contrato y explicar cómo se llega a la cifra. Un simple certificado de saldo no lo demuestra.
- Deuda cedida: si reclama un fondo, tiene que acreditar que compró precisamente tu deuda.
Lo que hace el juez por su cuenta
Cuando el deudor es un consumidor, el juez debe examinar de oficio, antes incluso de requerirte, si alguna cláusula del contrato es abusiva. Si lo aprecia, puede reducir la cantidad o rechazar la petición. Es una garantía importante, pero no sustituye a tu oposición: el juez solo ve los documentos que aporta quien reclama.
Cómo se presenta la oposición
- Por escrito, dentro de los 20 días hábiles, con las razones concretas.
- Si la cantidad reclamada supera los 2.000 €, firmada por abogado y procurador.
- Tras la oposición, el asunto continúa como juicio verbal si la cuantía no pasa de 15.000 €; por encima, quien reclama debe presentar demanda de juicio ordinario.
Si no puedes pagar un abogado, solicita justicia gratuita cuanto antes: la solicitud puede suspender el plazo mientras se tramita.
Qué hacer el mismo día que llega
- Anota la fecha de recepción: de ahí cuentan los 20 días hábiles.
- Lee quién reclama, qué contrato y qué cantidad.
- Reúne lo que tengas: contrato, extractos, recibos, cartas.
- Busca asesoramiento sin esperar a la última semana.
Y no firmes un reconocimiento de deuda ni un plan de pagos con la empresa de recobro sin que alguien haya revisado antes el contrato.
Preguntas frecuentes
¿Qué pasa si no contesto al monitorio?
El procedimiento termina dando la razón a quien reclama y este puede pedir la ejecución: embargo de cuentas, nómina o bienes por el importe reclamado más intereses y costas. Es el peor escenario, porque pierdes la oportunidad de discutir la deuda.
Me reclama una empresa que no conozco. ¿Puede hacerlo?
Las entidades venden con frecuencia sus créditos impagados a fondos y empresas de recobro, que pueden reclamarlos. Pero tienen que acreditar que la deuda es suya y aportar el contrato y el detalle de lo que reclaman. Si no lo hacen, es un motivo de oposición.
¿Puedo oponerme alegando usura aunque no haya reclamado antes?
Sí. La nulidad por usura y la abusividad de las cláusulas pueden alegarse como defensa en la oposición al monitorio, aunque nunca hubieras reclamado a la entidad.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley 1/2000, de Enjuiciamiento Civil, artículos 812 a 818 (proceso monitorio).
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Directiva 93/13/CEE, sobre cláusulas abusivas en los contratos celebrados con consumidores.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.