En este artículo
Te retrasas unos días en una cuota y llegan dos cargos: una comisión de 35 € «por reclamación de posiciones deudoras» y unos intereses de demora que duplican el tipo del préstamo. Ambos tienen límites claros fijados por el Tribunal Supremo.
La comisión por reclamación de impagos
Es la que cobra la entidad por «gestionar» el cobro de un recibo devuelto o de un descubierto. En 2019 el Supremo declaró abusiva una cláusula tipo de esta comisión, y sus razones valen para la inmensa mayoría:
- Se cobraba de forma automática, por el mero hecho del impago, sin que se hubiera hecho ninguna gestión real.
- Podía repetirse por la misma deuda.
- No distinguía si el retraso era de un día o de dos meses.
- Duplicaba la compensación: el retraso ya genera intereses de demora.
Para que una comisión así sea válida tiene que responder a una gestión efectiva de reclamación, estar informada con claridad, cobrarse una sola vez por cada impago y no aplicarse sin más a cualquier retraso. Una comisión fija de 30, 35 o 39 € cargada por sistema no lo cumple.
Aparece en préstamos, tarjetas, cuentas corrientes y financiaciones de coche. Se reclaman todas las que te hayan cobrado.
Los intereses de demora
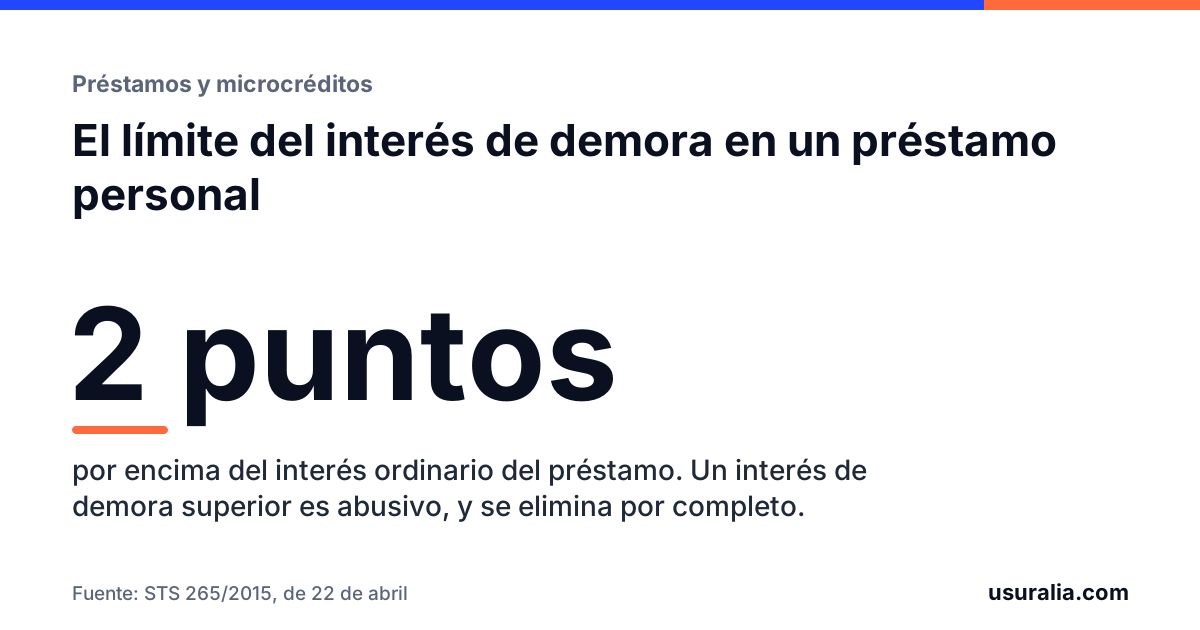
El interés de demora es el recargo por pagar tarde. En 2015 el Pleno del Supremo fijó el criterio para los préstamos personales: es abusivo el que suponga un incremento de más de dos puntos porcentuales sobre el interés remuneratorio pactado.
Ejemplo: un préstamo al 8 % con un interés de demora del 18 %. El máximo admisible sería el 10 %. La cláusula es abusiva.
Qué pasa cuando se anula. No se rebaja al límite: el recargo se elimina entero. La cantidad impagada sigue devengando únicamente el interés ordinario del préstamo.
Otras cláusulas de impago que se revisan
- Vencimiento anticipado por el impago de una sola cuota: la entidad no puede exigir toda la deuda por un incumplimiento menor.
- Gastos de recobro de empresas externas repercutidos sin justificar.
- Penalizaciones diarias desproporcionadas, habituales en microcréditos.
Cómo reclamar
- Reúne los extractos en los que aparecen las comisiones y los intereses de demora.
- Suma los importes.
- Presenta una reclamación por escrito a la entidad pidiendo su devolución: cómo hacerlo.
Si te reclaman la deuda
Estas cláusulas importan sobre todo cuando la entidad, o el fondo que compró la deuda, te reclama judicialmente una cantidad inflada por comisiones e intereses de demora. Es un motivo de oposición, y el juez debe revisarlo de oficio. Mira qué hacer ante un monitorio.
Preguntas frecuentes
¿Cuánto es lo máximo que me pueden cobrar por un recibo devuelto?
No hay una cifra máxima legal. Lo que exige el Supremo es que la comisión responda a una gestión de reclamación efectiva, que no se cobre automáticamente ni se repita por el mismo impago y que no duplique el interés de demora. Las comisiones fijas y automáticas no cumplen.
¿Puedo reclamar comisiones de hace años?
La nulidad de la cláusula se puede pedir siempre. Para la devolución del dinero rigen los plazos generales de prescripción, por lo que conviene reclamar cuanto antes y reunir los extractos donde figuran los cargos.
Me cobran intereses de demora y además la comisión por impago. ¿Las dos cosas?
Es precisamente uno de los motivos por los que el Supremo anuló la comisión: el retraso ya se compensa con el interés de demora, y cobrar además una comisión fija por lo mismo supone una doble penalización.
¿Revisamos el tuyo?
Revisamos el interés, las comisiones y los seguros de tu préstamo. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Sentencia del Tribunal Supremo 566/2019, de 25 de octubre (comisión de reclamación de posiciones deudoras).
- Sentencia del Tribunal Supremo (Pleno) 265/2015, de 22 de abril (interés de demora en préstamos personales).
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 85.6, 87.5 y 89.
- Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.