En este artículo
Tres tarjetas, un préstamo personal y un par de microcréditos. La oferta es tentadora: «junta todo en una sola cuota y paga la mitad cada mes». La reunificación puede ser una salida razonable o una forma cara de aplazar el problema. Depende de cuatro cosas.
1. Por qué baja la cuota
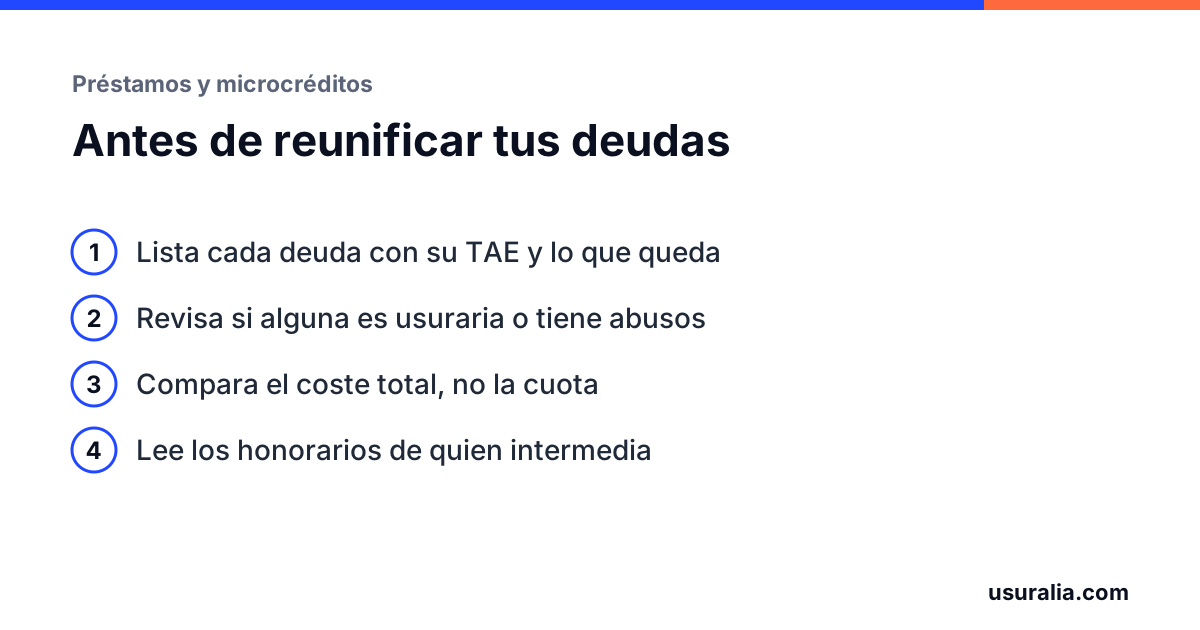
Porque el préstamo nuevo es más largo. Si pasas de deudas a tres años a un préstamo a diez, la cuota cae, pero pagas intereses durante siete años más. Pide siempre el coste total: la suma de todas las cuotas más las comisiones.
2. Qué deudas estás metiendo
Este es el paso que casi nadie da. Antes de refinanciar una deuda conviene saber si esa deuda es correcta:
- Una tarjeta revolving con TAE del 26 % puede ser usuraria. Si lo es, solo debes el dinero que usaste, y quizá ya lo has devuelto. Mira la guía de tarjetas revolving.
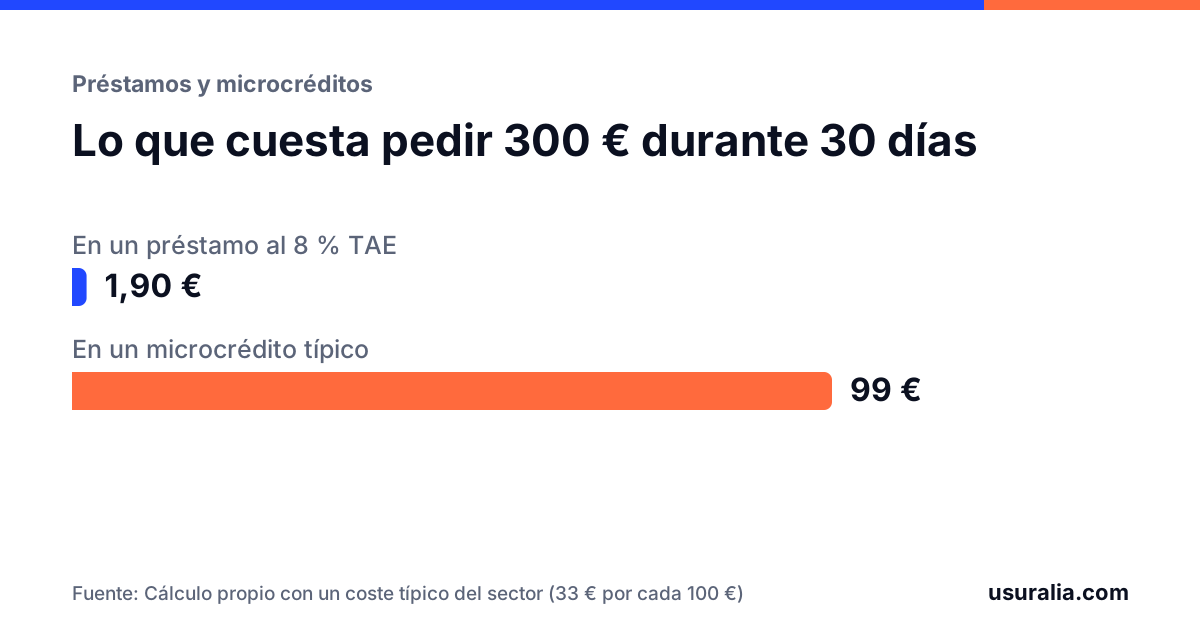
- Un microcrédito con TAE de miles por ciento, lo mismo: microcréditos y usura.
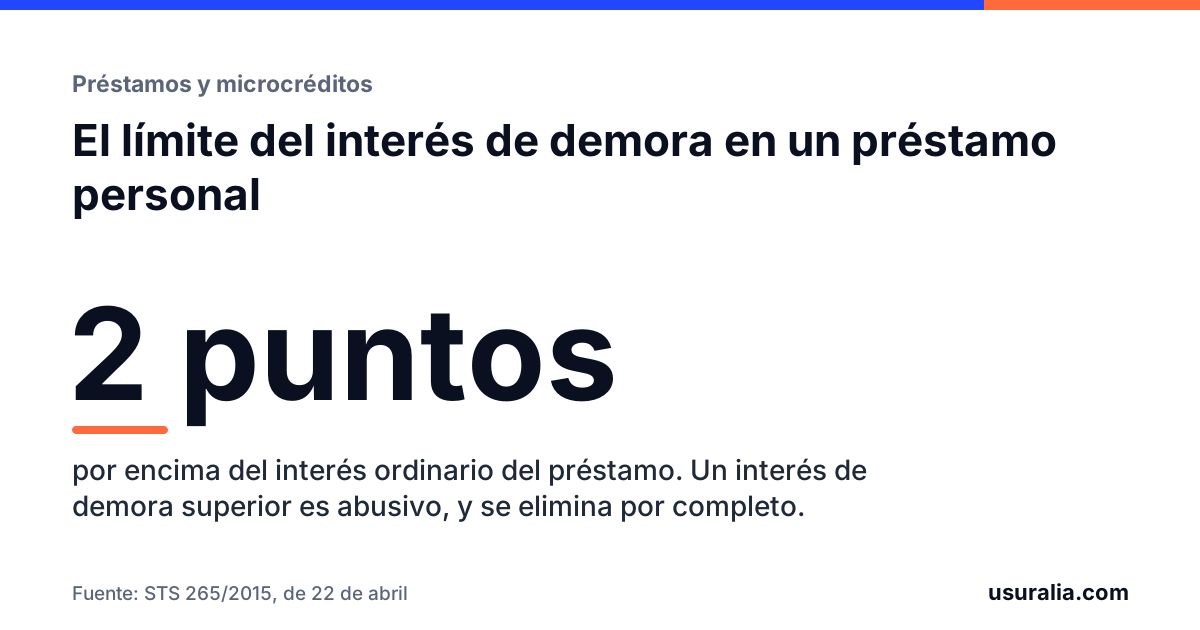
- Un préstamo personal con un interés muy superior a la media: el criterio del Supremo en 2026.
Si reunificas sin revisar, pagas con un préstamo nuevo unas deudas infladas por intereses que quizá no debías.
3. Cuánto cuesta el préstamo nuevo
En marzo de 2026 el Tribunal Supremo examinó precisamente un préstamo para «unificar créditos», con una TAE del 16,61 % cuando la media era del 8,10 %. La entidad defendía que el destino del dinero justificaba el precio. El Supremo lo rechazó: que el préstamo sirva para refinanciar deudas no justifica un interés desproporcionado. El contrato era usurario.
Mira la TAE del préstamo de reunificación con el mismo criterio que cualquier otro: cómo saber si tu TAE es usuraria.
4. Cuánto cobra quien intermedia
Muchas reunificaciones se hacen a través de empresas intermediarias que buscan el préstamo y cobran por ello, a veces un porcentaje alto del importe. La ley les obliga a:
- Informarte antes y por escrito de sus honorarios y de las condiciones.
- Reconocerte un derecho de desistimiento de 14 días desde la firma de su contrato, sin penalización.
- Estar inscritas en el registro correspondiente y tener un seguro o aval.
Si los honorarios se suman al préstamo, también pagas intereses por ellos.
Con hipoteca: una advertencia
Algunas reunificaciones convierten deudas de consumo en una hipoteca sobre tu vivienda. El interés baja, pero una deuda de tarjeta que antes no ponía en riesgo tu casa pasa a hacerlo. Y hay gastos de notaría, registro y tasación.
Si ya reunificaste
Revisa igualmente las deudas que cancelaste. Un contrato terminado se puede reclamar, con el límite de los cinco años hacia atrás para recuperar dinero. Y revisa el préstamo nuevo: su TAE, sus comisiones y los seguros que llevara asociados.
Preguntas frecuentes
¿Baja la deuda al reunificar?
No. La deuda se traslada a un préstamo nuevo, normalmente más largo. Baja la cuota mensual, pero al pagar intereses durante más tiempo el coste total suele ser mayor, y a él se suman las comisiones de la operación.
Ya reunifiqué y una de las deudas era una tarjeta revolving. ¿Puedo reclamarla?
La cancelación de un contrato no impide pedir su nulidad por usura. Lo que se limita es el dinero recuperable, a los cinco años anteriores a la reclamación, de modo que conviene revisarlo pronto.
¿Qué es más barato, reunificar con hipoteca o con un préstamo personal?
Con hipoteca el interés suele ser más bajo, pero pones tu vivienda como garantía de deudas que antes no la tenían y asumes gastos de formalización. Es una decisión con consecuencias serias que debe valorarse con todas las cifras.
¿Revisamos el tuyo?
Revisamos el interés, las comisiones y los seguros de tu préstamo. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Sentencia del Tribunal Supremo 366/2026, de 9 de marzo.
- Ley 2/2009, de 31 de marzo, por la que se regula la contratación con los consumidores de préstamos o créditos hipotecarios y de servicios de intermediación.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo.
- Ley de 23 de julio de 1908, de Represión de la Usura.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.