En este artículo
Para saber si te están cobrando un interés usurario no hace falta ser abogado. Hace falta el contrato, un dato público del Banco de España y una resta. Aquí va el procedimiento que siguen los propios tribunales.
Paso 1: localiza la TAE de tu contrato
Busca en las condiciones particulares la TAE (tasa anual equivalente). No la confundas con el TIN (tipo de interés nominal): la TAE incluye comisiones y gastos obligatorios y es la cifra que cuenta.
Apunta también la fecha de la firma, el importe y el plazo. Los vas a necesitar.
Si el contrato no menciona la TAE en ninguna parte, eso ya es relevante por sí solo: la ley de crédito al consumo dice que, en ese caso, solo debes pagar el interés legal del dinero.
Paso 2: identifica qué tipo de crédito tienes
El Banco de España publica tipos medios distintos según el producto. El Supremo exige comparar con la categoría más específica a la que se parezca tu contrato:
| Tu contrato | Categoría con la que se compara |
|---|---|
| Tarjeta de pago aplazado o revolving | Tarjetas de crédito de pago aplazado y revolving |
| Préstamo personal o financiación de coche | Crédito al consumo, según su plazo: hasta 1 año, de 1 a 5 años, más de 5 años |
| Microcrédito | No hay categoría propia en las estadísticas; los tribunales discuten cuál usar |
Esto importa mucho. El tipo medio de las tarjetas revolving lleva años en torno al 18–20 %, mientras que el de los préstamos personales de uno a cinco años ha estado bastante por debajo del 10 %. Comparar con la categoría equivocada cambia el resultado.
Paso 3: busca el tipo medio de la fecha en que firmaste
Las series están en el Boletín Estadístico del Banco de España, capítulo 19, en los cuadros de tipos de interés de nuevas operaciones de préstamos y créditos a hogares. Busca el mes y el año de tu firma en la columna de tu categoría.
Un aviso técnico: el Banco de España publica un tipo llamado TEDR, que equivale a la TAE sin comisiones. Los tribunales lo saben y lo tienen en cuenta: es la referencia oficial, aunque la TAE media real sea algo superior.
Paso 4: resta
TAE de tu contrato menos tipo medio de tu categoría en esa fecha.
- Más de 6 puntos: es la referencia que usa el Tribunal Supremo para considerar el interés notablemente superior al normal. Señal muy seria de usura.
- Menos de 6 puntos: la usura es más difícil, pero puede haber otras cosas reclamables: comisiones, seguros impuestos o falta de transparencia.
Un ejemplo real
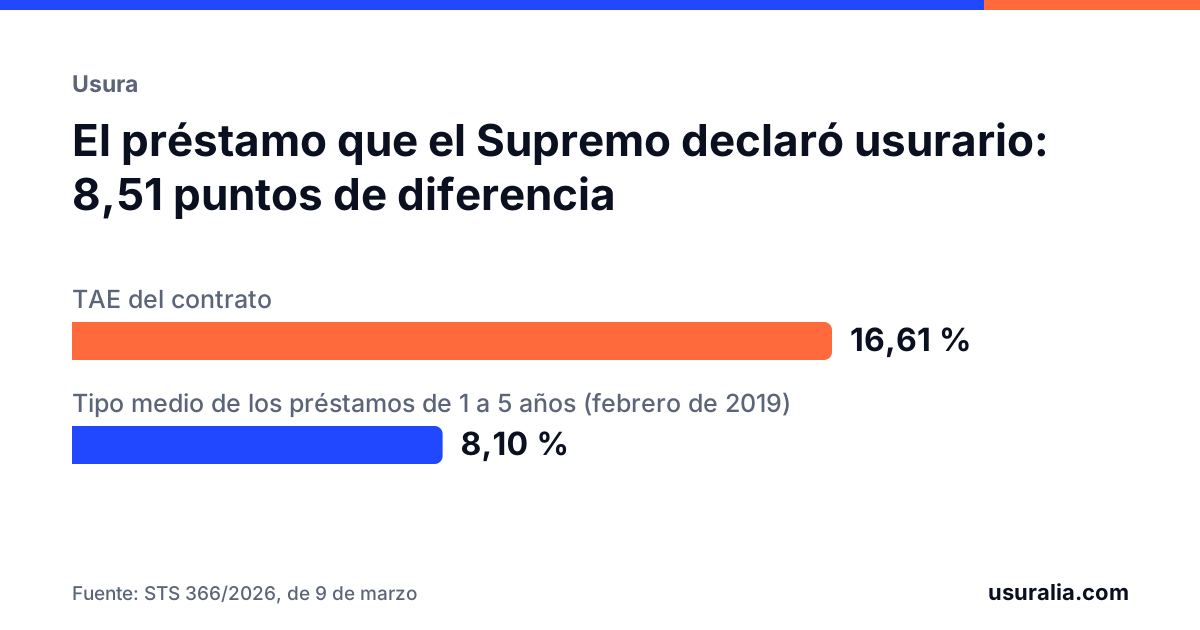
En marzo de 2026 el Tribunal Supremo resolvió este caso:
- Préstamo personal de 10.500 € firmado en febrero de 2019, a 48 cuotas.
- TAE del contrato: 16,61 %.
- Tipo medio del Banco de España para préstamos personales de 1 a 5 años en esa fecha: 8,10 %.
- Diferencia: 8,51 puntos.
La Audiencia había dicho que no era usura porque la TAE «no llegaba al doble» de la media. El Supremo lo corrigió: la diferencia era notable, no había nada en el caso que la justificara y el contrato era usurario. El cliente solo tuvo que devolver el capital recibido.
Dos lecciones de esa sentencia: la regla del «doble» no existe, y que el préstamo se pidiera para reunificar deudas no justifica un interés desproporcionado.
Y si no encuentro el contrato
Tienes derecho a pedir una copia a la entidad, y está obligada a dártela. Con los extractos o los recibos también se puede reconstruir buena parte de la información. En nuestra revisión lo hacemos nosotros: nos envías lo que tengas y te decimos qué sale.
Preguntas frecuentes
¿Qué diferencia hay entre TIN y TAE?
El TIN es el tipo de interés nominal, el porcentaje «a secas». La TAE añade las comisiones y gastos obligatorios y tiene en cuenta la frecuencia de los pagos, por eso es siempre igual o más alta que el TIN. Para valorar la usura los tribunales usan la TAE.
¿Dónde aparece la TAE en mi contrato?
En las condiciones particulares, normalmente en la primera página o en un recuadro de datos del crédito, junto al importe, el plazo y la cuota. También en la información previa que debieron entregarte antes de firmar.
¿Qué pasa si mi contrato no dice cuál es la TAE?
La Ley de contratos de crédito al consumo establece que, si el contrato no menciona la TAE, tu obligación se reduce a pagar el interés legal del dinero en los plazos convenidos.
¿Se compara con el tipo medio de hoy o con el de cuando firmé?
Con el de la fecha en que firmaste el contrato. Lo que pasara después con los tipos de interés no cambia la valoración.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura, artículo 1.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 16, 21 y 32.
- Sentencias del Tribunal Supremo 149/2020, de 4 de marzo; 367/2022, de 4 de mayo; 643/2022, de 4 de octubre; y 258/2023, de 15 de febrero.
- Sentencia del Tribunal Supremo 366/2026, de 9 de marzo.
- Banco de España, Boletín Estadístico, capítulo 19: tipos de interés de nuevas operaciones.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.