En este artículo
En España no hay, hoy, un interés máximo fijado por ley para los préstamos al consumo. Lo que hay es una ley de 1908 contra la usura y la interpretación que hacen de ella los tribunales. Eso está a punto de cambiar.
De dónde viene
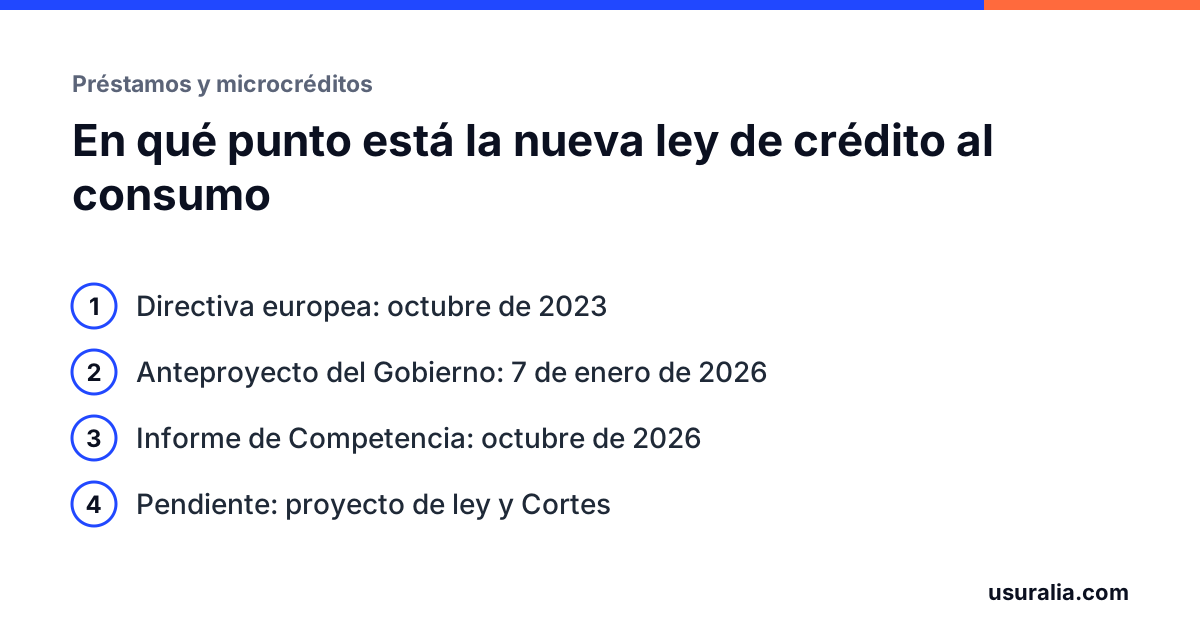
En octubre de 2023 la Unión Europea aprobó una nueva directiva de crédito al consumo, que sustituye a la de 2008. Los países tenían hasta el 20 de noviembre de 2025 para adaptar sus leyes, y las nuevas reglas deben aplicarse desde el 20 de noviembre de 2026.
España va con retraso. El Consejo de Ministros aprobó el anteproyecto el 7 de enero de 2026 y lo sometió a audiencia pública. En octubre de 2026 la Comisión Nacional de los Mercados y la Competencia ha publicado su informe sobre el texto, que sigue siendo un anteproyecto: falta su aprobación como proyecto de ley y toda la tramitación en las Cortes.
Qué prevé el texto
Las líneas principales, según lo publicado:
Más contratos dentro de la ley. La norma actual deja fuera los créditos de menos de 200 €. La nueva los incluye, junto con productos que hoy escapan a la regulación, como muchos aplazamientos de pago. El límite superior sube hasta los 100.000 €.
Límites al coste del crédito. Es la gran novedad: por primera vez se fijan topes legales al coste, con un régimen general y reglas específicas para los créditos de pequeño importe y alto coste. Las cifras concretas pueden cambiar durante la tramitación, así que conviene esperar al texto definitivo antes de darlas por buenas.
Evaluación de solvencia más estricta. Quien presta tendrá que comprobar de forma más rigurosa que el cliente puede devolver el dinero.
Más información y menos presión. Publicidad con advertencias claras, información previa más comprensible y límites a las ventas vinculadas.
Supervisión. Las empresas que conceden crédito y hoy no están supervisadas pasarán a estar bajo el control del Banco de España.
Qué opina Competencia
La CNMC valora positivamente la actualización, porque aborda problemas reales como la falta de información y el sobreendeudamiento. A la vez advierte de que unos límites de precios demasiado rígidos pueden reducir la competencia, y pide que los umbrales se basen en un análisis de la realidad del mercado español.
Qué pasa con tu contrato de hoy
Nada cambia para un contrato ya firmado, y no hace falta esperar a ninguna ley para revisarlo:
- Si el interés es notablemente superior al normal, se puede reclamar por usura: qué es y cómo se mide.
- Si no te explicaron cómo funcionaba el producto, por falta de transparencia.
- Si te cobraron comisiones o seguros que no elegiste, por cláusulas abusivas.
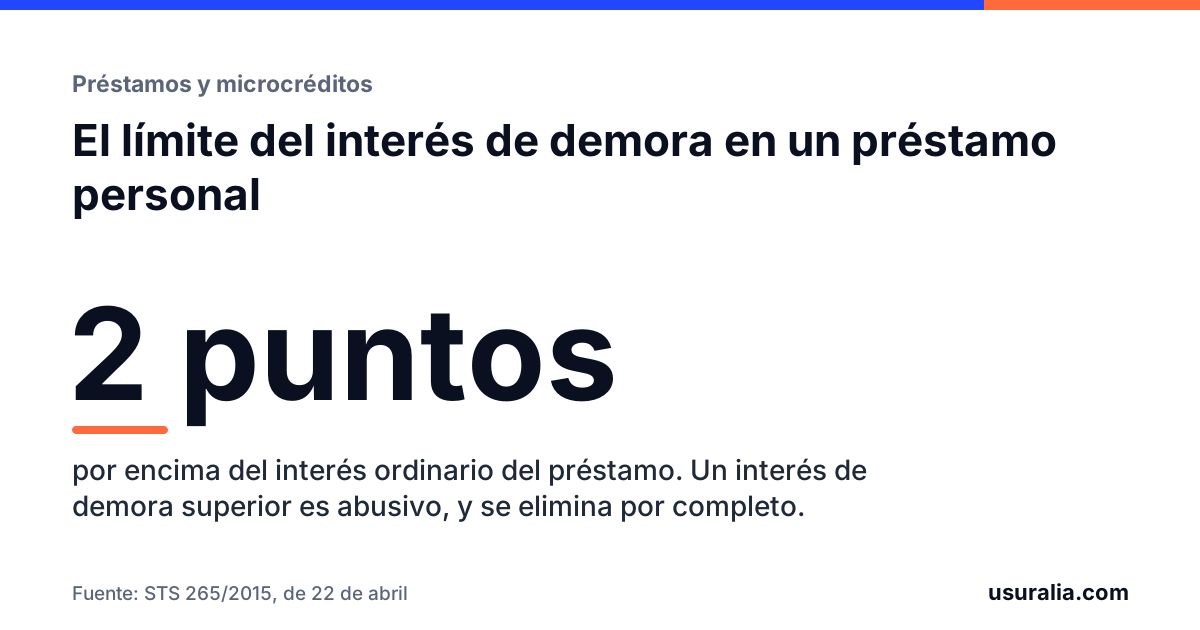
El Tribunal Supremo, de hecho, ha ido por delante de la ley: en 2023 fijó el umbral para las tarjetas revolving y en 2026 aclaró el criterio para los préstamos personales.
Por qué no conviene esperar
La nueva ley mirará hacia delante. Para el dinero que ya has pagado, el reloj que cuenta es otro: solo se recupera lo pagado de más en los cinco años anteriores a tu reclamación.
Actualizaremos este artículo cuando el texto avance en su tramitación.
Preguntas frecuentes
¿Está ya en vigor el límite a los intereses de los préstamos?
No. A octubre de 2026 la norma es un anteproyecto de ley. Tiene que aprobarse como proyecto, pasar por el Congreso y el Senado y publicarse. Hasta entonces no hay un tope legal fijo.
¿La nueva ley se aplicará a mi préstamo o tarjeta actual?
Las leyes de este tipo se aplican, en general, a los contratos que se firmen después de su entrada en vigor, con algunas reglas específicas para contratos de duración indefinida. Tu contrato actual se sigue valorando con la Ley de Represión de la Usura y la normativa de consumo, que ya permiten reclamar.
¿Me conviene esperar a la nueva ley para reclamar?
No. La nueva ley no mejora la posición de quien ya tiene un contrato firmado, y esperar sí tiene un coste: el dinero recuperable se limita a los cinco años anteriores a la reclamación.
¿Revisamos el tuyo?
Revisamos el interés, las comisiones y los seguros de tu préstamo. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Directiva (UE) 2023/2225, de 18 de octubre de 2023, relativa a los contratos de crédito al consumo.
- Anteproyecto de Ley de contratos de crédito al consumo, aprobado en primera vuelta por el Consejo de Ministros el 7 de enero de 2026.
- Comisión Nacional de los Mercados y la Competencia, informe sobre el anteproyecto (nota de prensa de 1 de octubre de 2026).
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo (vigente).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.