En este artículo
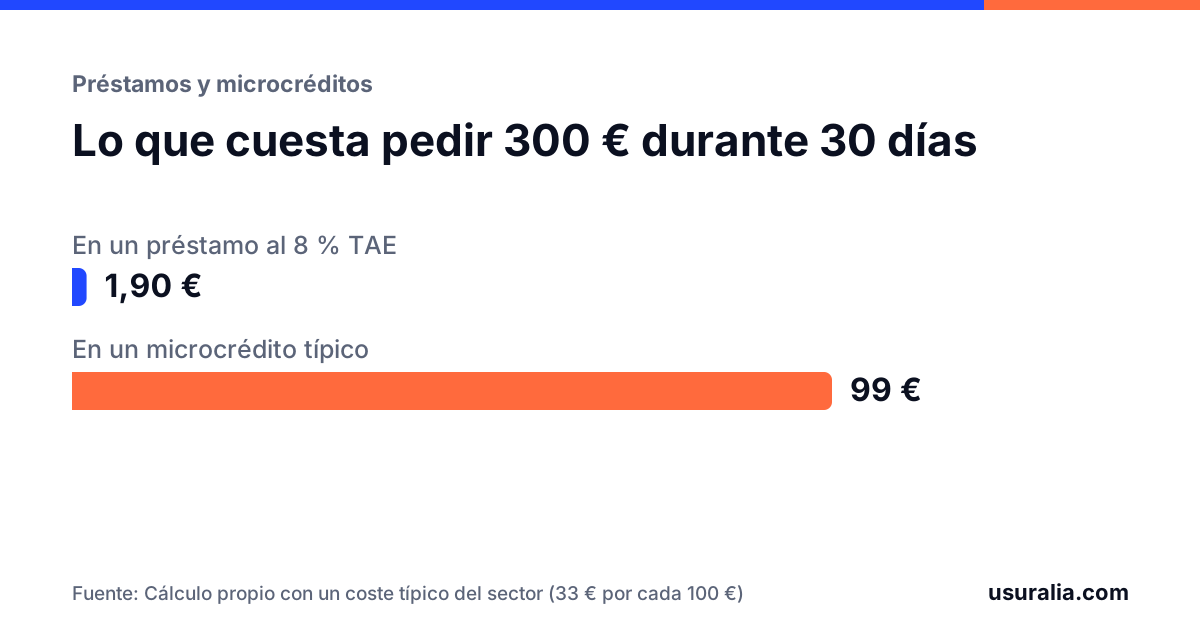
Trescientos euros hoy, a devolver en treinta días. Sin papeles, en diez minutos, desde el móvil. El microcrédito resuelve una urgencia y a menudo abre un problema mayor: si no puedes devolverlo a tiempo, las prórrogas y las penalizaciones convierten esos 300 € en una deuda de 600 o de 900.
Cómo funciona el coste
Un microcrédito típico cobra entre 30 y 40 € de «honorarios» por cada 100 € prestados a un mes. Parece poco en euros. En términos anuales es una TAE de miles por ciento: el propio contrato lo indica, porque la ley obliga a informar de ella.
El coste real se dispara por tres vías:
- Prórrogas: pagas una comisión para aplazar el vencimiento, y la deuda sigue intacta.
- Penalizaciones por retraso: un porcentaje diario sobre lo impagado, a veces con un tope muy alto.
- Encadenamiento: pedir un segundo préstamo, mayor, para pagar el primero.
Qué dicen los tribunales
La Ley de Represión de la Usura se aplica a estos préstamos como a cualquier otro: es nulo el que fije un interés notablemente superior al normal del dinero y desproporcionado con las circunstancias.
El punto discutido es con qué se compara. El Banco de España no publica una categoría estadística específica para los micropréstamos, y las empresas del sector defienden que deben compararse entre sí, con los tipos medios de su propio mercado. Muchos juzgados y audiencias provinciales no lo aceptan y toman como referencia el crédito al consumo a corto plazo: frente a esa media, una TAE del 2.000 o del 3.000 % es notablemente superior por cualquier criterio que se use.
No todas las resoluciones van en el mismo sentido, y por eso cada caso requiere mirar el contrato concreto. Pero la tendencia es clara, y el Tribunal Supremo ha reforzado en 2026 la idea de fondo: lo que cuenta es la comparación de la TAE con el precio normal del crédito en el mercado.
Otras tres cosas que se revisan
La evaluación de solvencia. La ley obliga a quien presta a comprobar, antes de dar el crédito, que el cliente puede devolverlo. Un préstamo concedido en minutos, sin pedir una nómina ni consultar nada, y repetido varias veces a la misma persona, difícilmente cumple.
La transparencia. Tenías que poder entender, antes de aceptar, cuánto ibas a devolver, qué pasaba si te retrasabas y cuánto costaba cada prórroga.
Las penalizaciones. Una indemnización por impago desproporcionadamente alta es abusiva, con independencia de lo que pase con el interés.
Qué se recupera
Si el contrato se declara usurario, solo debes devolver el importe que recibiste. Se suman todos tus pagos (devoluciones, honorarios, prórrogas, penalizaciones) y se comparan con el capital:
- Si has pagado más, te devuelven la diferencia.
- Si has pagado menos, debes el resto y nada más.
Quien ha encadenado varios préstamos y prórrogas suele descubrir que ha pagado bastante más de lo que recibió.
Qué necesitas
- Los contratos o los correos de confirmación de cada préstamo.
- Los justificantes de los pagos: transferencias, cargos en tarjeta, recibos.
- Las comunicaciones de la empresa o de quien te reclame la deuda.
Casi todo está en tu correo electrónico y en los movimientos del banco. Si falta algo, la empresa tiene que facilitártelo.
Lo que viene: límites por ley
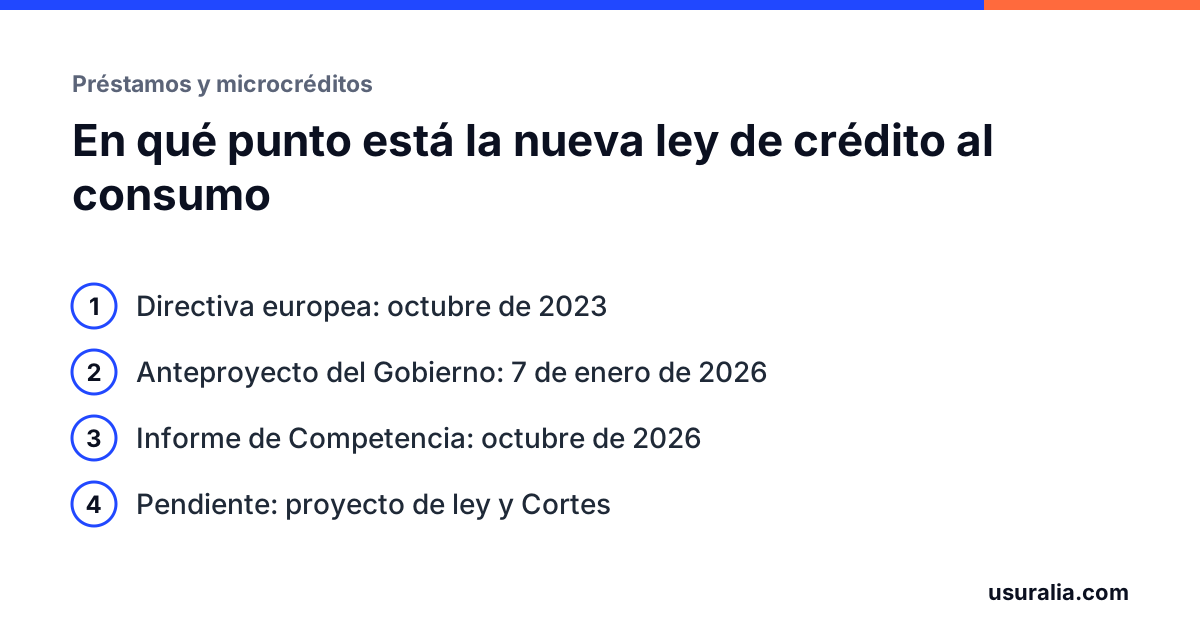
El Gobierno aprobó en enero de 2026 el anteproyecto de una nueva ley de crédito al consumo que, por primera vez, prevé límites al coste del crédito e incluye expresamente los préstamos de menos de 200 €, hasta ahora fuera de la regulación. Todavía no está en vigor. Lo contamos en la nueva ley de crédito al consumo.
Mientras tanto, los contratos ya firmados se siguen revisando con las reglas actuales, y el plazo para recuperar el dinero es el de siempre: cinco años hacia atrás desde la reclamación.
Preguntas frecuentes
¿Es legal un microcrédito con una TAE del 3.000 %?
Hoy no existe un tope legal fijo, pero la Ley de Represión de la Usura anula los intereses notablemente superiores al normal del dinero, y los juzgados y audiencias vienen declarando usurarios muchos de estos préstamos. Cada caso se decide por separado.
He pedido varios microcréditos seguidos a la misma empresa. ¿Se pueden reclamar todos?
Cada préstamo es un contrato distinto y se examina individualmente, pero pueden reclamarse en conjunto. El encadenamiento de préstamos y prórrogas es además un dato relevante sobre cómo se valoró tu capacidad de pago.
Estoy en un fichero de morosos por un microcrédito. ¿Qué pasa si es usurario?
Si el contrato se declara nulo, la deuda que se comunicó al fichero no era la correcta. Se puede pedir la cancelación de la inscripción y, según el caso, reclamar por los daños que haya causado.
¿Qué pasa si no puedo pagar y me siguen sumando penalizaciones?
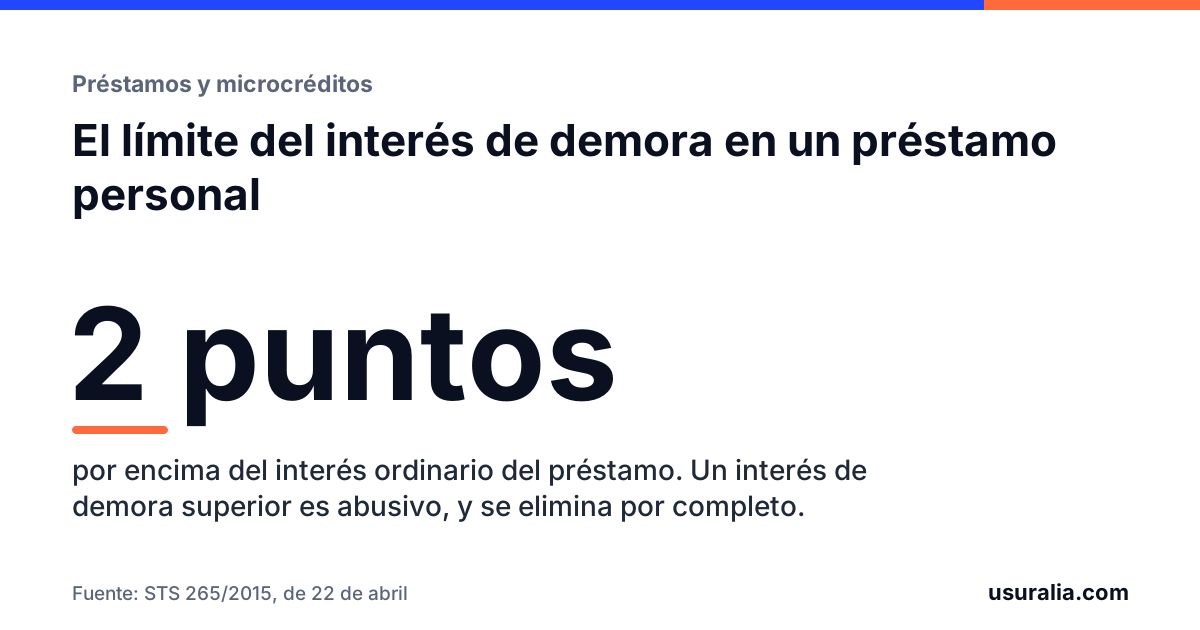
Las penalizaciones por demora desproporcionadas son revisables por abusivas. Y si el préstamo es usurario, toda la deuda se recalcula: solo debes el capital que recibiste, menos lo que ya hayas pagado.
¿Revisamos el tuyo?
Revisamos el interés, las comisiones y los seguros de tu préstamo. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 14 (evaluación de la solvencia).
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 82 y 85.6.
- Sentencia del Tribunal Supremo 366/2026, de 9 de marzo.
- Anteproyecto de Ley de contratos de crédito al consumo (Consejo de Ministros de 7 de enero de 2026).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.