En este artículo
Casi nadie contrató una «tarjeta revolving». Contrató la tarjeta del súper, la de la tienda de electrónica, la que le ofrecieron al abrir la cuenta o la que llegó por correo. La palabra no suele aparecer en el plástico ni en la publicidad. Pero el funcionamiento se reconoce enseguida.
Las cinco señales
1. Pagas una cuota fija o un porcentaje, no el total. Cada mes te cargan, por ejemplo, 60 € o el 3 % de lo que debes, da igual cuánto hayas gastado.
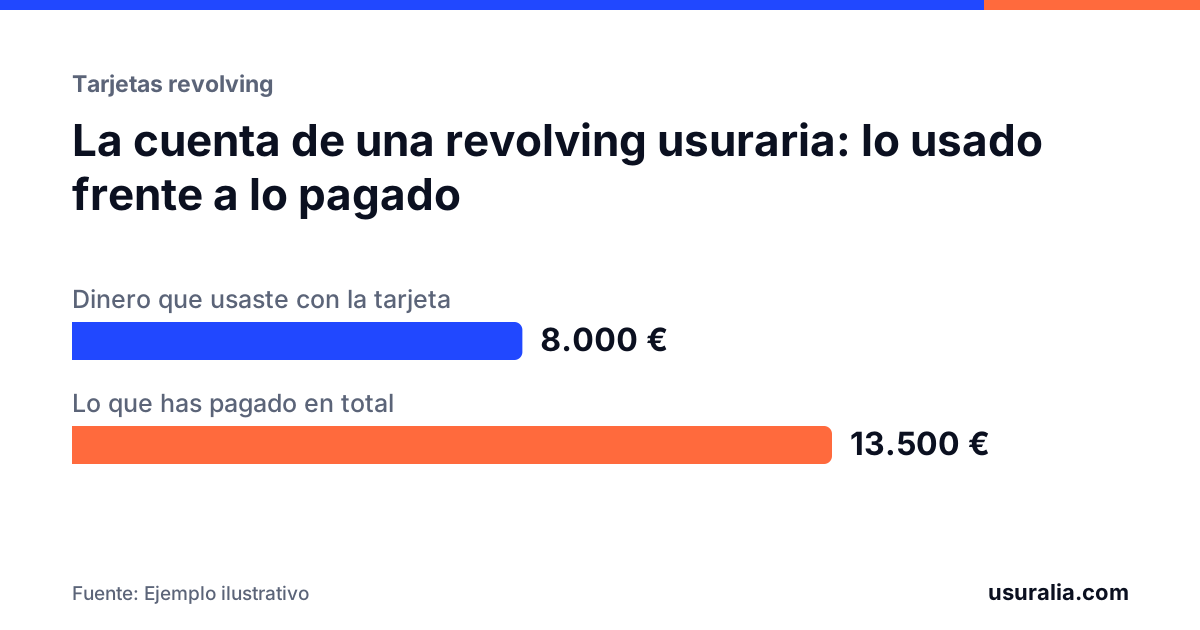
2. La deuda no baja. Es la señal definitiva. Llevas meses o años pagando la cuota y el saldo pendiente apenas se mueve, o incluso sube.
3. El crédito se recarga. Lo que amortizas vuelve a estar disponible para gastar. No hay una fecha en la que el préstamo «se acaba».
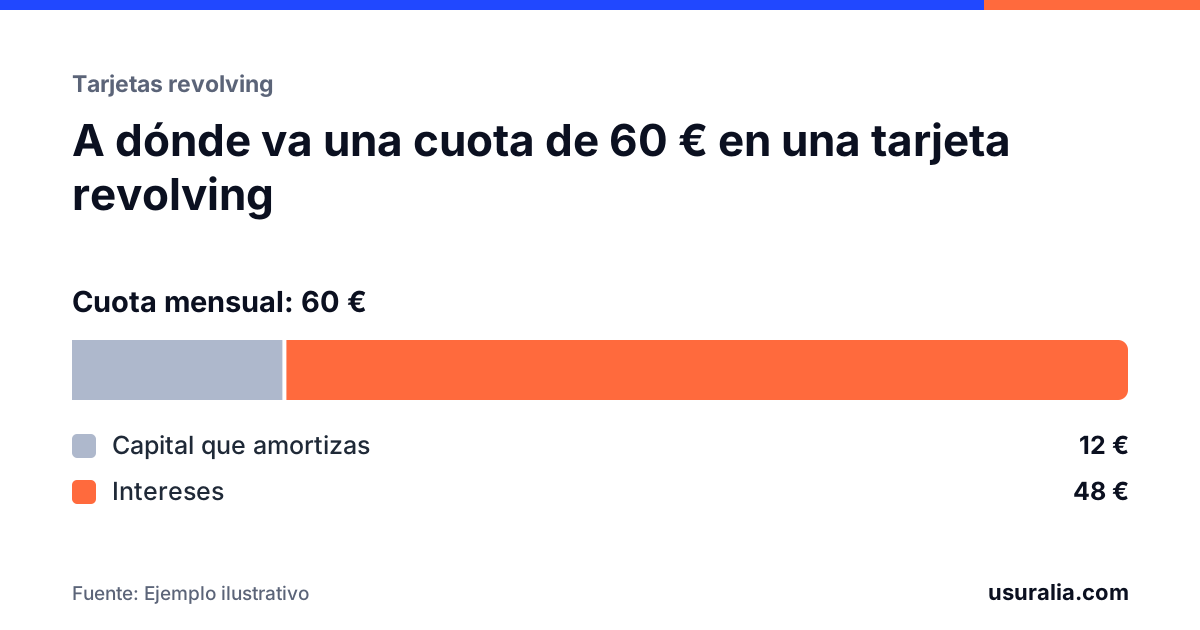
4. En el extracto, casi todo son intereses. Mira la liquidación mensual: de una cuota de 60 €, quizá 48 € son intereses y 12 € capital.
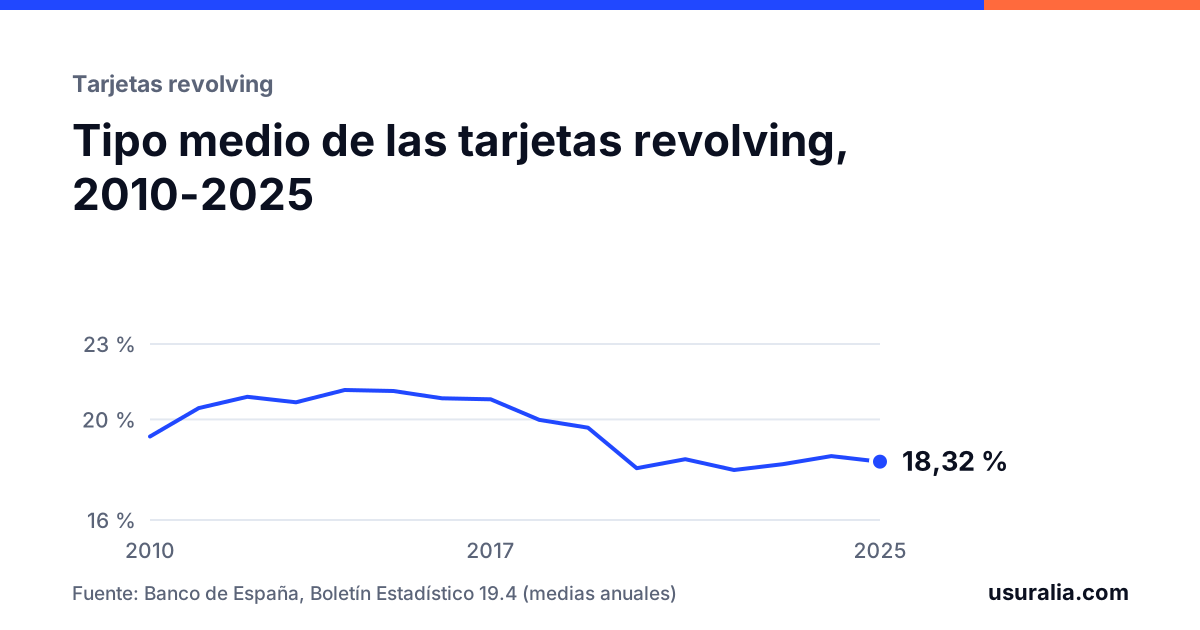
5. La TAE supera el 20 %. Busca en el contrato o en el extracto la TAE del pago aplazado. Si está por encima del 20 %, estás en territorio revolving.
Cómo se llama en tu contrato
Las entidades usan otros nombres: «pago aplazado», «pago flexible», «cuota fácil», «línea de crédito», «modalidad de pago fraccionado». Desde 2021 la normativa obliga a informar con más claridad sobre el crédito revolvente y a enviar al cliente información periódica, incluido cuándo terminaría de pagar si mantiene su cuota. Si recibes esa información en tus extractos, tu tarjeta lo es.
Comprueba tu extracto en dos minutos
Coge el último extracto y localiza:
- Saldo dispuesto: lo que debes.
- Cuota del mes.
- Intereses del periodo.
- Capital amortizado: cuota menos intereses y comisiones.
Divide el saldo entre el capital que amortizas cada mes. El resultado son los meses que tardarías en terminar, suponiendo que no vuelvas a usar la tarjeta. Si salen diez o quince años, ya sabes por qué no baja.
Qué tarjetas suelen serlo
- Las emitidas por financieras vinculadas a comercios: supermercados, grandes almacenes, electrónica, muebles, gasolineras.
- Las de entidades especializadas en crédito al consumo.
- Muchas tarjetas bancarias con la modalidad de pago aplazado activada.
Si lo es, qué mirar ahora
- La TAE del contrato y la fecha en que lo firmaste. Con esos dos datos se comprueba si hay usura.
- Cómo la contrataste. Si fue rápido y sin explicaciones, puede haber falta de transparencia.
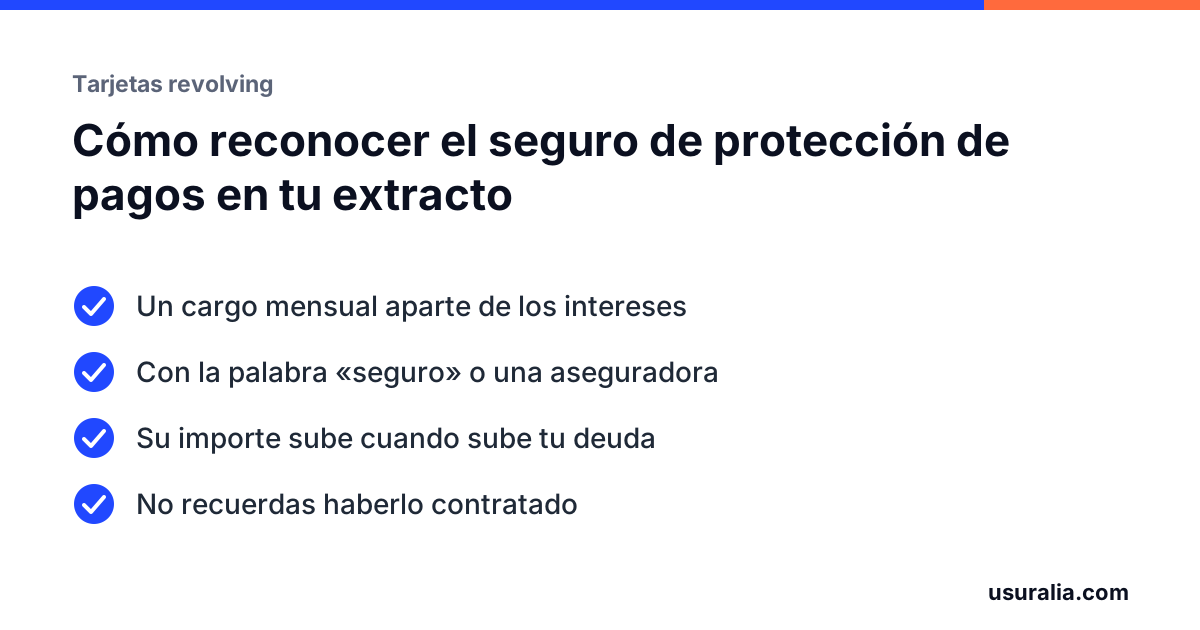
- Si tiene un seguro de protección de pagos cargado cada mes: también se revisa.
Y un consejo práctico mientras lo decides: si puedes, sube la cuota o cambia a pago total. Es la única forma de que el capital baje.
Preguntas frecuentes
¿Todas las tarjetas de crédito son revolving?
No. Una tarjeta de crédito en la que pagas el total a fin de mes, sin intereses, no funciona como revolving. Lo es cuando aplazas el pago con una cuota fija o un porcentaje y el crédito disponible se recompone. Muchas tarjetas permiten las dos modalidades, y a veces la de pago aplazado viene activada por defecto.
¿Las tarjetas de supermercados, grandes almacenes o tiendas de electrónica son revolving?
Muy a menudo sí. Las tarjetas emitidas por financieras vinculadas a comercios suelen ofrecer pago aplazado con tipos de interés altos y se contrataron con frecuencia en el propio establecimiento.
¿Cómo pido el contrato si no lo conservo?
Solicítalo por escrito a la entidad emisora, que está obligada a entregarte una copia. Pide también el histórico completo de movimientos y liquidaciones desde el alta.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Sentencia del Tribunal Supremo (Pleno) 149/2020, de 4 de marzo.
- Sentencias del Tribunal Supremo (Pleno) 154/2025 y 155/2025, de 30 de enero.
- Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.