En este artículo
Cuando una tarjeta revolving se declara nula por usura, la ley no entra en porcentajes: dice que solo tienes que devolver la suma recibida. Todo se reduce a comparar dos cifras.
Las dos columnas
Lo que usaste (capital dispuesto):
- Compras pagadas con la tarjeta.
- Retiradas de efectivo en cajero.
- Transferencias de la tarjeta a tu cuenta.
Lo que has pagado:
- Todas las cuotas mensuales, enteras.
- Pagos extraordinarios o amortizaciones.
No cuentan como «dinero recibido» los intereses, las comisiones (por emisión, por retirada en cajero, por impago o por exceso de límite) ni las primas del seguro de protección de pagos cargadas en la tarjeta. Son costes, y si el contrato es nulo no los debes.
El ejemplo
Tarjeta contratada en 2015. A lo largo de los años:
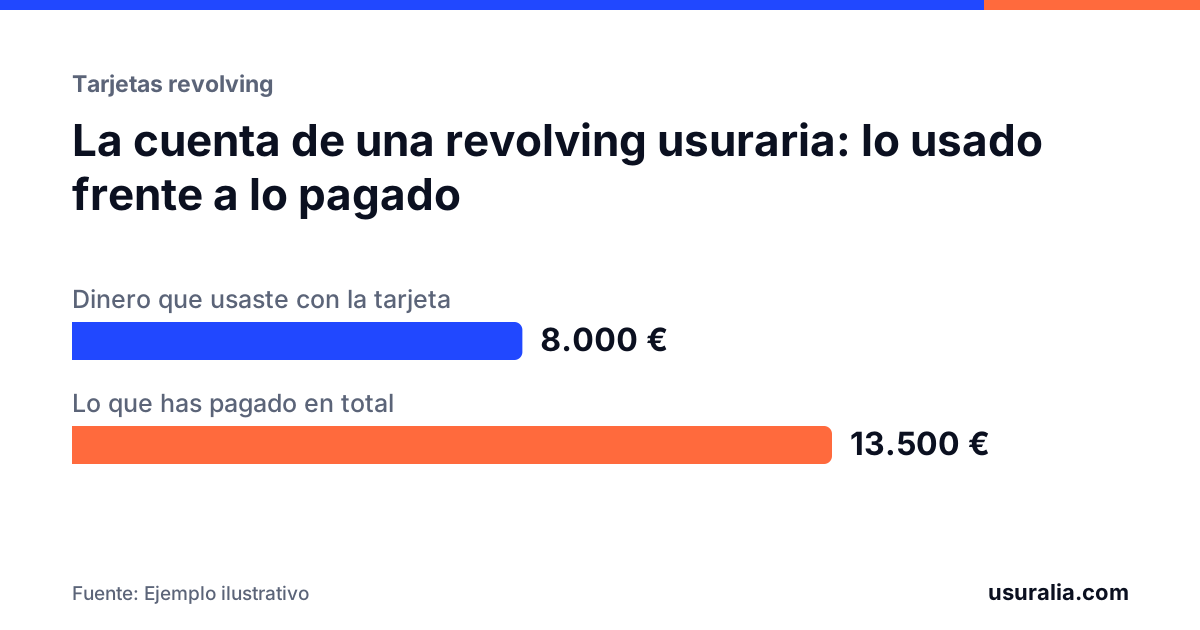
- Has usado 8.000 €.
- Has pagado 13.500 € en cuotas.
- El extracto dice que aún debes 2.100 €.
Con el contrato nulo: 13.500 € pagados menos 8.000 € dispuestos son 5.500 € a tu favor. Y los 2.100 € que el banco dice que debes desaparecen, porque ya has devuelto más de lo que recibiste.
El límite de los cinco años
En marzo de 2025 el Tribunal Supremo añadió una regla: la nulidad puede pedirse siempre, pero la devolución de dinero prescribe a los cinco años, pago a pago. Se recupera lo pagado por encima del capital en los cinco años anteriores a la reclamación.
En el ejemplo: si de los 5.500 € de exceso, 3.800 € corresponden a pagos de los últimos cinco años, esa es la cantidad que se puede recuperar. La deuda pendiente desaparece igualmente.
Por eso el cálculo real necesita el histórico de pagos con sus fechas, y por eso cada mes que pasa cuenta. Lo desarrollamos en la regla de los 5 años.
Si has pagado menos de lo que usaste
Usaste 6.000 € y has pagado 4.200 €. No hay devolución, pero tu deuda pasa a ser de 1.800 €, sin intereses, sea cual sea el saldo que marque el extracto.
Qué aumenta la cifra
- La antigüedad de los pagos recientes: cuanto más hayas pagado en los últimos cinco años, más se recupera.
- Una cuota baja mantenida mucho tiempo: casi todo lo pagado eran intereses.
- Comisiones y seguros cargados en la tarjeta.
- Los intereses legales que se suman a cada cantidad desde la fecha de su pago.
Cómo saber tu cifra
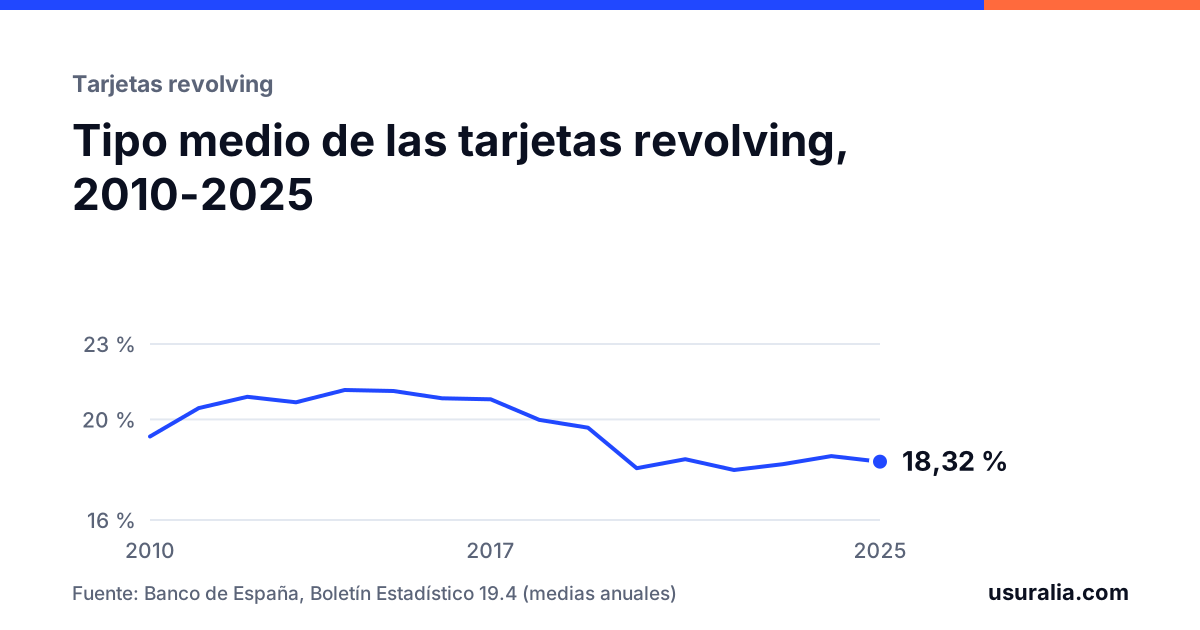
Pide a la entidad el cuadro histórico de movimientos desde el alta. Con él se suman las disposiciones y los pagos, año a año. Si antes quieres comprobar que tu tarjeta supera el umbral de usura, tienes la tabla de tipos medios por años.
Preguntas frecuentes
¿Qué documento necesito para saber cuánto me corresponde?
El histórico completo de movimientos y liquidaciones de la tarjeta desde el alta. La entidad está obligada a facilitártelo. Con los extractos mensuales también se puede calcular.
¿Me devuelven también intereses sobre lo cobrado de más?
Sí. Las cantidades a devolver generan el interés legal del dinero desde la fecha de cada pago.
He pagado menos de lo que he usado. ¿Me sirve reclamar?
Sí. Si el contrato es nulo, tu deuda queda reducida al capital pendiente, sin intereses ni comisiones. Dejas de pagar un interés superior al 20 % sobre esa cantidad.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura, artículo 3.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.