En este artículo
El día que compraste el coche firmaste muchas hojas. Años después, lo normal es no saber dónde están ni qué decía cada una. Para revisar una financiación hacen falta pocos documentos, y todos se pueden recuperar.
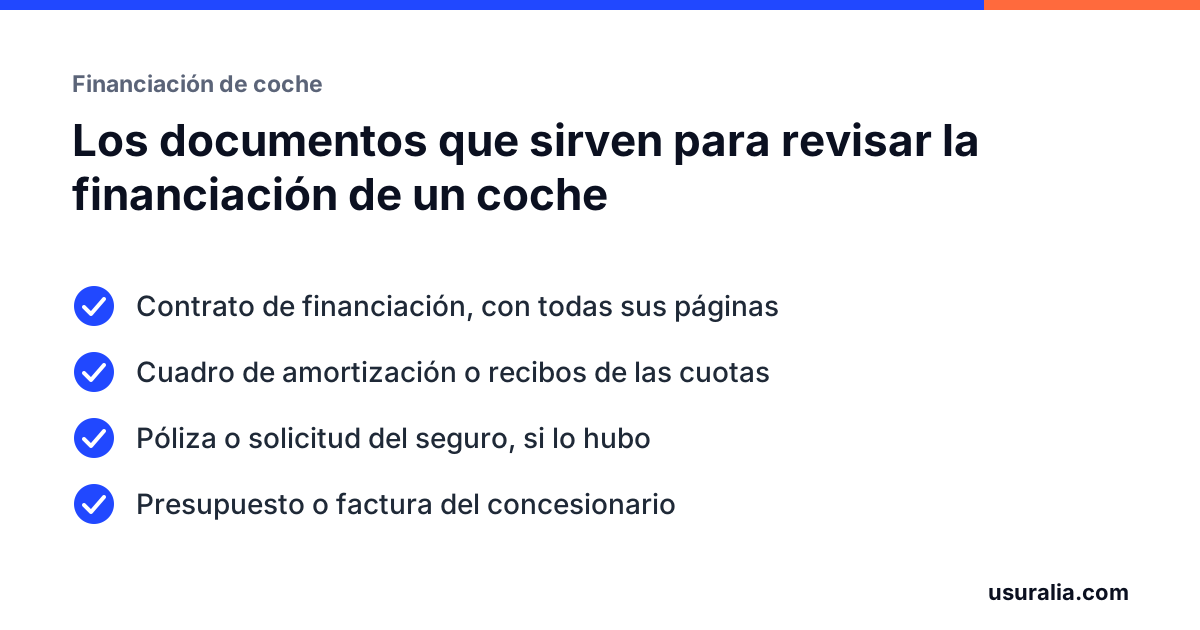
1. El contrato de financiación
Es el documento principal. Lo que importa de él:
- Condiciones particulares: importe total del crédito, TAE, tipo nominal, plazo, cuota, comisión de apertura.
- Desglose de lo financiado: precio del vehículo, entrada, seguros, servicios.
- Condiciones generales: comisiones por impago, cancelación anticipada, vencimiento anticipado.
2. El cuadro de amortización
La tabla con todas las cuotas: cuánto de cada una es capital y cuánto intereses. Sirve para saber qué has pagado y qué queda. La ley te da derecho a recibirlo gratis y en cualquier momento mientras dure el contrato. Si no lo tienes, los recibos del banco permiten reconstruirlo.
3. La póliza del seguro
Si en la financiación entró un seguro de vida o de protección de pagos, debería existir una solicitud o un boletín de adhesión firmado por ti y unas condiciones. Fíjate en la prima, en si es única, en la aseguradora y en quién es el beneficiario.
4. La información previa
Antes de firmar debieron entregarte la Información Normalizada Europea, un documento estándar con las características y el coste del crédito. Que no exista, o que esté fechado el mismo día de la firma, es un dato relevante.
5. Los papeles del concesionario
Presupuesto, pedido o factura del vehículo. Permiten comparar el precio real del coche con el importe financiado.
Cómo pedirlos
Primero, a la financiera. Por escrito, al servicio de atención al cliente, identificando el contrato y pidiendo copia del contrato, del cuadro de amortización y de la póliza. Guarda prueba del envío.
Si no contestan, protección de datos. Tus contratos contienen datos personales tuyos. El derecho de acceso obliga a la entidad a responder en el plazo de un mes. Si no lo hace, puedes reclamar ante la Agencia Española de Protección de Datos.
El seguro, a la aseguradora. Tiene obligación de entregarte la póliza.
El concesionario conserva la documentación de la venta.
Si no consigues todo
No hace falta tenerlo completo para empezar. Con el contrato, o incluso con los recibos de las cuotas y el importe que financiaste, ya se puede hacer una primera valoración. Lo que se revisa lo tienes en la guía de financiación de coche.
Preguntas frecuentes
La financiera ya no existe o cambió de nombre. ¿A quién pido el contrato?
A la entidad que la absorbió o que gestiona hoy tu préstamo: es la que aparece en los recibos de las cuotas. Si la deuda se vendió, a quien te la reclama.
¿Me pueden cobrar por darme una copia del contrato?
El cuadro de amortización es gratuito por ley durante la vida del contrato. Para el resto de documentos, el derecho de acceso a tus datos personales también es gratuito en su primera solicitud.
¿Sirve una foto del contrato hecha con el móvil?
Sí, siempre que se lean todas las páginas, incluidas las condiciones particulares, el reverso y las firmas.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 10 y 16.
- Reglamento (UE) 2016/679, General de Protección de Datos, artículos 12 y 15.
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.