En este artículo
Entre los cargos de muchas tarjetas revolving hay uno pequeño que se repite cada mes: el seguro de protección de pagos. Promete cubrir las cuotas si pierdes el empleo, enfermas o falleces. En la práctica es, para mucha gente, un coste añadido que nunca eligió de forma consciente.
Cómo funciona
No se paga una prima fija. Se cobra cada mes un porcentaje del saldo pendiente de la tarjeta. Las consecuencias:
- Cuanto más debes, más pagas de seguro.
- La prima se carga en la propia tarjeta, así que aumenta la deuda y genera intereses.
- En una revolving, donde la deuda apenas baja, el seguro se paga durante años.
Por qué se reclama
No lo pediste. Se incluyó en la solicitud de la tarjeta como una casilla marcada, o se activó por teléfono tras una llamada comercial. La normativa de consumo considera abusiva la imposición de servicios accesorios no solicitados.
No te lo explicaron. Para que la contratación sea válida tenías que saber qué cubría, qué excluía y cuánto costaba. Lo habitual es que no se entregara la póliza ni la información previa.
No encajaba contigo. Quien vende un seguro debe ofrecer uno adecuado a tus necesidades. Un seguro de desempleo vendido a un autónomo, a un funcionario o a un jubilado cubre un riesgo que no existe o que la póliza excluye.
Cómo localizarlo
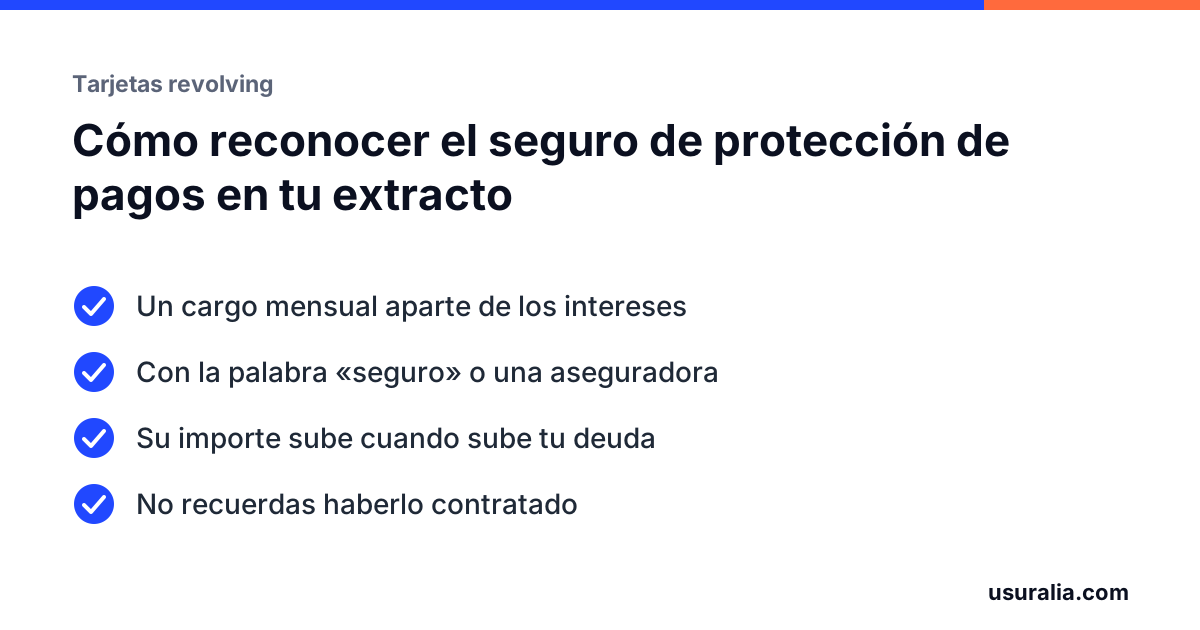
- Revisa varios extractos: busca un cargo mensual distinto de los intereses.
- Mira el contrato o la solicitud de la tarjeta: suele haber un apartado de seguro opcional.
- Pide a la entidad la póliza y la fecha de alta.
Qué se puede recuperar
- Todas las primas cobradas, y los intereses que generaron al cargarse en la tarjeta.
- Si además la tarjeta es usuraria, las primas no forman parte del capital dispuesto: se restan junto con los intereses y las comisiones. Está explicado en cuánto te devuelven por una revolving.
Mientras tanto, da de baja el seguro
Si no lo quieres, pide la baja por escrito y guarda la prueba. Deja de cobrarse desde ese momento. La baja no te impide reclamar después lo ya pagado.
El resto de lo que se revisa en una tarjeta de este tipo está en la guía de tarjetas revolving.
Preguntas frecuentes
¿Cómo sé si estoy pagando este seguro?
Revisa el extracto mensual: aparece como «seguro», «prima seguro», «protección de pagos» o con el nombre de una aseguradora, como un cargo separado de los intereses.
¿Puedo darlo de baja?
Sí. Es un seguro voluntario y puedes pedir la baja a la entidad o a la aseguradora por escrito. La baja evita cargos futuros; para recuperar lo ya pagado hay que reclamar.
Tuve una baja laboral o me quedé en paro y el seguro no cubrió nada. ¿Es normal?
Estas pólizas suelen tener exclusiones y periodos de carencia amplios. Si el seguro no era adecuado para tu situación cuando te lo vendieron, es un argumento más para reclamar su contratación.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro.
- Real Decreto-ley 3/2020, de 4 de febrero, libro segundo (distribución de seguros).
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 80, 82 y 89.4.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículo 3.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.