En este artículo
Fuiste a comprar un coche y saliste, además, con un seguro de vida. O de «protección de pagos». Quizá te dijeron que era necesario para aprobar la financiación, o que así salía mejor la cuota. Quizá ni te lo dijeron. Es uno de los conceptos que más encarece la financiación de un coche y uno de los que más se reclaman.
Qué es un seguro de prima única financiada
Un seguro normal se paga mes a mes o año a año. El de prima única se paga entero y por adelantado: toda la cobertura de los cinco, seis o siete años del préstamo, de golpe.
Como nadie lleva ese dinero encima, la financiera lo añade al préstamo. El resultado:
- Pagas intereses sobre la prima durante toda la vida del préstamo.
- El importe financiado es mayor que el precio real del coche.
- La cuota sube sin que el coche sea mejor.
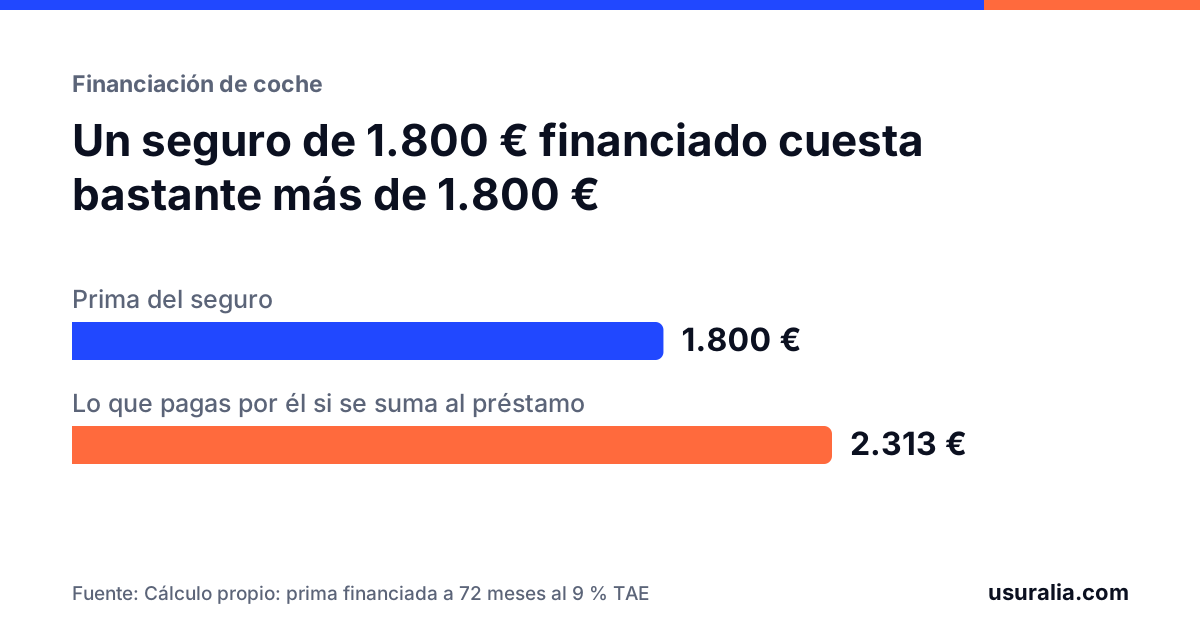
Un ejemplo. Coche de 18.000 €, entrada de 3.000 €. Deberías financiar 15.000 €. Pero el contrato dice 17.300 €: 1.800 € de seguro y 500 € de comisión de apertura. A una TAE del 9 % a seis años, esos 2.300 € añadidos acaban costando bastante más de 2.300 €.
Por qué se puede reclamar
Vender un seguro junto a un préstamo no es ilegal. Lo que la ley no admite es alguna de estas situaciones:
Que te lo impusieran. La normativa de consumo considera abusiva la imposición de bienes o servicios accesorios no solicitados. Si la única forma de conseguir la financiación era aceptar ese seguro con esa aseguradora, hay un problema.
Que no te lo explicaran. Una cláusula que no has negociado tiene que ser transparente: debías poder entender qué contratabas, cuánto costaba en total, que se sumaba al capital y que ibas a pagar intereses por ello.
Que no pudieras elegir. Quien distribuye un seguro tiene deberes de información previa y debe venderte algo que encaje con tus necesidades. Un seguro de desempleo vendido a un autónomo o a un jubilado, por ejemplo, difícilmente encaja.
Que no contara en la TAE. Si el seguro era condición para obtener el préstamo, su coste forma parte del coste total del crédito y debía reflejarse en la TAE. Si no se incluyó, la TAE que te enseñaron era más baja que la real.
Cómo localizarlo en tu contrato
- Busca el importe total del crédito y compáralo con el precio del coche menos la entrada.
- Revisa las condiciones particulares: «seguro», «prima», «protección de pagos», «vida», o el nombre de una aseguradora.
- Mira si firmaste una solicitud de seguro o un boletín de adhesión aparte. A veces es una hoja más entre todas las que se firman ese día.
- Comprueba si la póliza dice quién es el beneficiario: es muy habitual que sea la propia financiera.
Qué se puede recuperar
Si la contratación del seguro se anula, lo que se reclama es la prima y los intereses que has pagado por haberla financiado.
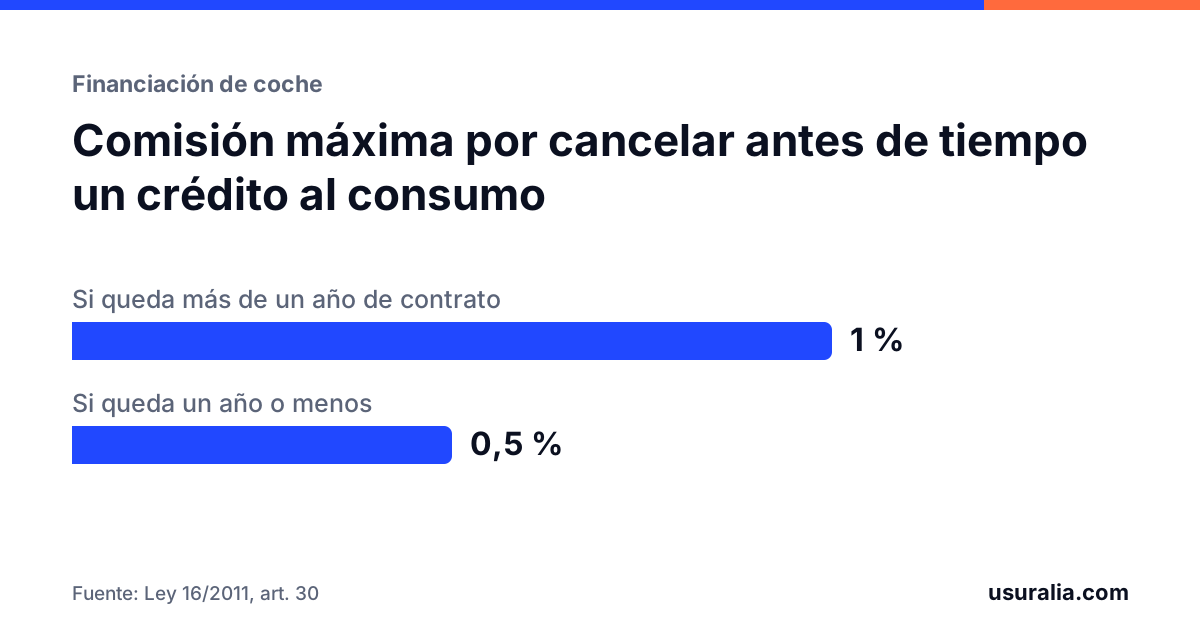
Hay además un derecho que no depende de reclamar nada abusivo: si cancelaste el préstamo antes de tiempo, te corresponde la parte de prima no consumida. La cobertura estaba pensada para toda la duración del préstamo; si el préstamo se acaba antes, el seguro también, y lo pagado por el tiempo restante se devuelve.
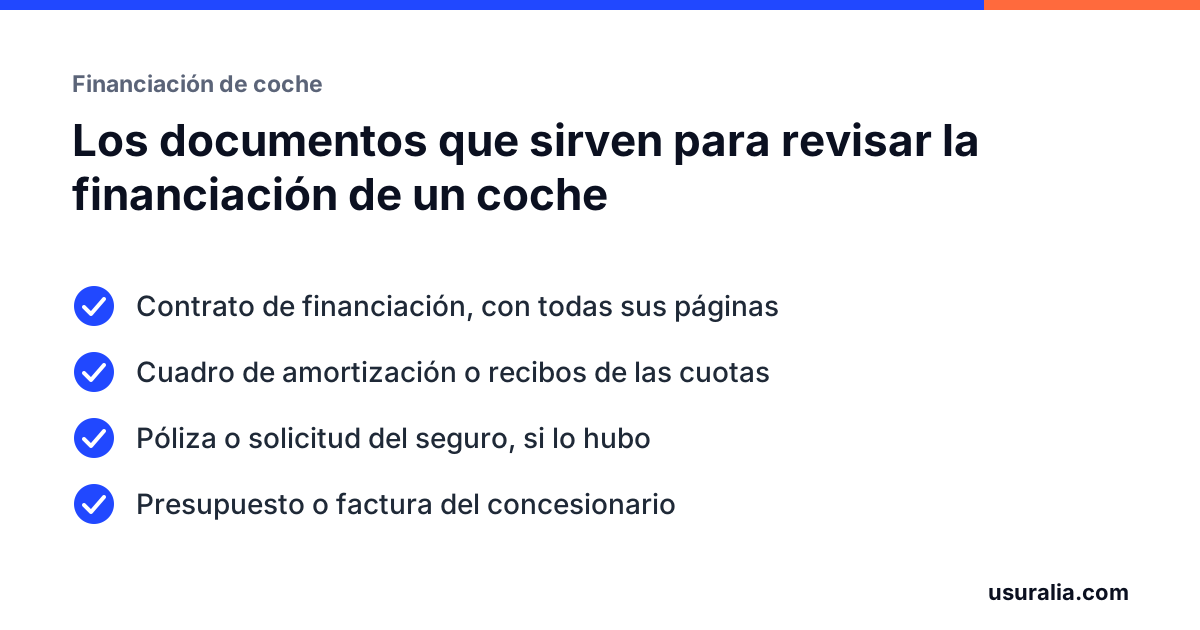
Qué documentos sirven
- El contrato de financiación.
- La póliza o el boletín de adhesión, si lo tienes.
- El cuadro de amortización.
- Cualquier presupuesto u oferta del concesionario donde se vea el precio del coche.
Si no localizas la póliza, la aseguradora y la financiera están obligadas a facilitártela. El resto de conceptos revisables de tu financiación están en la guía de financiación de coche.
Preguntas frecuentes
¿Cómo sé si en mi financiación hay un seguro de prima única?
Mira el importe total financiado: si es mayor que el precio del coche menos la entrada, hay conceptos añadidos. En el contrato suele aparecer como «seguro», «protección de pagos», «prima» o el nombre de una aseguradora, con un importe único de varios cientos o miles de euros.
¿Puedo reclamar el seguro si firmé la póliza?
Haber firmado no cierra la puerta. Lo que se examina es si te explicaron de forma comprensible qué contratabas, cuánto costaba, que se sumaba al préstamo y que podías no contratarlo o hacerlo con otra aseguradora.
Cancelé el préstamo antes de tiempo. ¿Qué pasa con el seguro?
Tienes derecho a que te devuelvan la parte de la prima correspondiente al tiempo que ya no vas a estar cubierto. Muchas personas no lo saben y nadie se lo devuelve si no lo piden.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 16, 30 y 32.
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 80, 82 y 89.4.
- Real Decreto-ley 3/2020, de 4 de febrero, libro segundo (distribución de seguros).
- Ley 50/1980, de 8 de octubre, de Contrato de Seguro.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.