En este artículo
La pregunta más repetida antes de reclamar es cuánto va a tardar. La respuesta honesta tiene dos partes: una que se puede prever y otra que depende de un juzgado.
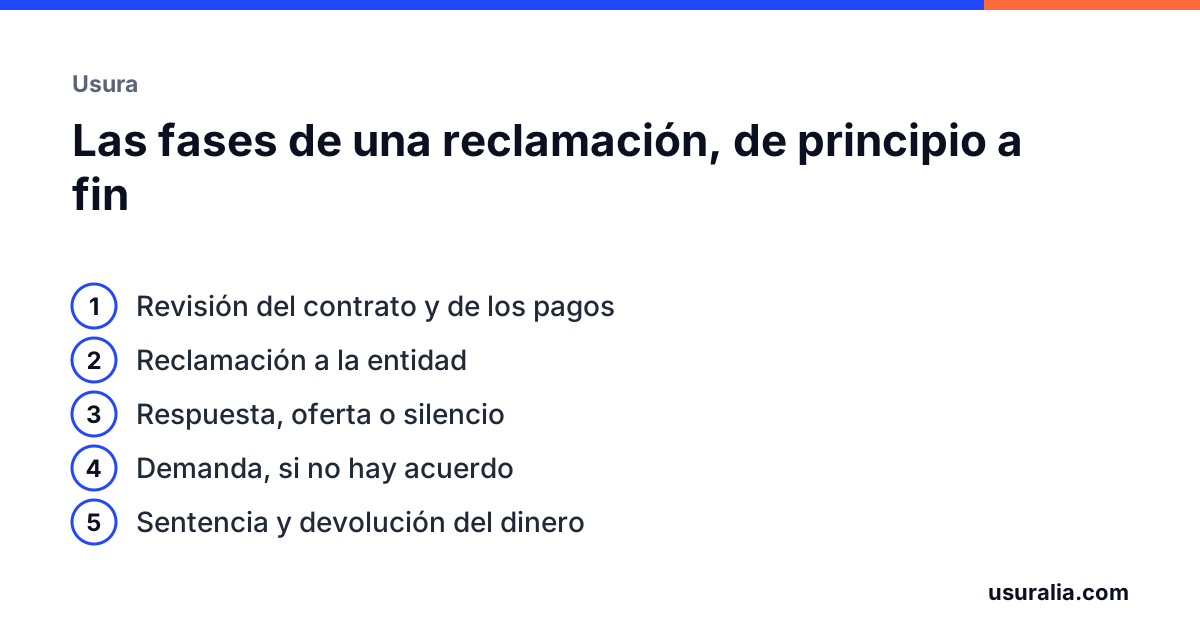
Fase 1: revisión
Se analiza el contrato y, si los hay, los extractos o el cuadro de amortización: TAE, fecha, comisiones, seguros, cuánto has pagado. Con la documentación completa es cuestión de días. Si falta el contrato hay que pedírselo a la entidad, y eso puede añadir varias semanas.
Fase 2: reclamación a la entidad
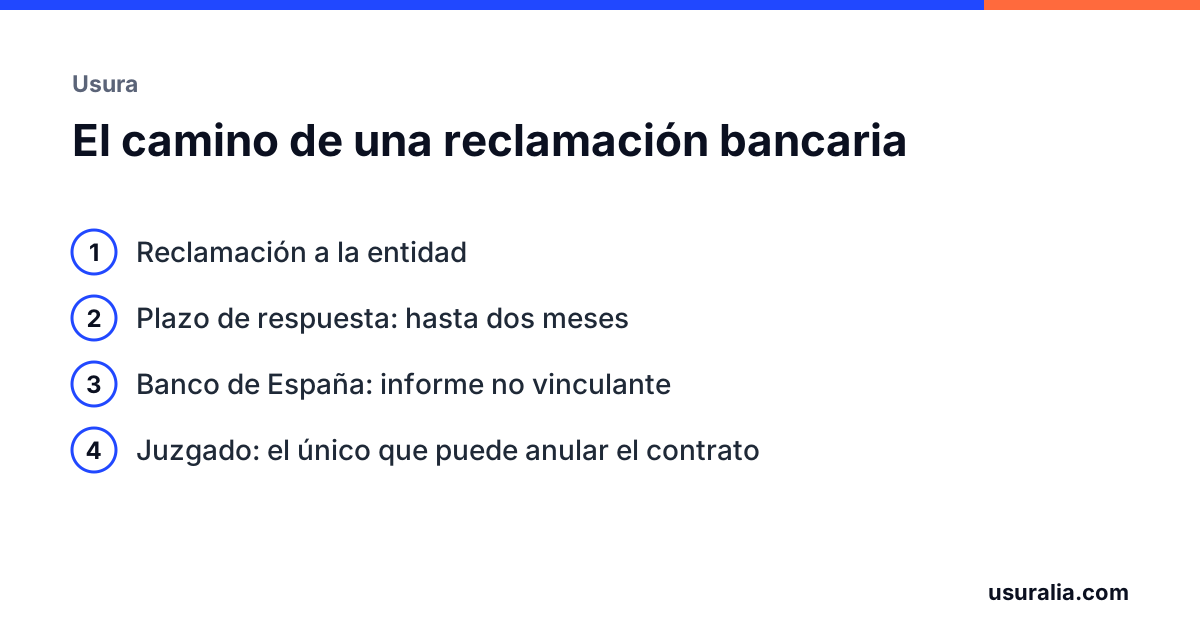
Es obligatoria y marca la fecha que cuenta para la prescripción. La entidad dispone de un plazo de respuesta de entre 15 días hábiles y dos meses, según el caso. Tienes el detalle en cómo reclamar al banco por escrito.
Fase 3: respuesta
Tres desenlaces posibles:
- Acuerdo. La entidad acepta devolver una cantidad. El caso puede cerrarse en pocas semanas.
- Oferta insuficiente. Decides tú si la aceptas o sigues.
- Negativa o silencio. Queda abierta la vía judicial.
Fase 4: juicio
Aquí está la incertidumbre. La duración depende casi por completo del juzgado: algunos resuelven en unos meses y otros acumulan retrasos de más de un año. Influyen también la cuantía, que determina el tipo de procedimiento, y si la entidad recurre la sentencia.
En contratos de tarjetas, préstamos y gastos de hipoteca, muchas entidades se allanan (dan la razón al cliente) o llegan a un acuerdo una vez presentada la demanda, lo que acorta el proceso.
Fase 5: cobro
Con sentencia firme o con acuerdo, la entidad debe pagar. Si no lo hace voluntariamente se pide la ejecución, que añade unas semanas.
Qué puedes hacer tú para que vaya más rápido
- Aportar todo desde el primer día: contrato, extractos, recibos, cartas de la entidad.
- Contestar pronto cuando se te pida un dato o una firma.
- No esperar para empezar. El tiempo que tardes en reclamar no solo retrasa el final: en los créditos usurarios reduce lo que puedes recuperar, porque solo cuentan los cinco años anteriores a la reclamación.
Las costas
Cuando una sentencia estima la demanda de un consumidor, lo normal es que condene en costas a la entidad, es decir, que esta pague los gastos del proceso. Si la demanda se desestima, las costas pueden recaer en el consumidor. Es un riesgo que debe explicarse antes de decidir si se demanda.
Preguntas frecuentes
¿Tengo que ir al juzgado en persona?
En la mayoría de estos procedimientos la discusión es jurídica y se basa en documentos, por lo que muchas veces se resuelven sin vista o sin que el cliente tenga que declarar. Depende del juzgado y de lo que pida la otra parte.
¿Puedo dejar de pagar mientras dura la reclamación?
Dejar de pagar tiene consecuencias (intereses de demora, ficheros de morosos, reclamación judicial) mientras el contrato no se haya declarado nulo. Es una decisión que conviene valorar con quien lleve tu caso.
¿Qué pasa si la entidad me ofrece un acuerdo?
Puedes aceptarlo o rechazarlo. Antes de decidir conviene comparar lo que ofrecen con lo que te correspondería si se declarase la nulidad, y leer a qué renuncias al firmar.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley Orgánica 1/2025, de 2 de enero, de medidas en materia de eficiencia del Servicio Público de Justicia.
- Ley 1/2000, de Enjuiciamiento Civil.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.