En este artículo
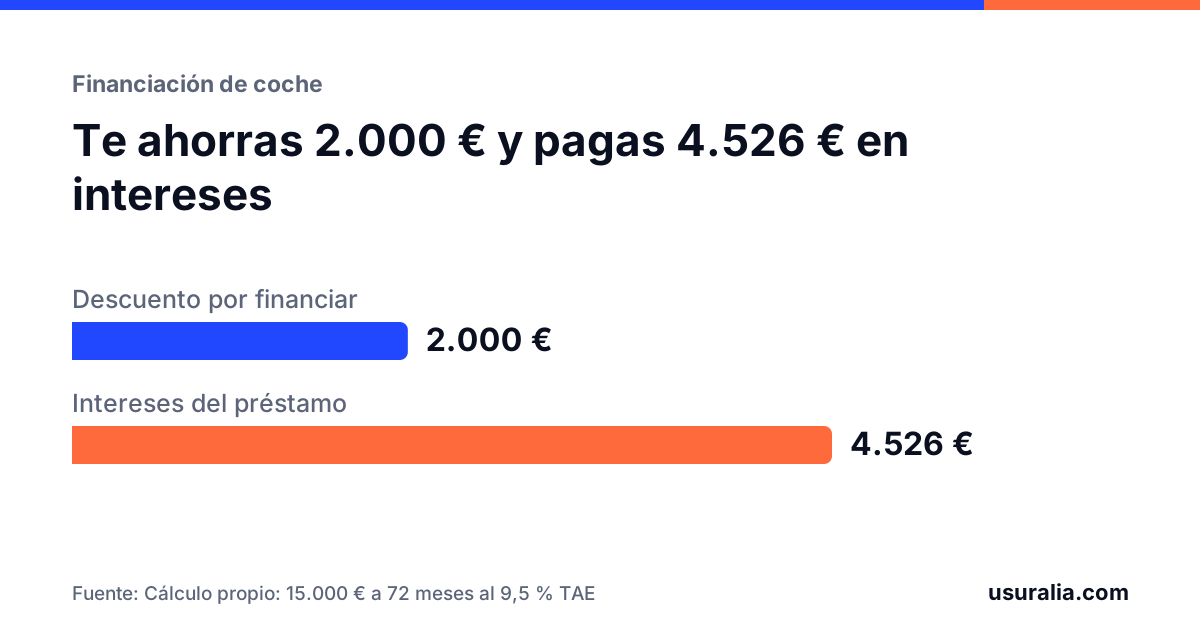
En España, según la OCU, alrededor del 60 % de los coches nuevos se compran con un préstamo, y más de la mitad de esos préstamos se firman en el propio concesionario. Es una firma rápida, en medio de la ilusión de la compra, y con un incentivo claro: «si lo financias, te descuento 2.000 €».
Ese contrato es un crédito al consumo como cualquier otro, y se puede revisar. Estas son las cuatro cosas que conviene mirar.
1. El interés: la TAE frente al mercado
La financiación de un coche se compara con el tipo medio que publica el Banco de España para el crédito al consumo del plazo correspondiente (de uno a cinco años, o más de cinco). Ese tipo medio ha estado durante años por debajo del 10 %.
Si la TAE de tu contrato lo supera con mucha diferencia, puede haber usura. En marzo de 2026 el Tribunal Supremo declaró usurario un préstamo personal al 16,61 % cuando la media de su categoría era del 8,10 %: 8,51 puntos de diferencia. La referencia que maneja son 6 puntos.
Si el contrato es usurario, solo se devuelve el capital: todos los intereses y comisiones pagados se descuentan o se recuperan. Tienes el método completo en cómo saber si tu TAE es usuraria.
Ojo con el descuento por financiar. Un precio rebajado a cambio de un préstamo caro puede salir peor que pagar al contado: el ahorro inicial se devuelve con creces en intereses.
2. La comisión de apertura
Es un porcentaje del importe financiado que se cobra al inicio y que, muy a menudo, se suma al propio préstamo: pagas intereses durante años sobre una comisión.
No toda comisión de apertura es ilegal. Lo que se examina es si se informó con claridad, si responde a un servicio real y si su importe es proporcionado respecto a lo habitual en el mercado. La OCU ha detectado comisiones de hasta el 3,95 % en financiaciones de coche, muy por encima de lo usual. Lo desarrollamos en la comisión de apertura en la financiación del coche.
3. El seguro vinculado
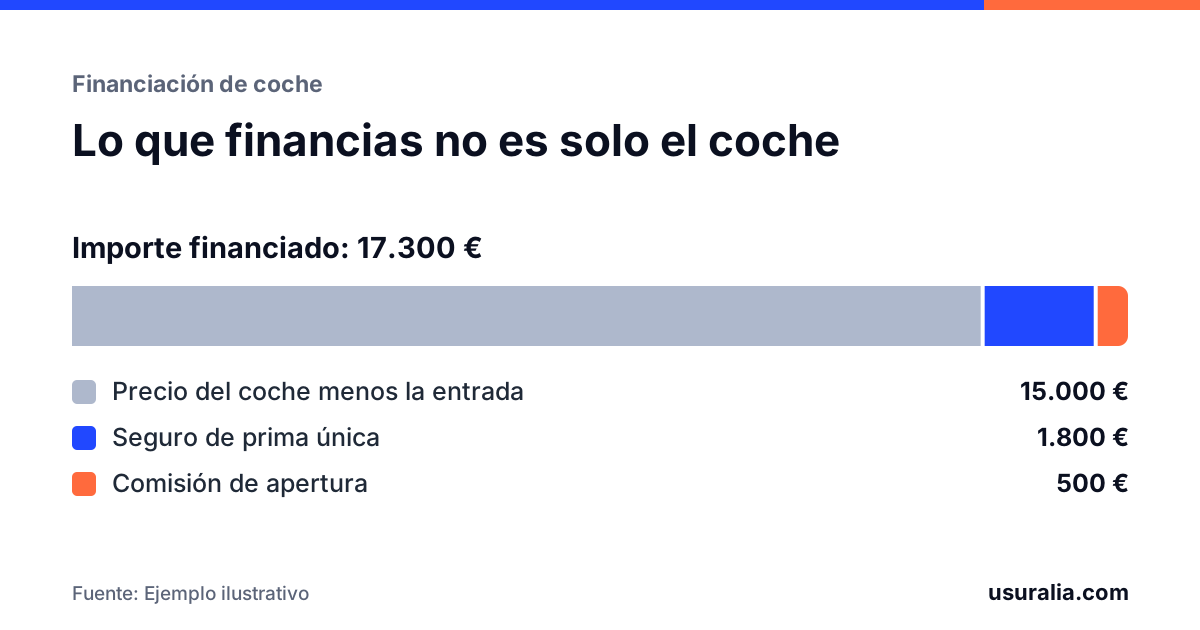
Seguro de vida, de protección de pagos o de desempleo, contratado «con» el préstamo. El problema habitual es el seguro de prima única financiada: toda la prima de varios años se cobra de golpe el primer día, se añade al capital y genera intereses hasta la última cuota.
La ley no prohíbe ofrecer un seguro, pero sí imponerlo o colarlo sin una explicación clara y sin que puedas elegir. Está explicado en el seguro vinculado a la financiación del coche.
4. Los extras financiados
Mantenimiento, extensión de garantía, «pack de servicios», gastos de gestión. Cada concepto que se añade al importe financiado encarece todas las cuotas. La pregunta es siempre la misma: ¿lo pediste tú, sabías lo que costaba y podías decir que no?
La normativa de consumo considera abusivo imponer bienes o servicios accesorios no solicitados.
Otras cláusulas que conviene mirar
- Vencimiento anticipado por un solo impago: que la financiera pueda exigir toda la deuda por el retraso en una cuota es una medida desproporcionada.
- Comisiones por reclamación de impago fijas y automáticas, que no responden a una gestión real.
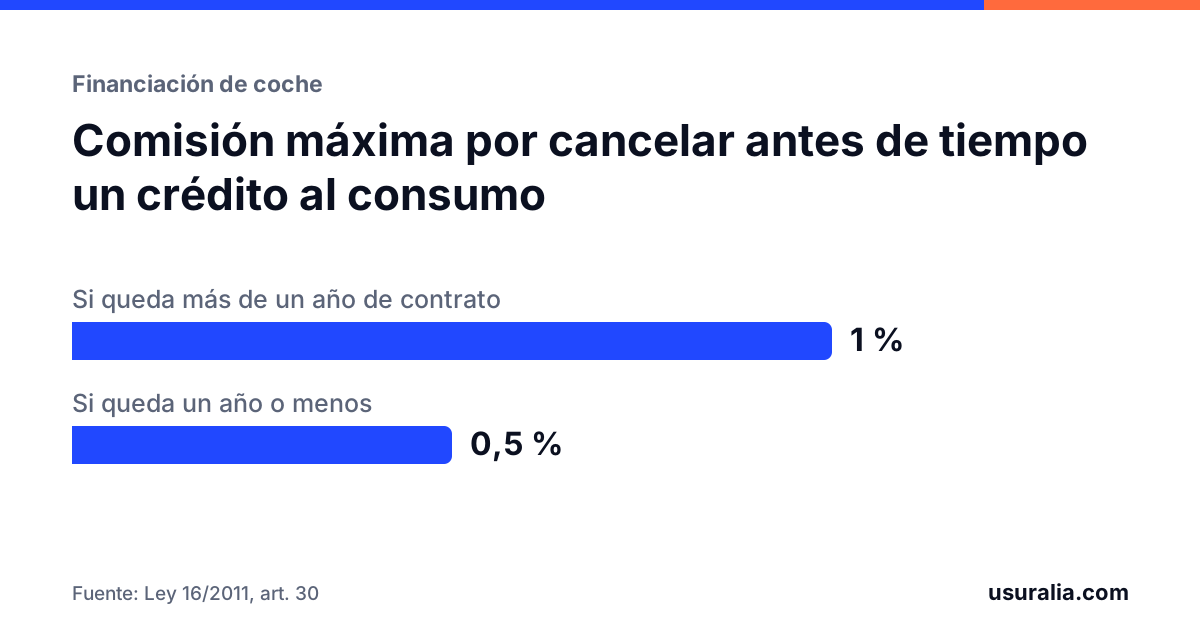
- Penalizaciones por cancelar antes de tiempo por encima de los límites legales: como máximo, el 1 % de lo amortizado anticipadamente si queda más de un año de contrato, y el 0,5 % si queda menos.
Cómo saber si tu contrato tiene algo de esto
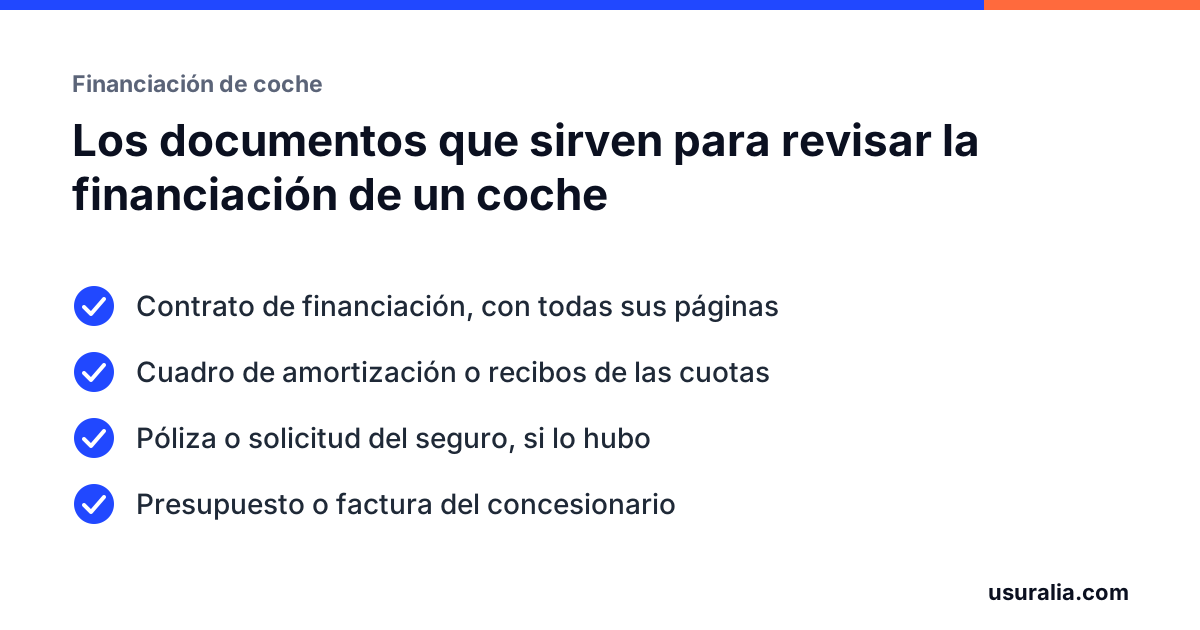
Necesitas tres documentos, o los que tengas de ellos:
- El contrato de financiación con sus condiciones particulares.
- El cuadro de amortización o los recibos de las cuotas.
- La póliza del seguro, si la hubo.
Con el contrato basta para empezar. Mira el importe total financiado y compáralo con el precio del coche menos la entrada: la diferencia son los conceptos añadidos.
Qué plazo tienes
Puedes revisar un contrato en vigor, uno cancelado antes de tiempo o uno terminado hace años. Pero el dinero recuperable tiene un límite: en general, lo pagado de más en los cinco años anteriores a la reclamación. Por eso una financiación que terminaste de pagar hace tres años todavía tiene recorrido, y una de hace siete, muy poco. Más detalle en la regla de los 5 años.
Preguntas frecuentes
¿Puedo reclamar si ya terminé de pagar el coche?
Sí, un contrato cancelado se puede revisar igual. El límite está en el dinero: en general se recupera lo pagado de más en los cinco años anteriores a la reclamación, así que cuanto antes se revise, mejor.
¿Reclamar afecta a mi coche o a la garantía?
No. La reclamación se dirige contra la financiera por las condiciones del préstamo. No afecta a la propiedad del vehículo ni a la garantía del fabricante o del vendedor.
No tengo el contrato de financiación. ¿Qué hago?
Pide una copia a la financiera: está obligada a dártela. Mientras tanto, los recibos de las cuotas y el cuadro de amortización ya permiten una primera revisión.
¿Qué es más reclamable, el interés o los seguros?
Depende del contrato. En financiaciones con TAE moderada, lo más habitual es encontrar seguros de prima única o servicios añadidos que encarecieron el préstamo sin que el cliente lo eligiera de verdad. Con TAE altas, puede haber usura.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo.
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (Real Decreto Legislativo 1/2007), artículos 80, 82, 87 y 89.
- Sentencia del Tribunal Supremo 366/2026, de 9 de marzo.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
- OCU, campaña sobre cláusulas abusivas en la financiación de coches en concesionarios (febrero de 2025).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.