En este artículo
Cuando el banco rechaza una reclamación, el siguiente paso que casi todo el mundo conoce es «ir al Banco de España». Es gratuito y no necesita abogado. Pero conviene saber qué puede hacer por ti y qué no, porque en materia de usura y cláusulas abusivas sus límites son importantes.
Cuándo puedes acudir
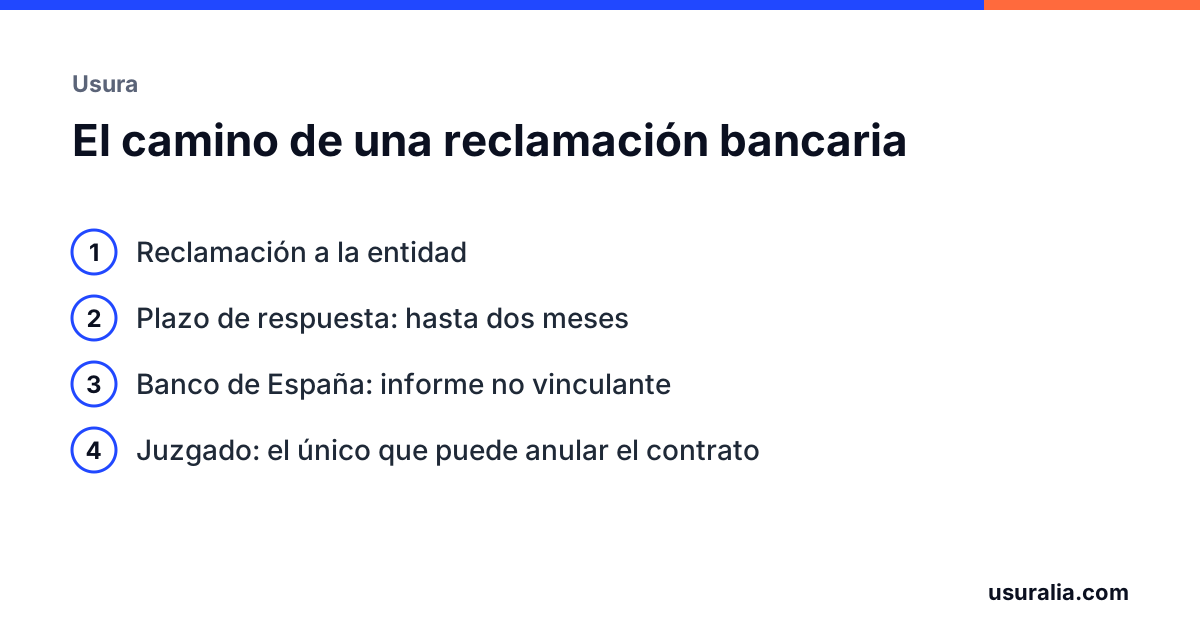
Solo después de haber reclamado a la entidad y de que haya pasado su plazo de respuesta sin contestar, o de que la respuesta no te satisfaga. Tienes que aportar copia de esa reclamación previa.
Se presenta por la sede electrónica del Banco de España o por escrito, con tus datos, los de la entidad, los hechos y la documentación.
Qué examina
El servicio de reclamaciones comprueba si la entidad respetó la normativa de transparencia y protección de la clientela y las buenas prácticas bancarias: si te entregó la información que debía, si las comisiones cobradas estaban previstas y respondían a un servicio, si atendió correctamente tus solicitudes.
Lo que no hace
- No declara la nulidad de un contrato por usura ni de una cláusula por abusiva. Esa decisión corresponde en exclusiva a los tribunales.
- No fija indemnizaciones ni valora daños y perjuicios.
- No obliga a la entidad: su informe no es vinculante.
Por eso, para una tarjeta revolving con una TAE usuraria o para los gastos de una hipoteca, el Banco de España rara vez resuelve el fondo del asunto.
Cuándo sí compensa
- Cuando el problema es de información o de trámite: no te entregan el contrato, el cuadro de amortización o los extractos; te cobran una comisión que no figura en el contrato; no atienden una cancelación.
- Cuando quieres un informe a tu favor que acompañar después a una demanda.
- Cuando la cantidad es pequeña y la entidad suele rectificar ante un informe desfavorable.
Lo que viene: una autoridad con resoluciones vinculantes
Está en tramitación en el Congreso la ley que crea la Autoridad de Defensa del Cliente Financiero, un organismo que sustituirá a los actuales servicios de reclamaciones. El proyecto prevé que sus resoluciones sean vinculantes para la entidad en las reclamaciones de importe inferior a 20.000 €, incluidas las relativas a cláusulas abusivas. Todavía no está aprobada ni en funcionamiento, y su contenido puede cambiar.
Mientras tanto
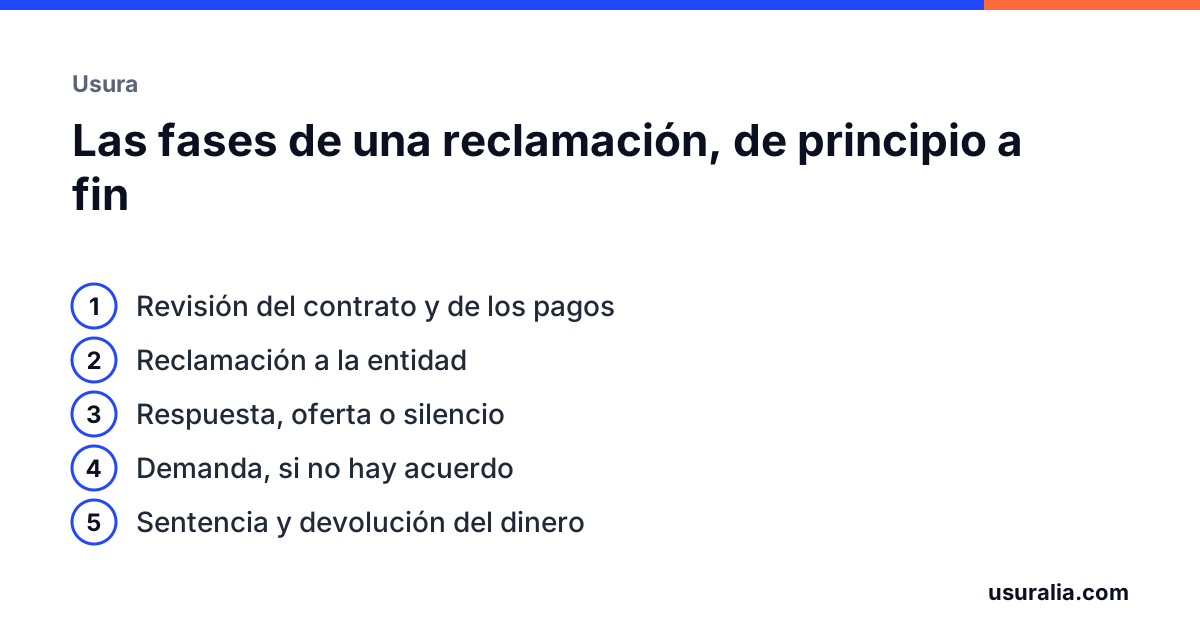
Para recuperar dinero por usura o por cláusulas abusivas, el camino sigue siendo el mismo: reclamación a la entidad y, si no hay acuerdo, el juzgado. La reclamación previa, además de obligatoria, fija la fecha que cuenta para la prescripción.
Preguntas frecuentes
¿Cuesta dinero reclamar ante el Banco de España?
No. El procedimiento es gratuito y no requiere abogado ni procurador.
¿Si el Banco de España me da la razón, el banco tiene que devolverme el dinero?
No está obligado. El informe no es vinculante, aunque muchas entidades rectifican tras un informe desfavorable y, si no lo hacen, el informe es una prueba útil en un juicio posterior.
¿Reclamar ante el Banco de España retrasa o impide ir al juzgado?
No lo impide. Puedes acudir al juzgado después, o directamente tras la reclamación a la entidad. Lo que no se puede es tramitar a la vez la misma cuestión ante el Banco de España y ante un tribunal.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Orden ECC/2502/2012, de 16 de noviembre, por la que se regula el procedimiento de presentación de reclamaciones ante los servicios de reclamaciones del Banco de España, la CNMV y la Dirección General de Seguros.
- Banco de España, Memoria de Reclamaciones.
- Proyecto de Ley por la que se crea la Autoridad Administrativa Independiente de Defensa del Cliente Financiero (en tramitación).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.