En este artículo
La tarjeta revolving es el producto que devolvió la palabra «usura» a los juzgados españoles. Cuota baja, deuda que no baja nunca e intereses del 24, 26 o 27 %. Desde 2015 el Tribunal Supremo ha ido fijando reglas cada vez más precisas, y hoy se puede saber con bastante seguridad si una tarjeta es reclamable.
Por qué la deuda no baja
En una revolving eliges una cuota fija o un porcentaje pequeño de la deuda. Con una cuota baja, casi todo lo que pagas son intereses; el capital apenas se reduce. Y como el crédito se «recarga» con cada pago, puedes volver a disponer de él. Además, los intereses y comisiones impagados se suman a la deuda y generan nuevos intereses.
El resultado es lo que los tribunales llaman el efecto «bola de nieve»: años pagando sin que la deuda desaparezca. Si no tienes claro que tu tarjeta sea de este tipo, mira cómo saber si tu tarjeta es revolving.
La regla del Supremo, en tres sentencias
2015: no hace falta demostrar necesidad. Para que haya usura basta con que el interés sea notablemente superior al normal del dinero y desproporcionado. No hay que probar que firmaste por una situación angustiosa.
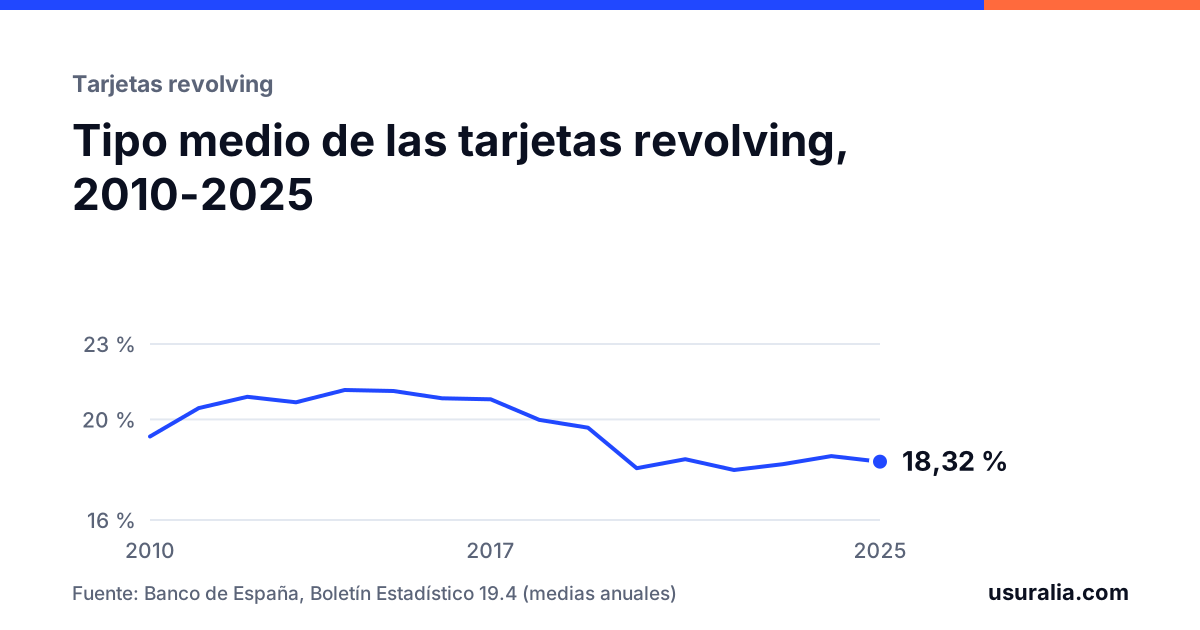
2020: se compara con otras revolving. El «interés normal» es el tipo medio de la categoría específica de tarjetas revolving que publica el Banco de España, no el del crédito al consumo en general. Ese tipo medio ya es muy alto, así que hay poco margen para subirlo más.
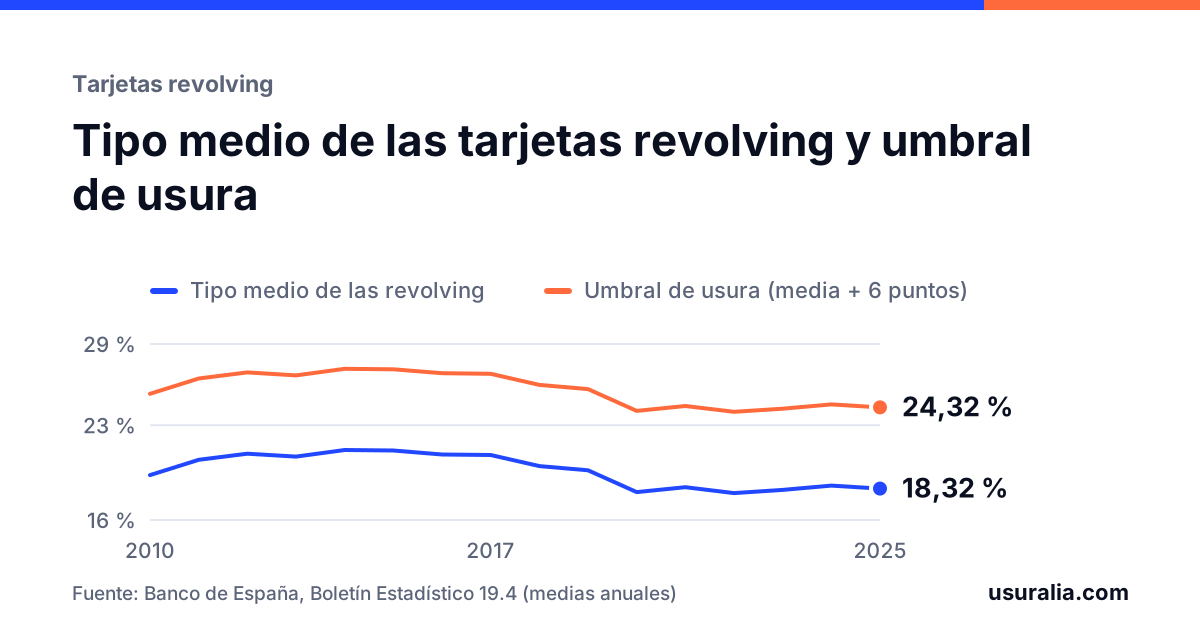
2023: el umbral son 6 puntos. El Pleno puso número a ese margen: la TAE es notablemente superior cuando excede en más de 6 puntos porcentuales el tipo medio de las revolving en la fecha del contrato.
Cómo aplicarlo a tu tarjeta
- Localiza la TAE en tu contrato y la fecha en que lo firmaste.
- Busca el tipo medio de las tarjetas revolving del Banco de España para esa fecha. Para contratos anteriores a 2010 no hay serie específica, y el Supremo indica acudir a los datos más próximos disponibles.
- Resta.
Como orientación: con tipos medios que en los últimos años se han movido alrededor del 18–20 %, una TAE por encima del 24–26 % suele superar el umbral. El dato exacto depende del mes y el año de tu contrato.
Qué se recupera
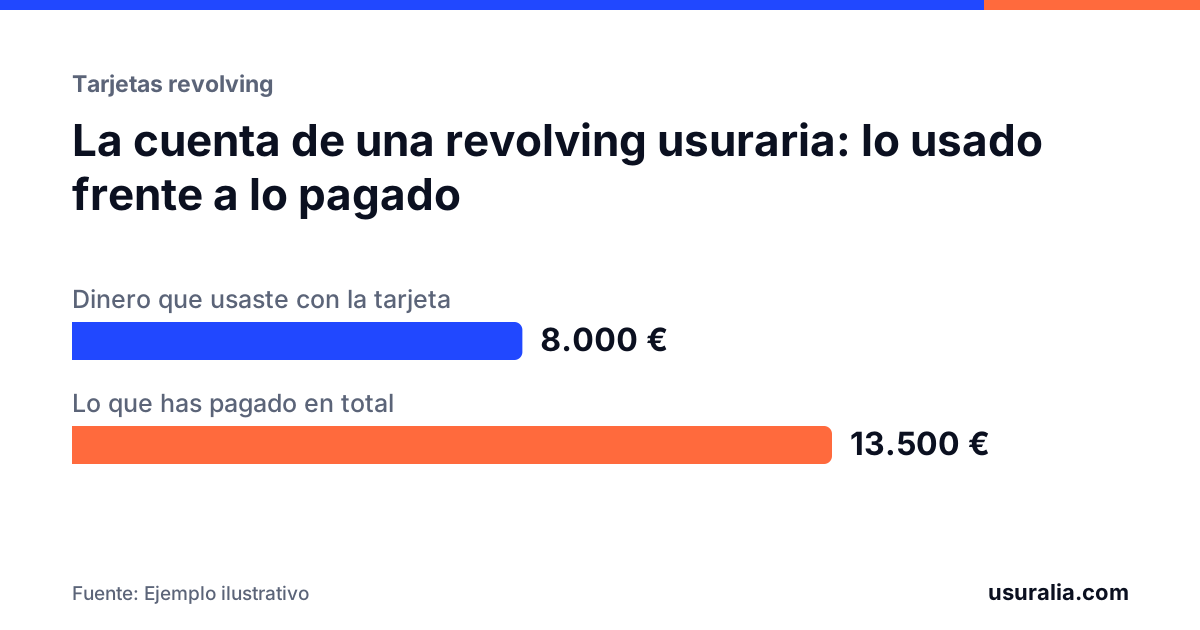
Si la tarjeta es usuraria, el contrato es nulo y solo debes devolver el dinero del que has dispuesto: compras, retiradas en cajero, transferencias. Todo lo demás (intereses, comisiones, y en su caso las primas de seguros cargadas en la tarjeta) se resta.
Se hace una cuenta sencilla: total dispuesto menos total pagado.
- Si has pagado más de lo que dispusiste, el banco te devuelve la diferencia.
- Si has pagado menos, solo debes el resto, sin intereses.
Desde 2025 hay un límite temporal: la devolución alcanza a lo pagado de más en los cinco años anteriores a la reclamación. La nulidad se puede pedir siempre, pero el dinero más antiguo se pierde. Por eso no conviene esperar: lo explicamos en la regla de los 5 años.
Si tu TAE no llega al umbral
Muchas entidades bajaron sus tipos justo por debajo del límite tras las primeras sentencias. Eso no las deja a salvo. En enero de 2025 el Pleno del Supremo estableció que la cláusula de intereses de una revolving es abusiva si no fue transparente, y detalló qué información debía recibir el cliente antes de contratar.
Es una vía distinta de la usura y con efectos parecidos. Está explicada en revolving y falta de transparencia.
Qué necesitas para reclamar
- El contrato de la tarjeta. Si no lo tienes, el banco está obligado a darte una copia.
- Los extractos o un histórico de movimientos desde el inicio. También puedes pedirlos.
Con eso se calcula cuánto dispusiste, cuánto has pagado y qué diferencia hay.
Preguntas frecuentes
¿Qué TAE es usuraria en una tarjeta revolving?
Depende de la fecha del contrato. La regla del Tribunal Supremo es que la TAE supere en más de 6 puntos porcentuales el tipo medio de las tarjetas revolving publicado por el Banco de España para esa fecha. Con medias en torno al 18–20 %, eso sitúa el umbral aproximadamente entre el 24 % y el 26 %.
Mi tarjeta tiene una TAE del 22 %. ¿No puedo reclamar?
Por usura es difícil si no supera el umbral, pero queda la vía de la transparencia: en 2025 el Supremo fijó qué información debía darte el banco sobre el funcionamiento del crédito revolving. Si no te la dio, la cláusula de intereses puede ser nula por abusiva.
Sigo debiendo dinero de la tarjeta. ¿Puedo reclamar igual?
Sí. Si el contrato es nulo se recalcula todo: lo que debes es solo el dinero que has dispuesto, menos todo lo que ya has pagado. Con frecuencia la deuda se reduce mucho, desaparece o resulta que es el banco quien te debe a ti.
¿Qué pasa si la deuda la tiene ahora un fondo o una empresa de recobro?
La nulidad del contrato se puede hacer valer igualmente. Que la entidad haya cedido la deuda no convierte en válido un interés usurario.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Sentencia del Tribunal Supremo (Pleno) 628/2015, de 25 de noviembre.
- Sentencia del Tribunal Supremo (Pleno) 149/2020, de 4 de marzo.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Sentencias del Tribunal Supremo (Pleno) 154/2025 y 155/2025, de 30 de enero.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.