En este artículo
Durante años se repitió que reclamar por usura «no prescribe nunca». Es verdad solo a medias, y la otra mitad es la que afecta a tu bolsillo. En marzo de 2025 el Pleno del Tribunal Supremo aclaró la cuestión de forma definitiva.
Dos acciones distintas, dos reglas distintas
Cuando reclamas por usura estás pidiendo dos cosas:
- Que se declare nulo el contrato. Esta acción no prescribe. Da igual que la tarjeta sea de 2006 o el préstamo de 2012.
- Que te devuelvan lo pagado de más. Esta acción sí prescribe, y su plazo es de cinco años.
Hasta la sentencia de 2025 muchos juzgados devolvían todo lo pagado desde el primer día del contrato. El Supremo fijó el límite.
Cómo se cuentan los cinco años
El plazo no arranca cuando firmaste ni cuando terminaste de pagar. Corre pago a pago: cada cuota que abonas pone en marcha su propio plazo de cinco años.
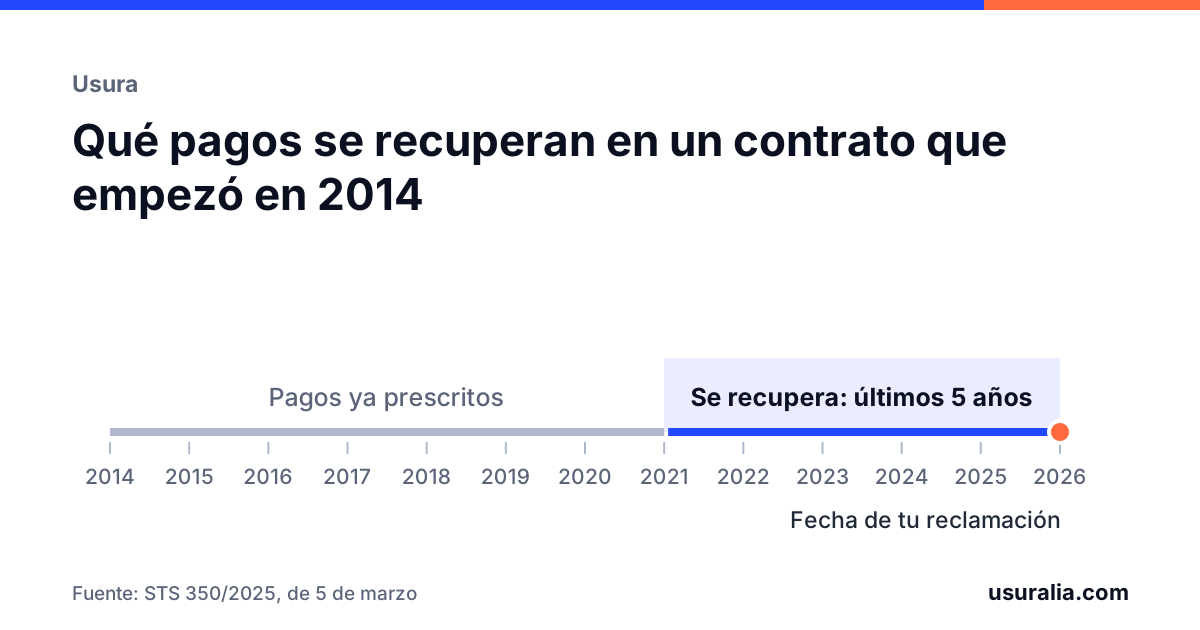
El resultado práctico, en palabras del Supremo: puedes reclamar lo que hayas pagado por encima del capital prestado en los cinco años anteriores a la reclamación extrajudicial o a la demanda. A ese periodo se suman 82 días, los que estuvieron suspendidos los plazos durante el estado de alarma de 2020.
Además, las cantidades que te devuelven generan interés legal desde la fecha de cada pago.
Por qué esperar cuesta dinero
Piensa en una tarjeta revolving que llevas pagando desde 2014. Si reclamas hoy, entran en la cuenta los pagos de los últimos cinco años. Si lo dejas para dentro de un año, pierdes los doce meses más antiguos de ese periodo y ganas otros doce por delante, pero solo si sigues pagando: en un contrato ya cancelado, cada mes que pasa es dinero que sale de la ventana y no vuelve.
Los casos donde más duele:
- Contratos ya terminados. Si acabaste de pagar hace tres años, te quedan dos años de pagos reclamables. Si acabaste hace más de cinco, la nulidad se puede declarar, pero ya no hay dinero que recuperar.
- Deudas vendidas a un fondo. El plazo sigue corriendo igual, aunque quien te reclame ahora sea otra empresa.
Lo que sí puedes hacer hoy: interrumpir el plazo
El Supremo toma como referencia la fecha de la reclamación extrajudicial o de la demanda. Eso significa que no hace falta llegar al juzgado para proteger tu dinero: una reclamación por escrito a la entidad, clara, que identifique el contrato y de la que quede prueba de envío y de fecha, fija el punto desde el que se cuentan los cinco años hacia atrás.
Es el primer paso de cualquier reclamación seria, y el motivo por el que conviene no dejarlo para más adelante.
¿Vale esta regla para todos los créditos?
La sentencia de 2025 resolvía el caso de una tarjeta revolving. Su razonamiento se apoya en la Ley de Represión de la Usura y en las reglas generales de prescripción del Código Civil, que son las mismas para un préstamo personal, un microcrédito o la financiación de un coche. Lo prudente es contar con que se aplica igual.
Los gastos de hipoteca son otra historia: se reclaman por cláusula abusiva, no por usura, y su plazo se cuenta de otra manera. Está explicado en el plazo para reclamar los gastos de hipoteca.
Preguntas frecuentes
¿Puedo reclamar una tarjeta o un préstamo que firmé hace quince años?
Sí. La acción para declarar la nulidad por usura no prescribe, así que la antigüedad del contrato no impide reclamar. Lo que se limita es el dinero: se recupera lo pagado por encima del capital en los cinco años anteriores a la reclamación.
¿Desde cuándo se cuentan los cinco años?
Hacia atrás desde la fecha de tu reclamación extrajudicial o de la demanda. El plazo corre de forma separada para cada pago que hiciste.
¿Sirve una reclamación extrajudicial para parar el plazo?
Sí. El Tribunal Supremo toma como referencia la reclamación extrajudicial o la demanda. Por eso es importante que la reclamación sea clara, identifique el contrato y quede constancia de su envío y de su fecha.
¿Me devuelven también intereses por el dinero cobrado de más?
Sí. Las cantidades que la entidad debe devolver generan el interés legal desde la fecha de cada pago.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
- Código Civil, artículos 1964 y 1973.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículo 3.
- Real Decreto 463/2020, de 14 de marzo (suspensión de plazos de prescripción durante el estado de alarma).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.