En este artículo
Durante años, reclamar por usura fue cosa de tarjetas revolving. Con los préstamos personales los juzgados no se ponían de acuerdo: unos exigían que la TAE doblara la media, otros comparaban con categorías que no correspondían. El 9 de marzo de 2026 el Tribunal Supremo puso orden.
El caso
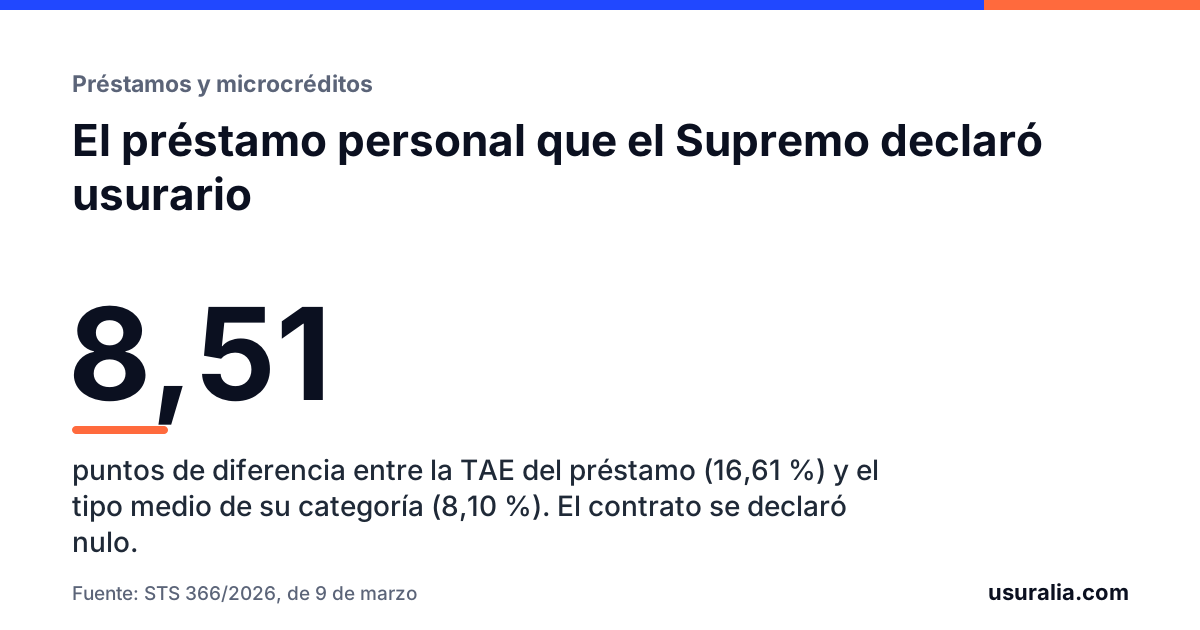
Un préstamo personal de 10.500 €, firmado en febrero de 2019 con una financiera, a devolver en 48 cuotas de 273,35 €. Del capital se descontaron 761,25 € de gastos de gestión. La TAE: 16,61 %. El destino: reunificar créditos.
El juzgado declaró el préstamo usurario. La Audiencia Provincial lo revocó: la TAE no llegaba al doble del tipo medio y el préstamo servía para refinanciar deudas. El cliente recurrió al Supremo, y ganó.
Lo que dice la sentencia
Se compara con la categoría más específica. El término de comparación no es una media general del crédito al consumo, sino el tipo medio de los préstamos personales de entre uno y cinco años, que en febrero de 2019 era del 8,10 %.
La referencia de los 6 puntos se tiene en cuenta. El Supremo recuerda que esa regla se fijó para tarjetas revolving, cuyo tipo medio supera el 15 %, y que no se aplica de forma automática a un mercado con tipos más bajos. Pero añade que nada impide considerarla. Aquí la diferencia era de 8,51 puntos, «bastante superior» a esos 6.
Reunificar deudas no lo justifica. Un interés tan alejado del mercado necesita una justificación seria. Que el dinero se destinara a unificar créditos anteriores no lo es.
No hay que probar una situación angustiosa. Como en las tarjetas, basta con que el interés sea notablemente superior al normal del dinero y desproporcionado.
Resultado: contrato nulo. El cliente solo debía devolver el capital recibido.
Cómo saber si tu préstamo está en esa situación
Necesitas la TAE y la fecha de tu contrato, y compararlas con el tipo medio de tu plazo:
| Plazo de tu préstamo | Categoría del Banco de España |
|---|---|
| Hasta 1 año | Crédito al consumo hasta 1 año |
| Entre 1 y 5 años | Crédito al consumo de 1 a 5 años |
| Más de 5 años | Crédito al consumo a más de 5 años |
Si la diferencia supera con claridad los 6 puntos, hay base para reclamar. Si se queda cerca, dependerá de las circunstancias. El procedimiento completo está en cómo saber si tu TAE es usuraria.
Un detalle que suele pasar desapercibido: mira cuánto dinero recibiste de verdad. En el caso del Supremo, de los 10.500 € se descontaron 761,25 € de gastos. Esos gastos forman parte del coste y están dentro de la TAE.
Qué más se revisa en un préstamo personal
Aunque el interés no sea usurario, hay otros conceptos reclamables:
- Comisión de apertura y gastos de gestión desproporcionados o duplicados.
- Seguros de vida o de protección de pagos añadidos al préstamo, sobre todo los de prima única financiada.
- Comisiones por reclamación de impago automáticas.
- Intereses de demora excesivos.
Qué se recupera y hasta cuándo
Si el préstamo es usurario, devuelves solo el capital que recibiste. Todo lo que hayas pagado por encima se descuenta de lo que queda o se te devuelve.
El límite temporal es de cinco años: se recupera lo pagado de más en los cinco años anteriores a la reclamación. En un préstamo que sigues pagando, eso suele cubrir casi todo. En uno ya terminado, cada mes cuenta: lo explicamos en la regla de los 5 años.
¿Y los microcréditos?
Son otro mundo: importes pequeños, plazos de días y TAE de miles por ciento. Tienen sus propias particularidades y los tratamos aparte, en microcréditos y usura.
Preguntas frecuentes
¿A partir de qué TAE es usurario un préstamo personal?
No hay una cifra fija: depende del tipo medio de tu categoría en la fecha del contrato. El Supremo toma en consideración la referencia de más de 6 puntos porcentuales de diferencia. Con medias de entre el 7 % y el 9 % para préstamos de uno a cinco años, eso lleva la zona de riesgo a TAE de alrededor del 14–15 % en adelante, según el año.
¿Vale la regla de «el doble del interés medio»?
No. En la sentencia de 2026 la Audiencia había rechazado la usura porque la TAE no llegaba al doble de la media, y el Supremo revocó esa decisión. Lo que cuenta es que el interés sea notablemente superior, no que alcance un múltiplo concreto.
Mi préstamo es de una financiera online. ¿Se aplica igual?
Sí. La Ley de Represión de la Usura se aplica a cualquier prestamista, sea un banco, una financiera, una plataforma digital o una entidad extranjera que opere en España.
¿Qué se revisa además del interés?
La comisión de apertura y los gastos de gestión, los seguros vinculados al préstamo, las comisiones por impago y las penalizaciones por cancelar antes de tiempo.
¿Revisamos el tuyo?
Revisamos el interés, las comisiones y los seguros de tu préstamo. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Sentencia del Tribunal Supremo 366/2026, de 9 de marzo.
- Sentencias del Tribunal Supremo 1378/2023, de 6 de octubre, y 697/2024, de 20 de mayo.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.