En este artículo
La usura no es una palabra antigua para hablar de prestamistas de novela. Es una figura legal vigente, con una ley de 1908 que los tribunales aplican cada semana a tarjetas, préstamos personales y financiaciones de todo tipo. Y tiene una consecuencia muy concreta: si tu contrato es usurario, solo tienes que devolver lo que te prestaron.
Qué dice la ley
La Ley de Represión de la Usura, de 23 de julio de 1908, declara nulo el préstamo en el que se pacte «un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso».
Durante décadas se entendió que, además, había que probar que la persona había aceptado ese interés por su situación angustiosa, su inexperiencia o sus limitadas facultades mentales. El Tribunal Supremo cerró ese debate en 2015: esos requisitos no se exigen a la vez. Basta con que el interés sea notablemente superior al normal y desproporcionado. Lo ha repetido desde entonces, la última vez en marzo de 2026.
La ley habla de préstamos, pero se aplica a cualquier operación de crédito equivalente: una tarjeta revolving, una línea de crédito o la financiación de un coche.
Cómo se mide si un interés es «notablemente superior»
Los jueces siguen tres pasos, siempre los mismos:
- Se mira la TAE, no el tipo nominal. La TAE incluye intereses y comisiones, y es la que refleja lo que cuesta de verdad el crédito.
- Se compara con el «interés normal del dinero». Ese interés normal es el tipo medio que publicaba el Banco de España en sus estadísticas para ese tipo de operación, en el momento en que firmaste. No se compara con el interés legal del dinero ni con lo que cuesta una hipoteca.
- Se elige la categoría más parecida. Una tarjeta revolving se compara con las tarjetas revolving; un préstamo personal a cuatro años, con los préstamos personales de uno a cinco años. Cuanto más específica es la categoría, mejor.
Tienes el procedimiento paso a paso en cómo saber si tu TAE es usuraria.
La referencia de los 6 puntos
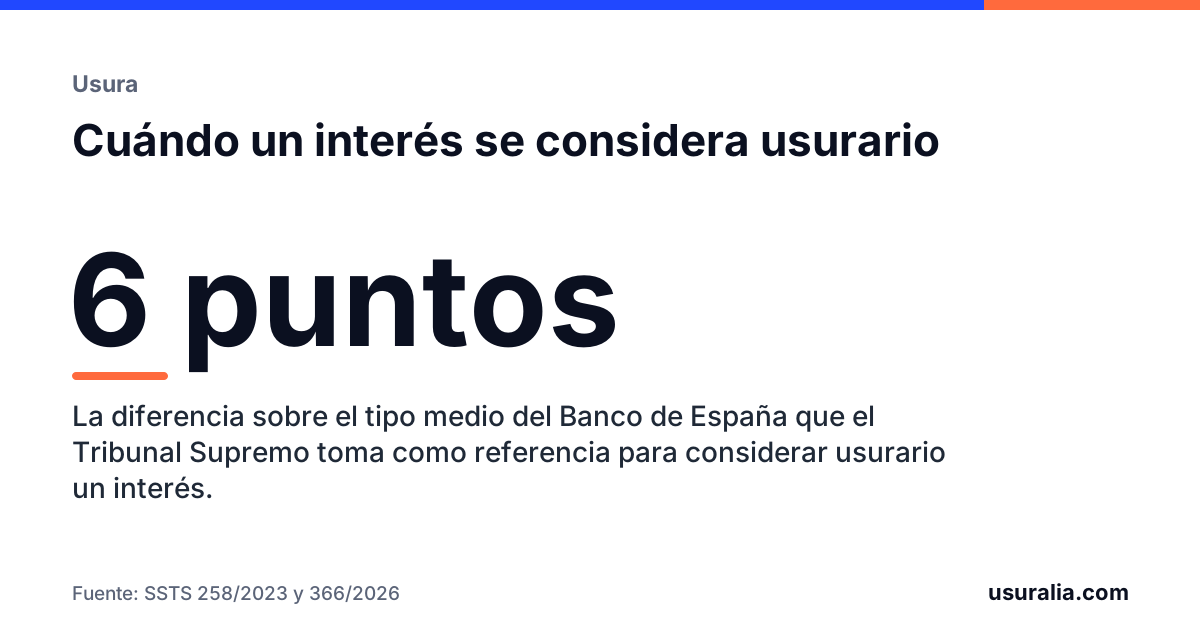
¿Cuánta diferencia hace falta? En febrero de 2023 el Pleno del Tribunal Supremo fijó un criterio para las tarjetas revolving: cuando el tipo medio del mercado ya es alto (por encima del 15 %), el interés es usurario si lo supera en más de 6 puntos porcentuales.
En marzo de 2026 el Supremo analizó un préstamo personal con una TAE del 16,61 % cuando el tipo medio de su categoría era del 8,10 %. Explicó que la regla de los 6 puntos se dictó para las tarjetas y no se traslada automáticamente a mercados con tipos medios más bajos, pero que nada impide tenerla en cuenta. Con una diferencia de 8,51 puntos, declaró el préstamo usurario.
En la práctica: una diferencia de más de 6 puntos sobre el tipo medio de tu categoría es una señal muy seria. Por debajo, cada caso se valora con sus circunstancias.
Qué pasa si tu contrato es usurario
El artículo 3 de la ley es claro: declarada la nulidad, quien recibió el dinero solo está obligado a devolver la suma recibida. Y si ya ha pagado más que eso, el prestamista le devuelve el exceso.
Un ejemplo sencillo. Te prestaron 6.000 € y, entre cuotas, intereses y comisiones, has pagado ya 9.200 €. Si el contrato se declara usurario, la entidad debe devolverte 3.200 € y la deuda desaparece. Si habías pagado 4.500 €, te quedarían por devolver 1.500 € y ni un euro de intereses.
Hay un matiz importante sobre los plazos: pedir la nulidad no caduca, pero la devolución del dinero sí tiene un límite de cinco años hacia atrás. Lo explicamos en cuánto tiempo tienes para reclamar.
Usura no es lo mismo que cláusula abusiva
Son dos vías distintas que a menudo se reclaman juntas:
- Usura: mira el precio. El interés es demasiado alto comparado con el mercado, y cae el contrato entero.
- Abusividad y falta de transparencia: mira cómo te lo vendieron. Aunque el interés no llegue a ser usurario, una cláusula puede anularse si no te explicaron de forma comprensible cómo funcionaba y cuánto te iba a costar. Es la vía que el Supremo ha abierto para muchas tarjetas revolving, y la que se usa para comisiones, seguros impuestos o gastos de hipoteca.
En qué contratos aparece más
- Tarjetas revolving: el caso clásico, con TAE del 24 % o más.
- Préstamos personales: desde la sentencia de 2026, con un criterio mucho más claro.
- Microcréditos: TAE de cuatro cifras.
- Financiación de coche: menos conocida, y con comisiones y seguros añadidos.
Preguntas frecuentes
¿Existe en España un interés máximo legal para los préstamos?
Hoy no hay un tope fijo en la ley para el crédito al consumo. Lo que existe es la Ley de Represión de la Usura, que anula los intereses notablemente superiores al normal del dinero, y el criterio del Tribunal Supremo de comparar la TAE del contrato con el tipo medio del Banco de España. Hay una ley en tramitación que prevé introducir límites al coste del crédito.
¿Qué pasa con mi deuda si el contrato es usurario?
El contrato es nulo y solo tienes que devolver el capital que recibiste. Si entre cuotas, intereses y comisiones ya has pagado más que ese capital, la entidad tiene que devolverte la diferencia.
¿Tengo que demostrar que estaba en una situación desesperada?
No. Desde 2015 el Tribunal Supremo considera suficiente que el interés sea notablemente superior al normal del dinero y desproporcionado con las circunstancias. La situación angustiosa o la inexperiencia no son requisitos acumulativos.
¿La usura se aplica también a contratos ya terminados de pagar?
Sí, la nulidad se puede pedir aunque el contrato esté cancelado. Lo que tiene plazo es la devolución del dinero, así que conviene no dejarlo pasar.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Sentencia del Tribunal Supremo (Pleno) 628/2015, de 25 de noviembre.
- Sentencia del Tribunal Supremo (Pleno) 149/2020, de 4 de marzo.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Sentencia del Tribunal Supremo 366/2026, de 9 de marzo.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.