En este artículo
Quieres cambiar de coche, o necesitas venderlo, y todavía lo estás pagando. Se puede hacer, pero depende de cómo esté financiado. Y antes de cancelar para vender conviene mirar el contrato: cancelar no impide reclamar lo que tuviera de abusivo. Si quieres que lo revisemos, revisamos tu financiación sin coste.
Dos tipos de financiación, dos situaciones
Préstamo con reserva de dominio. Es lo habitual cuando la financiación se firma en el concesionario. El contrato dice que el coche no es del todo tuyo hasta que termines de pagar: la financiera se reserva la propiedad como garantía. La reserva se inscribe en el Registro de Bienes Muebles y aparece en el informe del vehículo de la DGT.
Préstamo personal sin reserva. Si pediste un préstamo al banco y pagaste el coche con él, el coche es tuyo desde el principio. Puedes venderlo cuando quieras; lo que sigues teniendo es una deuda con el banco, que no depende del coche.
Para saber cuál es tu caso, busca en el contrato una cláusula de reserva de dominio o pide el informe del vehículo a la DGT.
Si hay reserva de dominio
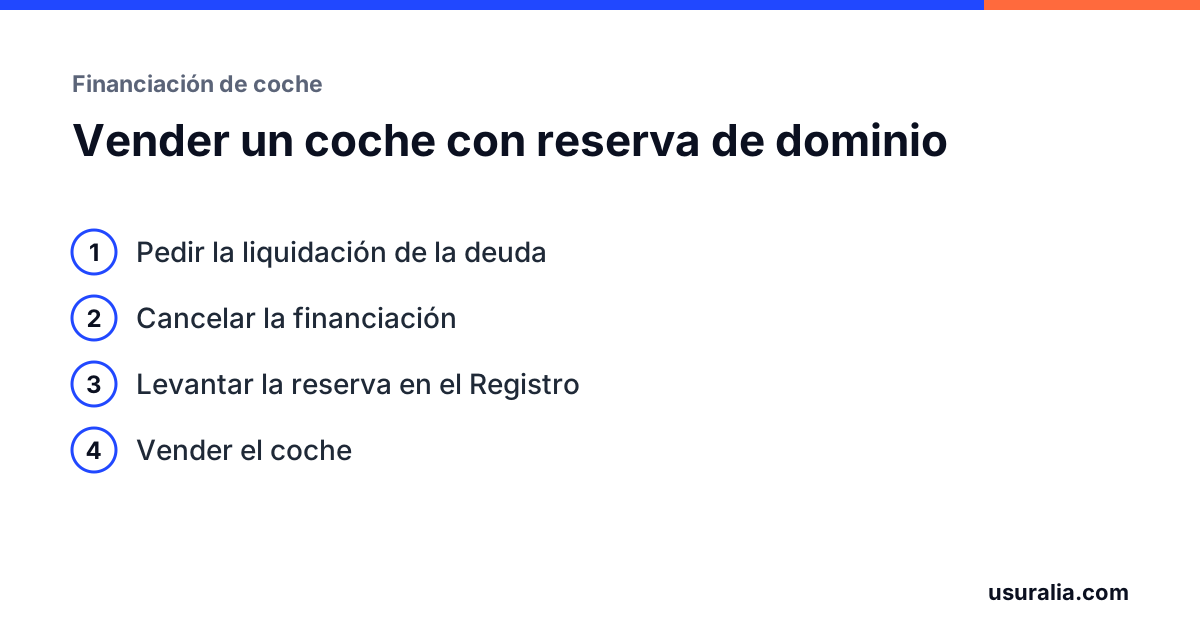
Mientras la reserva esté inscrita, el comprador no puede recibir el coche libre de cargas. Lo normal es:
- Pedir a la financiera la liquidación de la deuda a una fecha concreta: capital pendiente, intereses hasta ese día y comisión de cancelación.
- Cancelar la financiación, con tu dinero o con el pago del comprador.
- Pedir el documento de cancelación de la reserva y presentarlo en el Registro de Bienes Muebles. Sin ese paso, la reserva sigue figurando aunque ya no debas nada.
- Vender el coche y hacer el cambio de titularidad en la DGT.
Lo que te pueden cobrar al cancelar
Cancelar para vender es un reembolso anticipado como cualquier otro, con los mismos límites:
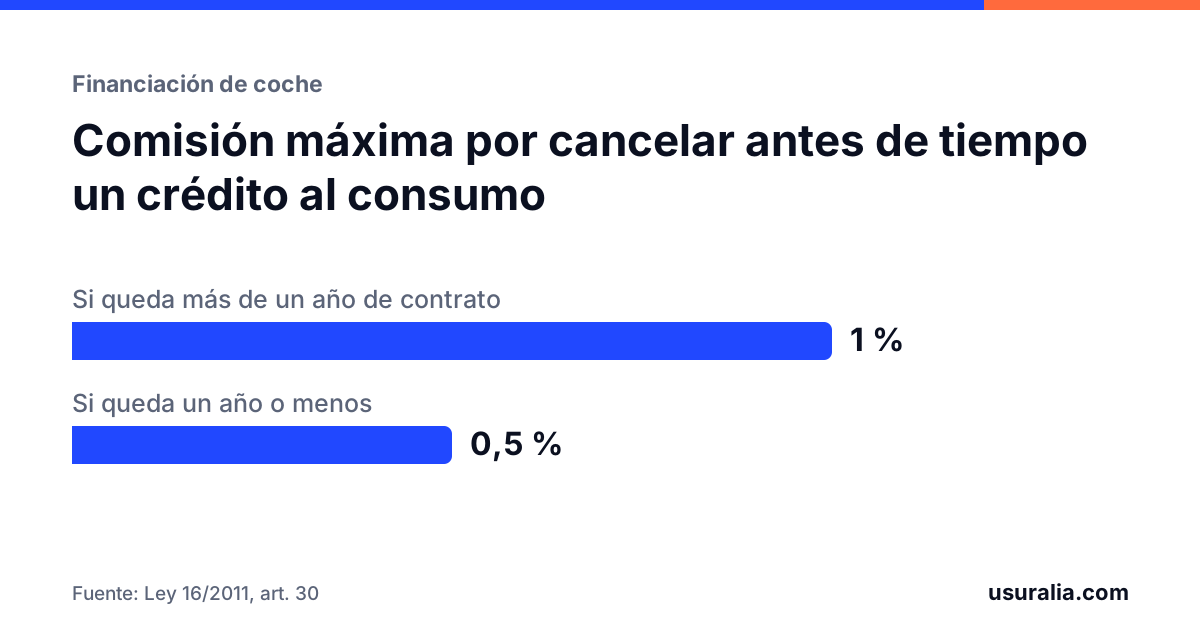
- La comisión no puede pasar del 1 % de lo que amortizas si queda más de un año, ni del 0,5 % si queda menos.
- Deben descontarte los intereses futuros y los costes del tiempo que ya no usas.
- Si había un seguro de prima única, te corresponde la parte no consumida.
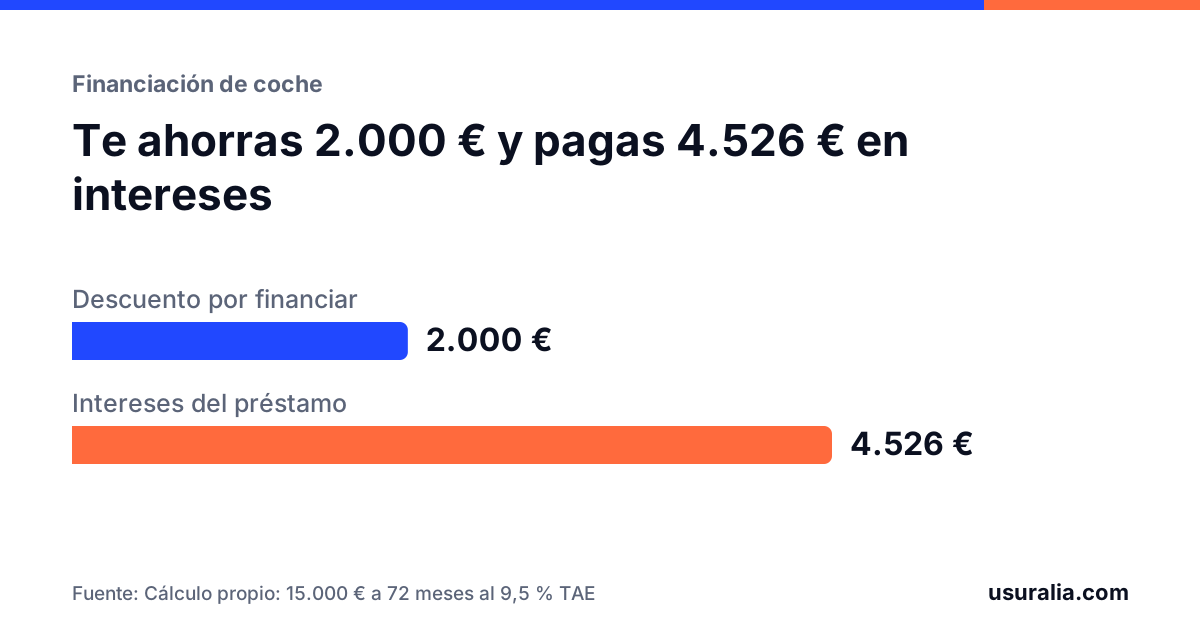
El detalle está en cancelar la financiación del coche antes de tiempo. Si te hicieron un descuento en el precio a cambio de financiar, revisa también qué pasa con el descuento por financiar.
Antes de vender, revisa el contrato
Vender el coche y cancelar la financiación no cierra la puerta a reclamar. Un contrato cancelado se revisa igual que uno vivo, aunque el dinero que se recupera depende de los plazos. Merece la pena mirar:
- Si la TAE estaba muy por encima de la media del mes de la firma. Lo comprueba la calculadora de financiación de coche.
- Si la comisión de apertura fue transparente.
- Si había un seguro sumado al préstamo que no elegiste de verdad.
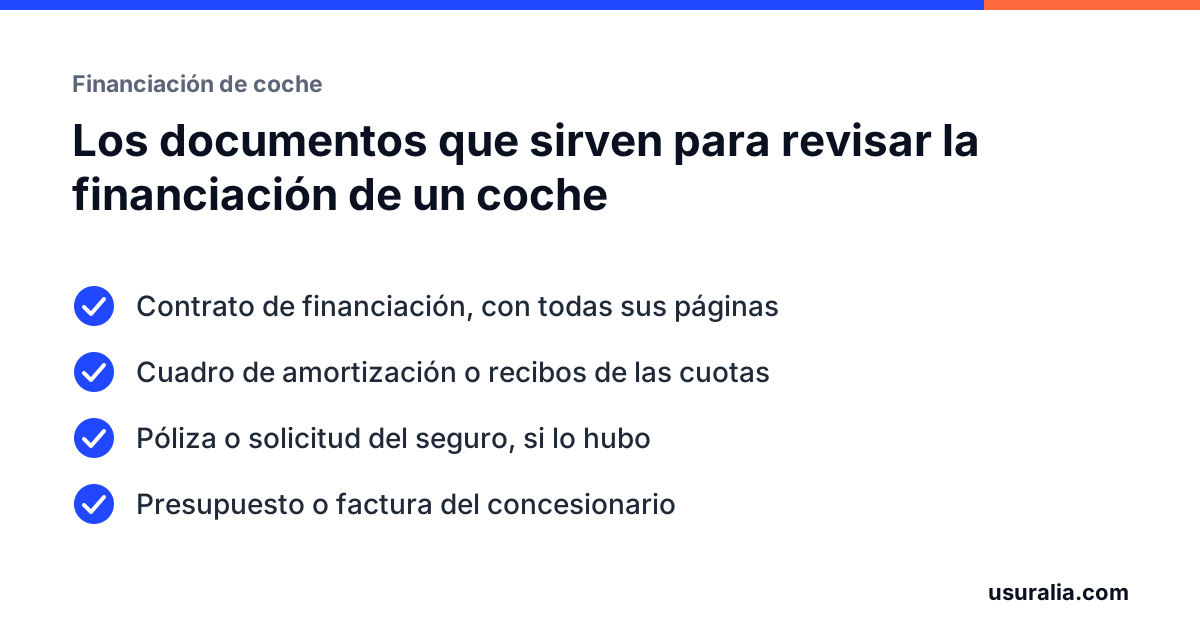
Para tener los papeles a mano, guarda el contrato, el cuadro de amortización y la liquidación que te den al cancelar. La lista completa está en documentos para revisar la financiación del coche.
Preguntas frecuentes
¿Cómo sé si mi coche tiene reserva de dominio?
Mira el contrato de financiación: si incluye una cláusula de reserva de dominio a favor de la financiera, lo dirá. También aparece en el informe del vehículo que expide la DGT y en el Registro de Bienes Muebles.
¿Quién levanta la reserva de dominio?
Cuando la deuda está pagada, la financiera emite un documento de cancelación que se presenta en el Registro de Bienes Muebles. Pídelo por escrito al cancelar: sin él, la reserva sigue figurando aunque ya no debas nada.
¿Puedo vender el coche y que el comprador pague la deuda?
Es habitual que el pago del comprador se use para cancelar la financiación, pero conviene hacerlo con la liquidación de deuda de la financiera delante y con la reserva levantada antes de entregar el coche.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de financiación de cocheCompara tu TAE con el tipo medio del mes de la firma y estima lo que podrías recuperar.
- Simulador de préstamo de cocheCuota mensual, intereses totales y TAE real con la comisión y el seguro.
- Modelo para pedir el contratoSi no lo conservas, la financiera está obligada a darte una copia.
Reclamar a tu financiera
Santander ConsumerBBVA ConsumerCetelemStellantis / PSA FinanceVolkswagen Financial ServicesMobilize / RCI
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 28/1998, de 13 de julio, de Venta a Plazos de Bienes Muebles, artículos 7 y 15.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 30 (reembolso anticipado).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.