En este artículo
Cuando financias un coche, la pregunta que casi nadie se hace en el concesionario es si el interés que te ofrecen es normal. Hay una forma objetiva de saberlo: compararlo con el tipo medio que publica cada mes el Banco de España. Si ya tienes el coche financiado y la TAE te parece alta, revisamos tu contrato sin coste.
La referencia: el tipo medio del Banco de España
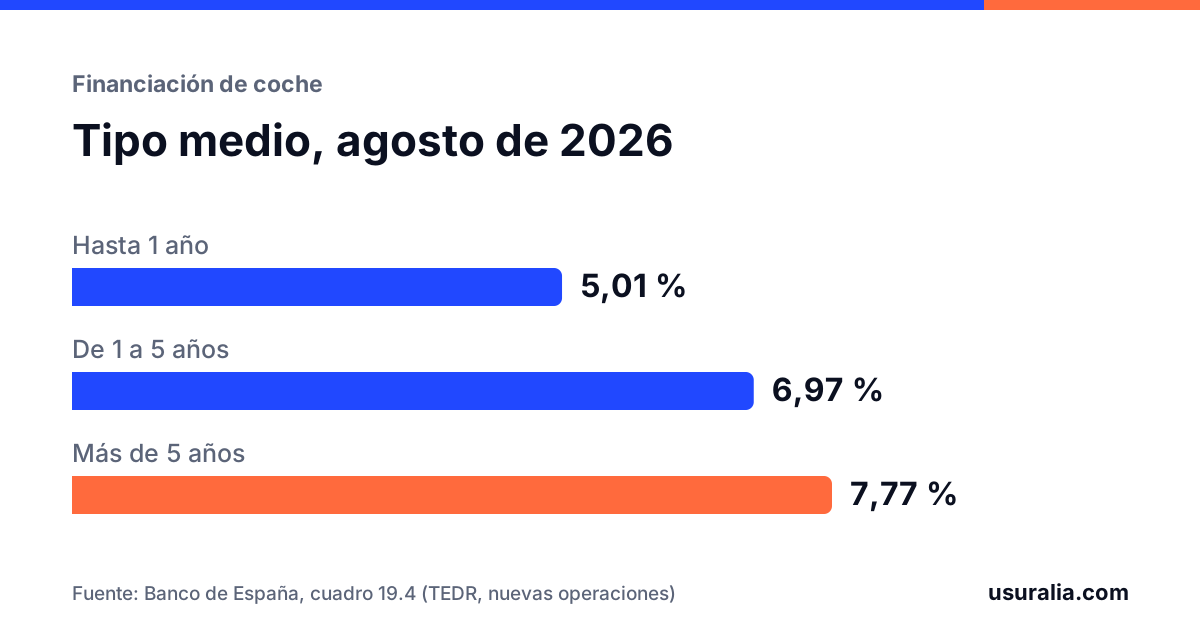
El Banco de España recoge cada mes los intereses de todos los préstamos al consumo nuevos que conceden bancos y financieras, y publica la media en su Boletín Estadístico. La separa por plazos, porque un préstamo a ocho años no se compara con uno a doce meses.
Estos son los datos de agosto de 2026, el último mes publicado:
| Plazo del préstamo | Tipo medio |
|---|---|
| Hasta un año | 5,01 % |
| De uno a cinco años | 6,97 % |
| Más de cinco años | 7,77 % |
La mayoría de las financiaciones de coche van a más de cinco años, así que la referencia habitual es la última fila. La serie completa, mes a mes desde 2010, está en la tabla del tipo medio de los préstamos al consumo.
Cómo ha cambiado en los últimos años
El tipo medio no es fijo. Para un préstamo a más de cinco años firmado en junio de cada año:
| Año | Tipo medio a más de 5 años |
|---|---|
| 2019 | 7,50 % |
| 2021 | 6,96 % |
| 2023 | 8,47 % |
| 2024 | 8,27 % |
| 2025 | 7,51 % |
Por eso lo que importa es la media del mes en que firmaste, no la de hoy. Un 10 % en 2021 se alejaba de la media más que un 10 % en 2023.
TIN, TAE y por qué no coinciden
El concesionario suele anunciar el TIN, el interés nominal que se aplica al capital. El contrato tiene que recoger también la TAE, que añade el efecto de la comisión de apertura y de los gastos que te exigen para conceder el préstamo, expresado como un tipo anual.
Un ejemplo con números redondos. Coche de 20.000 € con 3.000 € de entrada, financiado a 72 meses al 8,99 % TIN:
- Sin comisión, la cuota sale en unos 306 € y la TAE ronda el 9,4 %.
- Con una comisión de apertura del 3 % sumada al préstamo, la cuota sube a unos 316 € y la TAE pasa del 10,5 %.
Puedes probar tus propias cifras en el simulador de préstamo de coche.
Cuándo una TAE merece revisión
La ley de usura considera nulo el préstamo con un interés notablemente superior al normal del dinero y desproporcionado con las circunstancias del caso. El Tribunal Supremo compara la TAE del contrato con el tipo medio de su categoría en el mes de la firma. En 2026 declaró usurario un préstamo personal al 16,61 % frente a una media del 8,10 %, como explicamos en la sentencia de 2026 sobre préstamos personales.
No hay una cifra mágica, y diferencias pequeñas no suelen bastar. Pero una TAE varios puntos por encima de la media del mes de tu firma es una señal clara para revisar el contrato. La calculadora de financiación de coche hace esa comparación con el dato exacto de tu mes.
El interés no es lo único
Aunque la TAE esté en la media, la financiación puede tener otros problemas que se revisan por separado:
- Una comisión de apertura poco clara o desproporcionada.
- Un seguro de prima única sumado al préstamo que no elegiste de verdad.
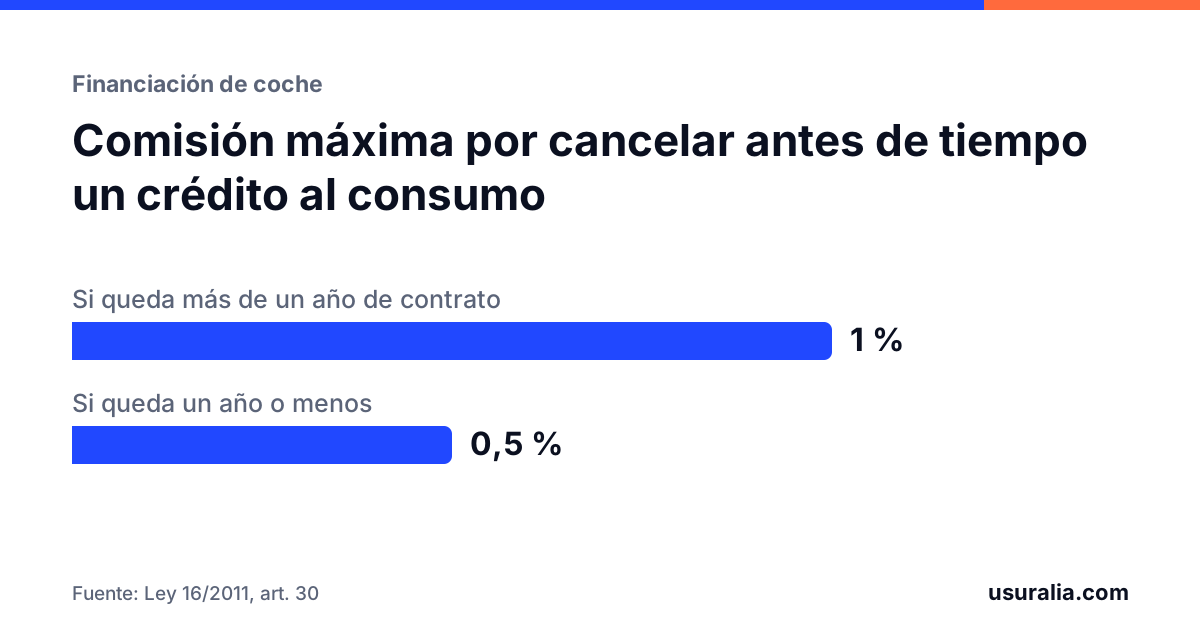
- Lo que te cobraron por cancelar antes de tiempo, que tiene un límite legal.
El repaso completo está en qué se puede reclamar en la financiación de un coche.
Preguntas frecuentes
¿Dónde veo la TAE de mi financiación?
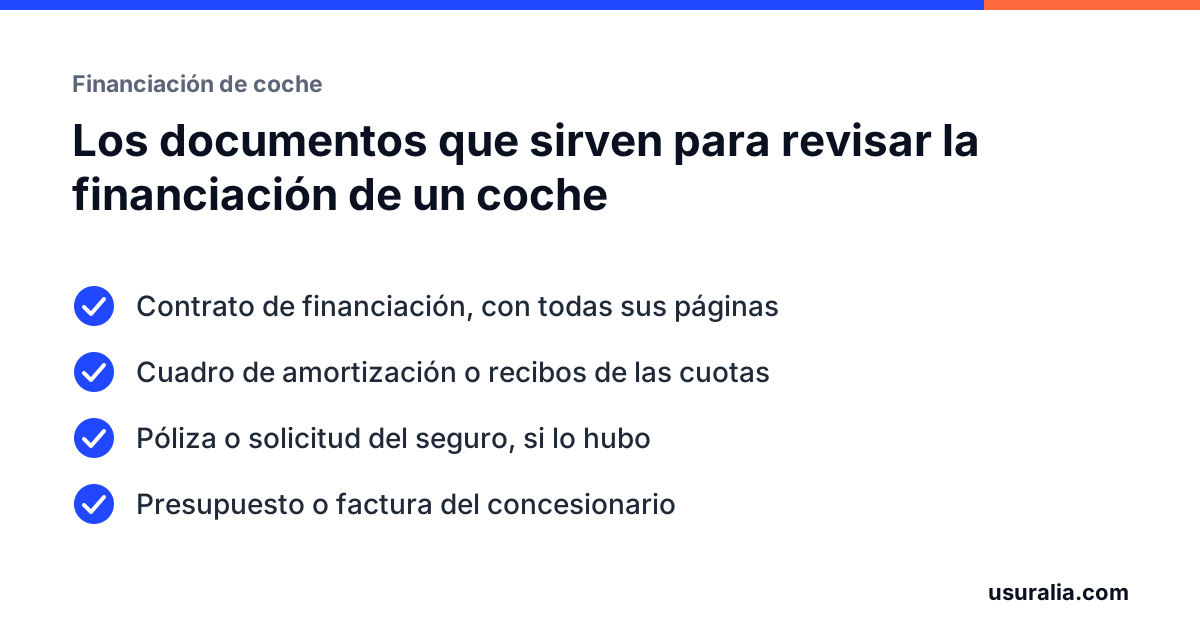
En las condiciones particulares del contrato y en la información normalizada europea que te entregaron antes de firmar. Si no conservas ninguno de los dos, la financiera está obligada a darte una copia.
¿Con qué tipo medio se compara la financiación de un coche?
Con el de los préstamos al consumo del mismo mes de la firma y del mismo plazo. El Banco de España lo publica en su Boletín Estadístico separado en tres tramos: hasta un año, de uno a cinco años y más de cinco años.
Mi TAE es más alta que la media. ¿Es usura?
No necesariamente. Los tribunales exigen que el interés sea notablemente superior al normal del mercado, y cada caso depende de la diferencia y de las circunstancias. Por eso conviene que alguien revise el contrato entero, no solo la TAE.
¿Por qué el concesionario anuncia un interés y el contrato dice otro?
Lo que se anuncia suele ser el TIN, el interés nominal. La TAE añade el efecto de la comisión de apertura y de los gastos que te exigen para darte el préstamo, y por eso casi siempre es más alta.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de financiación de cocheCompara tu TAE con el tipo medio del mes de la firma y estima lo que podrías recuperar.
- Simulador de préstamo de cocheCuota mensual, intereses totales y TAE real con la comisión y el seguro.
- Modelo para pedir el contratoSi no lo conservas, la financiera está obligada a darte una copia.
Reclamar a tu financiera
Santander ConsumerBBVA ConsumerCetelemStellantis / PSA FinanceVolkswagen Financial ServicesMobilize / RCI
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Banco de España, Boletín Estadístico, cuadro 19.4: tipos de interés (TEDR) de nuevas operaciones de crédito al consumo a hogares, por plazo.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 32 y 33 y anexo I (cálculo de la TAE).
- Ley de 23 de julio de 1908, de Represión de la Usura, artículo 1.
- STS 366/2026, de 9 de marzo (préstamo personal declarado usurario).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.