En este artículo
Ganar es la parte que todo el mundo celebra. Cobrar es la que nadie explica. Esto es lo que pasa entre la sentencia y la transferencia, y cuánto suele tardar cada paso.
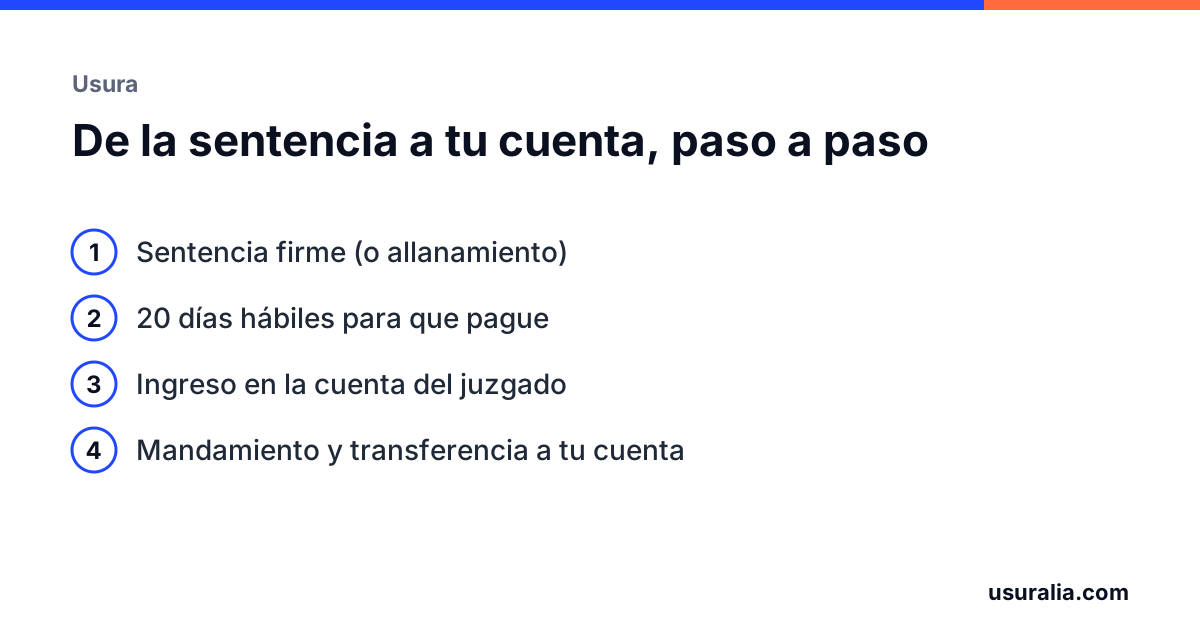
Primero: que la sentencia sea firme
Una sentencia se puede recurrir. Hasta que pasa el plazo sin recurso, o hasta que la Audiencia resuelve la apelación, no es firme y no se puede exigir el pago. Si la entidad se allanó o llegó a un acuerdo, el plazo empieza con el auto o el decreto que lo recoge.
Segundo: veinte días hábiles para pagar
Con la sentencia firme, la entidad tiene veinte días hábiles para cumplir voluntariamente. Es un plazo legal: durante ese tiempo no se puede pedir la ejecución. Muchas entidades pagan dentro de ese plazo, normalmente ingresando el importe en la cuenta de depósitos y consignaciones del juzgado.
Tercero: la cuenta del juzgado
El dinero no llega directamente a tu cuenta. Entra en una cuenta del juzgado, el letrado de la Administración de Justicia comprueba el ingreso y dicta un mandamiento de devolución a favor de quien corresponda (el cliente o, si así se ha pedido, su procurador o abogado). La transferencia tarda unos días desde el mandamiento. Entre el ingreso y la transferencia pueden pasar de dos a seis semanas según la carga del juzgado.
Si la entidad no paga: la ejecución
Pasados los veinte días sin pago, se presenta la demanda de ejecución. El juzgado dicta auto despachándola, requiere a la entidad y, si no paga, embarga sus cuentas. Con un banco el embargo no se complica: el dinero está localizado. Pero la ejecución añade tiempo (a menudo entre dos y cuatro meses) y genera nuevas costas e intereses, que también paga la entidad.
Cuánto suele tardar, en total
Desde la sentencia firme:
- Pago voluntario: entre uno y dos meses hasta verlo en tu cuenta.
- Con ejecución: de tres a seis meses, según el juzgado.
Y eso cuenta solo la última fase. Las anteriores, de la reclamación al banco a la sentencia, las explicamos en cuánto tarda una reclamación bancaria.
Qué lo retrasa
- Un recurso de la entidad: la firmeza se aplaza hasta que se resuelve.
- Errores en la cuenta: un IBAN mal indicado obliga a repetir el mandamiento. Facilita la cuenta correcta desde el principio.
- La tasación de costas, si hay condena en costas: es un trámite aparte que la entidad puede impugnar.
- La carga del juzgado: en los juzgados saturados, cada decreto espera su turno.
Lo que sí puedes hacer tú
Tener claro desde el principio a qué cuenta debe hacerse la transferencia, responder rápido cuando tu abogado te pida un dato y no aceptar ofertas de «cierre» de la entidad sin revisar qué renuncias incluyen. Cómo se presenta la reclamación y qué suele contestar la entidad lo tienes en cómo reclamar al banco por escrito.
Si todavía no has empezado, lo primero es saber si tu contrato es reclamable: qué es la usura explica el criterio y el plazo para reclamar, por qué conviene no esperar. Te revisamos el contrato sin coste y llevamos el procedimiento entero, incluida la ejecución si el banco no paga, sea una tarjeta revolving o un préstamo personal. Solo cobramos si se recupera dinero.
Preguntas frecuentes
¿El banco me paga a mí o al juzgado?
Depende. Si cumple voluntariamente, suele ingresar en la cuenta de consignaciones del juzgado y este lo transfiere a quien corresponda. A veces paga directamente a la cuenta del abogado o procurador, que lo liquida al cliente.
¿Qué pasa si el banco recurre?
La sentencia no es firme hasta que se resuelve el recurso, y el plazo para pagar empieza con la firmeza. Un recurso de apelación añade meses; en muchos casos la entidad no recurre o pacta antes.
¿Me devuelven también las costas?
Si la sentencia condena en costas a la entidad, se tasan después y se cobran por el mismo cauce. Las costas cubren los gastos del procedimiento según el contrato que tengas con tu abogado.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, artículos 548, 556, 571 y siguientes.
- Real Decreto 467/2006, de 21 de abril, sobre depósitos y consignaciones judiciales.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.