En este artículo
PRA Iberia te reclama una deuda de una tarjeta, y la cantidad es bastante mayor que la que recuerdas haber usado. Es la situación habitual con esta empresa: compra carteras de tarjetas impagadas y reclama el saldo que le pasó el banco, con todo lo que se le había ido sumando. Antes de pagar hay que mirar dos cosas: de dónde sale esa cifra y si el contrato era usurario.
Qué es PRA Iberia
PRA Iberia es la sociedad española de un grupo estadounidense de compra y gestión de deudas, cotizado en Estados Unidos y con actividad en varios países europeos. Su negocio en España consiste en comprar a bancos y financieras carteras de créditos al consumo impagados, sobre todo tarjetas y préstamos personales, y cobrarlos como nuevo titular. Opera desde Madrid.
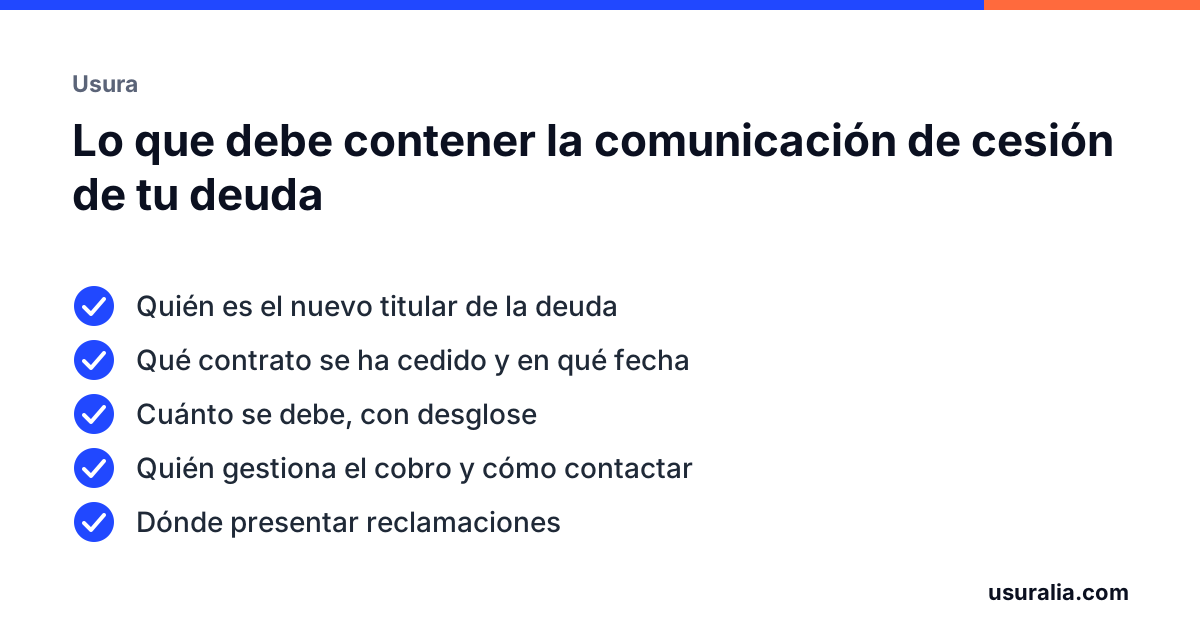
Si te escribe PRA, ha comprado tu deuda. Debe comunicarte la cesión con el contrato cedido, el acreedor original y la cantidad. Cómo funciona esa compra y qué conservas tú está explicado en mi deuda la ha comprado un fondo.
Por qué la cifra que reclama es mayor de lo que recuerdas
Entre el último pago y la carta de PRA han pasado, normalmente, varios años, y la cifra ha crecido por capas:
- Intereses remuneratorios de la tarjeta, que en las revolving suelen superar el 20 % TAE, aplicados mes a mes sobre el saldo.
- Comisiones por impago o por reclamación de posiciones deudoras, cobradas en cada cuota devuelta.
- Intereses de demora desde el vencimiento.
- Intereses posteriores a la venta, que el nuevo titular a veces sigue calculando.
Por eso lo primero que hay que pedir, por escrito, es el desglose: cuánto es capital dispuesto, cuánto intereses, cuánto comisiones y cuánto se ha generado después de la cesión. Y con el desglose, el contrato y los movimientos desde el alta. Si PRA no los tiene, se piden también a la entidad original: cómo pedir el extracto completo de la tarjeta.
Cómo saber si la tarjeta era usuraria
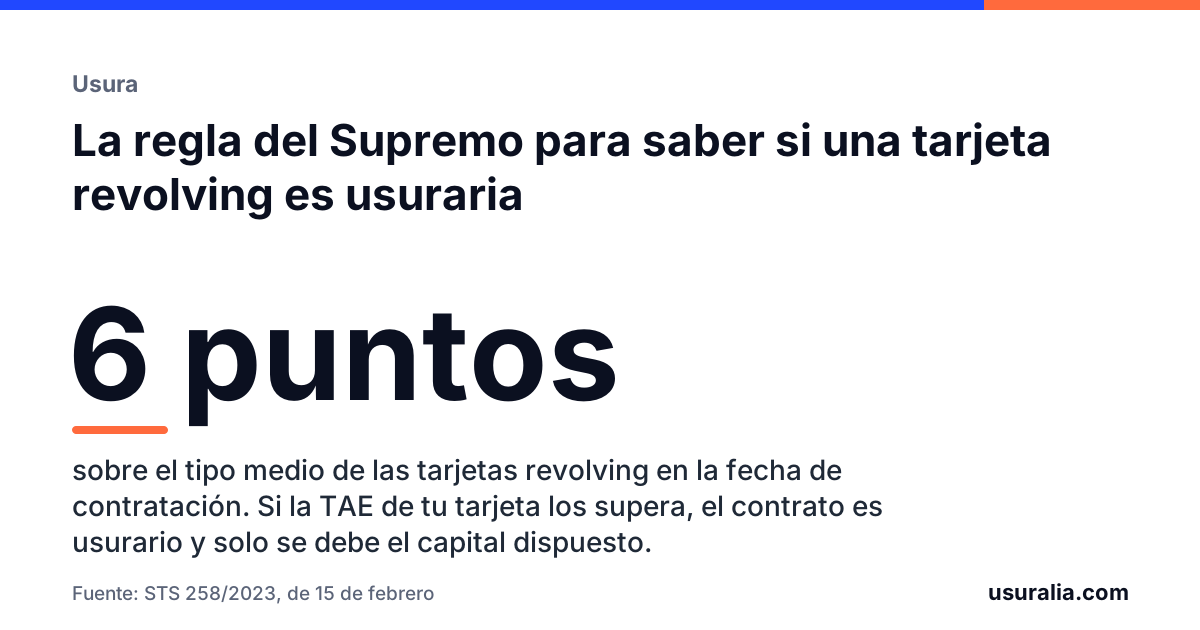
El Tribunal Supremo fijó en 2023 una regla concreta para las tarjetas revolving: si la TAE del contrato supera en seis puntos o más el tipo medio de las tarjetas revolving en la fecha de contratación, el interés es usurario. Para tarjetas anteriores a 2010, cuando el Banco de España no publicaba una estadística específica, se compara con el crédito al consumo en general y el criterio es que la TAE sea notablemente superior. Los tipos medios por años están en TAE media de las tarjetas revolving por años.
Si el contrato es usurario, es nulo: solo se debe el capital dispuesto, menos todo lo que ya pagaste. En una tarjeta usada durante años, lo pagado suele superar lo dispuesto, y entonces la deuda que PRA reclama no existe. Esa defensa se opone a PRA exactamente igual que al banco: la ley de crédito al consumo permite al consumidor oponer al nuevo titular las mismas excepciones que tenía frente al original.
Lo que no se puede pedir a PRA es la devolución de lo que pagaste de más al banco antes de la venta. Eso se reclama a quien lo cobró, y tiene plazo.
Qué puede hacer PRA Iberia y qué no
Puede reclamarte por escrito, llamarte en un horario razonable, proponerte un plan de pagos o un descuento y presentar una reclamación judicial. Puede comunicar tu impago a un fichero de morosos solo si la deuda es cierta, te ha requerido antes el pago y te ha avisado de la inclusión.
No puede amenazarte con cárcel ni con embargos inmediatos, acudir a tu domicilio o a tu trabajo sin tu consentimiento, hablar de tu deuda con terceros ni embargar nada: el embargo lo acuerda un juzgado y solo después de que hayas podido defenderte. Si te han incluido en un fichero mientras discutes la deuda, tienes el caso en fichero de morosos por una deuda usuraria.
Un aviso sobre los acuerdos: el «descuento por pago único» o el «plan de pagos» que suelen ofrecer parten de la cifra reclamada, no de la que se debería tras anular la usura, y normalmente incluyen un reconocimiento de deuda. No se firma sin revisar antes el contrato.
Si llega un monitorio
PRA puede reclamar la deuda por proceso monitorio. El juzgado te da 20 días hábiles para pagar u oponerte, y la oposición es el lugar donde se alega la usura, las comisiones abusivas y la falta de prueba del contrato y de la cesión. Lo tienes en me reclaman una deuda por monitorio; la oposición la preparamos y presentamos nosotros, con abogado y procurador, dentro de los 20 días. El juez revisa de oficio las cláusulas abusivas, pero eso no sustituye la oposición.
Qué hacer ahora
Pide a PRA por escrito el desglose, el contrato y la comunicación de la cesión, y busca la TAE de tu tarjeta y la fecha de contratación. Con esos dos datos te decimos si la tarjeta era usuraria y, con los movimientos, cuánto se debe de verdad, si es que se debe algo. Revisamos tu contrato gratis, te lo decimos y, si llega el monitorio, nos oponemos nosotros.
Preguntas frecuentes
¿PRA Iberia es legal?
Sí. Es una empresa de compra y gestión de deudas que forma parte de un grupo cotizado en Estados Unidos y opera en varios países europeos. Está sujeta a la normativa española de cesión de créditos, de protección de datos y de administradores y compradores de créditos.
PRA me reclama 5.900 euros por una tarjeta de la que dispuse 2.500. ¿Es normal?
Es frecuente. La cifra incluye intereses remuneratorios acumulados, comisiones por impago, intereses de demora y a veces intereses posteriores a la venta. Pide el desglose y el contrato: si la TAE era usuraria, buena parte de esa cantidad no se debe.
¿Tengo que pagar a PRA o al banco con el que firmé?
Si te han comunicado la cesión, el titular es PRA y es a quien se paga o frente a quien se discute la deuda. Si no te la han comunicado, lo que pagues al banco te libera. Antes de pagar a nadie, comprueba la cifra.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Código Civil, artículos 1526 a 1536 (cesión de créditos).
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 31.
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Sentencia del Tribunal Supremo (Pleno) 149/2020, de 4 de marzo.
- Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales, artículo 20.
- Ley 1/2000, de Enjuiciamiento Civil, artículos 812 a 818.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.