En este artículo
Llega una carta de Axactor que te informa de que es «el nuevo acreedor» de una deuda que tenías con un banco o una financiera, y te pide que pagues. No has firmado nada con Axactor y la cifra no coincide con lo que recuerdas. Antes de decidir, conviene leer bien esa carta: lo que dice y lo que le falta.
Qué es Axactor
Axactor es un grupo noruego de gestión de créditos, con sede en Oslo y cotizado en su bolsa, que opera en varios países europeos. En España se dedica a dos cosas: comprar a bancos y financieras de consumo carteras de préstamos, tarjetas y descubiertos impagados, para cobrarlos como titular, y gestionar el cobro de deudas de terceros por encargo. La mayoría de las cartas corresponden al primer caso.
Cómo funciona esa compra de deudas y qué conservas tú lo tienes en mi deuda la ha comprado un fondo. Aquí nos centramos en la carta y en cómo responder.
La carta de Axactor: qué debe decir
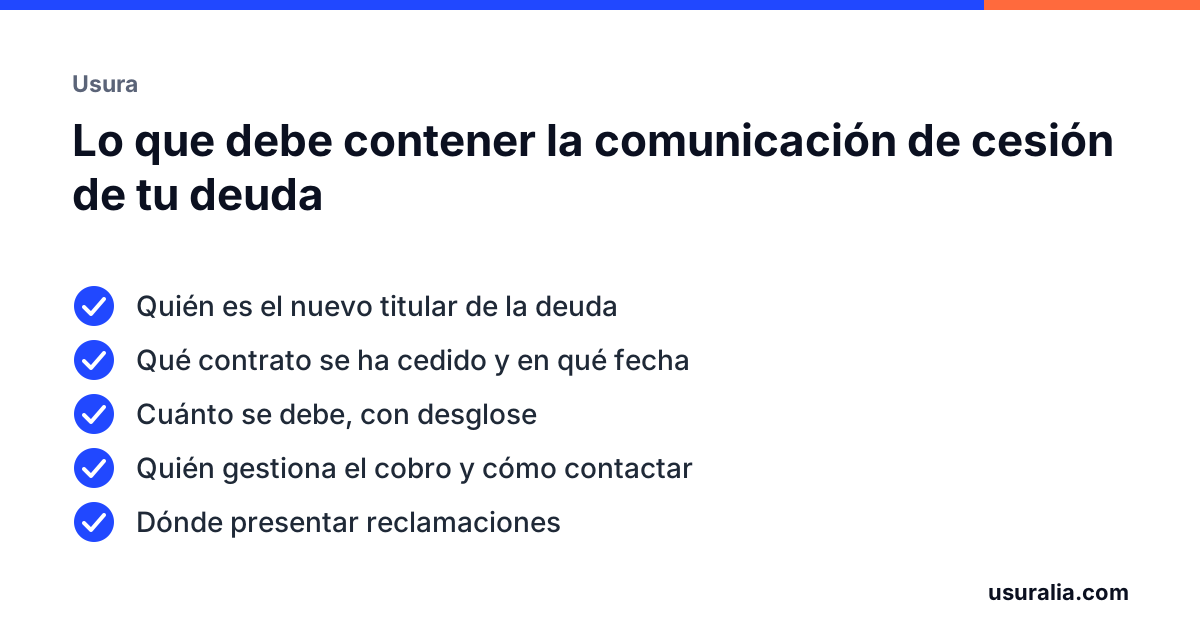
La venta de un crédito no necesita tu consentimiento, pero deben comunicártela, y no de cualquier forma. La normativa de compradores y administradores de créditos, en vigor en España desde 2025, obliga a informar al deudor por escrito de:
- Quién es el nuevo titular de la deuda y quién gestiona el cobro, si son distintos.
- Qué contrato se ha cedido, con qué acreedor original y en qué fecha.
- Cuánto se debe, desglosado en principal, intereses, comisiones y gastos.
- A quién dirigir las reclamaciones.
Una carta que solo dice «le reclamamos 6.420 euros de su deuda con Entidad X» no cumple eso. Pide por escrito lo que falte, en especial el contrato original y el histórico de pagos. Hasta que te notifiquen la cesión, lo que pagues a la entidad original te libera.
Y comprueba que tu deuda está de verdad en lo que compraron. Un anexo genérico de la escritura de cesión no identifica tu contrato; en el juzgado, esa falta de acreditación es un motivo de oposición.
Qué puede hacer Axactor y qué no
Puede reclamarte por escrito, llamarte en horario razonable, proponerte planes de pago, comunicar el impago a un fichero de morosos si se cumplen los requisitos legales y demandarte.
No puede:
- Amenazarte con cárcel, con quitarte bienes o con un embargo inmediato. El embargo solo lo acuerda un juzgado.
- Acudir a tu casa o a tu trabajo sin tu consentimiento.
- Hablar de tu deuda con tu familia, tus vecinos o tu empresa. Es una infracción de protección de datos.
- Incluirte en un fichero de morosos sin requerirte antes el pago, sin avisarte de la inclusión o cuando has discutido la deuda por escrito con fundamento: fichero de morosos por una deuda usuraria.
Si las llamadas son insistentes, exige comunicación por escrito y guarda registro. Los administradores de créditos actúan bajo supervisión del Banco de España, ante el que se puede reclamar su conducta.
Tus defensas no cambian con la venta
La ley de crédito al consumo lo dice de forma expresa: frente a quien compra el crédito puedes oponer las mismas excepciones y defensas que tenías frente al prestamista. Lo que se revisa es lo mismo:
- Usura. Si la TAE del contrato era notablemente superior al tipo medio de su categoría al firmar, el contrato es nulo y solo se debe el capital dispuesto menos lo pagado. Cómo se comprueba, en qué es la usura.
- Cláusulas abusivas, como intereses de demora desproporcionados y comisiones por reclamación de impagos, que suelen engordar la cifra cedida.
- Prescripción. Cinco años desde que la deuda pudo reclamarse, salvo interrupciones por reclamaciones del acreedor, pagos o reconocimientos.
- Falta de prueba del contrato, del desglose o de la cesión.
Un detalle del Código Civil que conviene manejar con prudencia: si la deuda ya estaba en un juicio cuando se vendió, puedes extinguirla pagando lo que pagó el comprador, más intereses y costas, en nueve días desde que te reclame. Es el retracto de crédito litigioso y exige que el pleito existiera antes de la venta.
Lo que no se puede pedir a Axactor es la devolución de lo pagado de más al banco antes de la venta: eso se reclama a quien lo cobró.
Si llega un monitorio
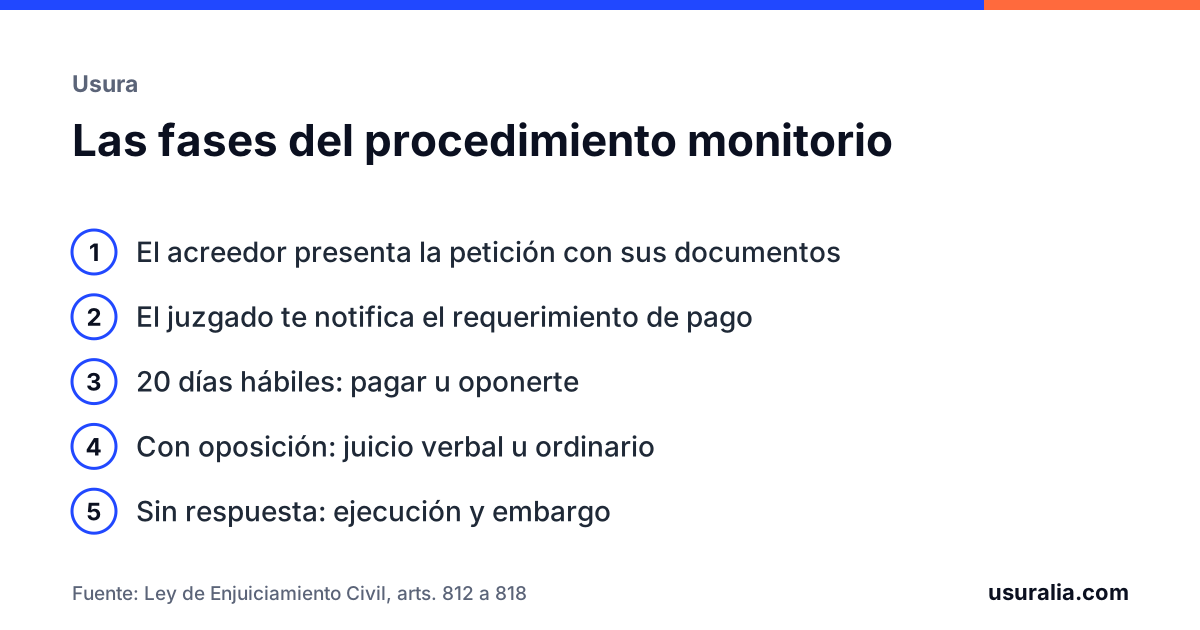
Si Axactor presenta un monitorio, el juzgado te requerirá para pagar u oponerte en 20 días hábiles. La oposición, con esos motivos (usura, cláusulas abusivas, prescripción y falta de acreditación de la cesión), la preparamos y presentamos nosotros, con abogado y procurador, dentro del plazo. El procedimiento está en me reclaman una deuda por monitorio. Dejar pasar el plazo siempre sale mal.
Qué hacer ahora
Pide por escrito lo que falte: comunicación completa de la cesión, contrato original y desglose. No pagues ni firmes un reconocimiento de deuda hasta tenerlo. Con el contrato y las fechas se sabe si la deuda es la que dicen, si ha prescrito y si el contrato era usurario. Mándanos la carta y el contrato: te decimos sin coste cuánto de lo reclamado es discutible y nos encargamos de la reclamación. Solo cobramos si se recupera dinero.
Preguntas frecuentes
¿Axactor es legal?
Sí. Es un grupo de gestión de créditos que cotiza en la bolsa de Oslo y opera en varios países europeos, España entre ellos. Debe cumplir la normativa de cesión de créditos, de protección de datos y, desde 2025, la de administradores y compradores de créditos.
Nunca me avisaron de que vendían mi deuda. ¿Vale la venta?
La venta es válida sin tu consentimiento, pero deben comunicártela. Mientras no lo hagan, lo que pagues al banco te libera. Y si la comunicación no identifica tu contrato ni acredita que está en la cartera vendida, eso es un motivo de defensa si te reclaman en el juzgado.
Axactor dice que si no pago me embargará. ¿Puede?
No por sí misma. Un embargo exige una resolución judicial, que solo llega después de un procedimiento en el que puedes oponerte. Una carta que habla de embargo es un aviso de que pueden demandarte, no una orden de embargo.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Código Civil, artículos 1526 a 1536 (cesión de créditos), en especial 1527 y 1535.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 31.
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales, artículo 20.
- Ley 1/2000, de Enjuiciamiento Civil, artículos 812 a 818.
- Directiva (UE) 2021/2167 sobre administradores y compradores de créditos, y su ley de transposición en España.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.