En este artículo
- Qué es el procedimiento monitorio y para qué deudas se usa
- Cómo empieza: la petición inicial
- La notificación y los 20 días hábiles
- Las tres salidas: pagar, oponerse o no hacer nada
- Qué pasa después de la oposición, según la cuantía
- Abogado, procurador y costas
- El control de oficio de las cláusulas abusivas
- La usura como defensa en el monitorio
- Qué hacer ahora
El procedimiento monitorio, que mucha gente llama juicio monitorio o proceso monitorio, es la vía más usada en España para reclamar deudas de dinero. Está en los artículos 812 a 818 de la Ley de Enjuiciamiento Civil y funciona con una lógica muy simple: el juzgado te requiere de pago y, si no contestas, la deuda se da por buena. Esta guía recorre cada fase. Si ya tienes la carta en la mesa, lo urgente está en te reclaman una deuda por monitorio: qué hacer en 20 días.
Qué es el procedimiento monitorio y para qué deudas se usa
Es un procedimiento rápido para reclamar una deuda de dinero que cumpla cuatro condiciones: que sea líquida (una cifra concreta), determinada, vencida y exigible. Y que se acredite con documentos: un contrato firmado, facturas, extractos o cualquier documento de los que habitualmente reflejan una relación de crédito. Desde 2015 no hay límite de importe.
Por eso sirve para cuotas de comunidad, facturas entre empresas y, sobre todo, para deudas de tarjetas, préstamos personales y microcréditos. El monitorio da por supuesto que la deuda existe y solo pregunta al deudor si la paga o la discute.
Cómo empieza: la petición inicial
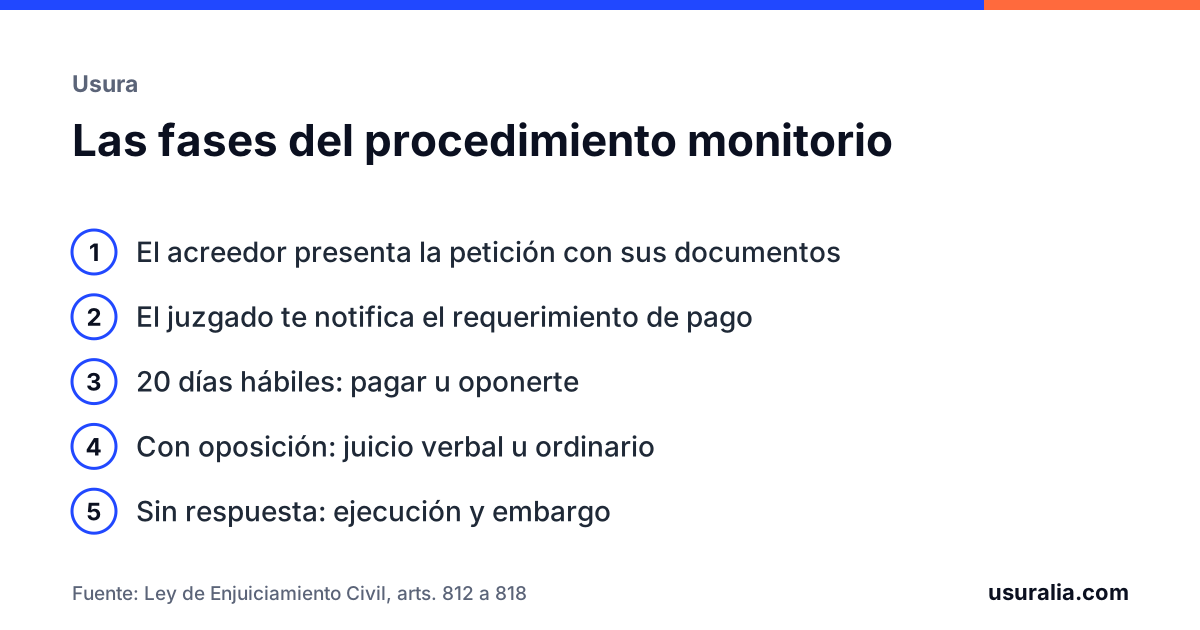
El acreedor presenta una petición en el Juzgado de Primera Instancia de tu domicilio. No necesita abogado ni procurador para hacerlo. La petición identifica a las dos partes, explica de dónde viene la deuda, fija la cantidad y acompaña los documentos.
El letrado de la Administración de Justicia la examina. Si cumple los requisitos, dicta un decreto que te requiere de pago. Si la deuda viene de un contrato con un consumidor, antes de ese requerimiento interviene el juez: debe comprobar de oficio si alguna cláusula del contrato es abusiva. Lo vemos más abajo.
La notificación y los 20 días hábiles
El requerimiento se te entrega en persona en tu domicilio, a ti o a alguien que viva contigo. No se puede notificar por edictos, salvo en deudas de comunidades de propietarios: si el juzgado no te localiza, el monitorio se archiva.
Desde el día siguiente a la entrega cuentan 20 días hábiles. No cuentan sábados, domingos ni festivos, y agosto es inhábil en la jurisdicción civil. Es el plazo que decide todo lo demás.
Las tres salidas: pagar, oponerse o no hacer nada
- Pagar. Pagas al acreedor o consignas en el juzgado y el procedimiento se archiva.
- Oponerte. Se presenta un escrito explicando por qué no debes esa cantidad, en todo o en parte; lo preparamos nosotros. El monitorio termina y la discusión pasa a un juicio.
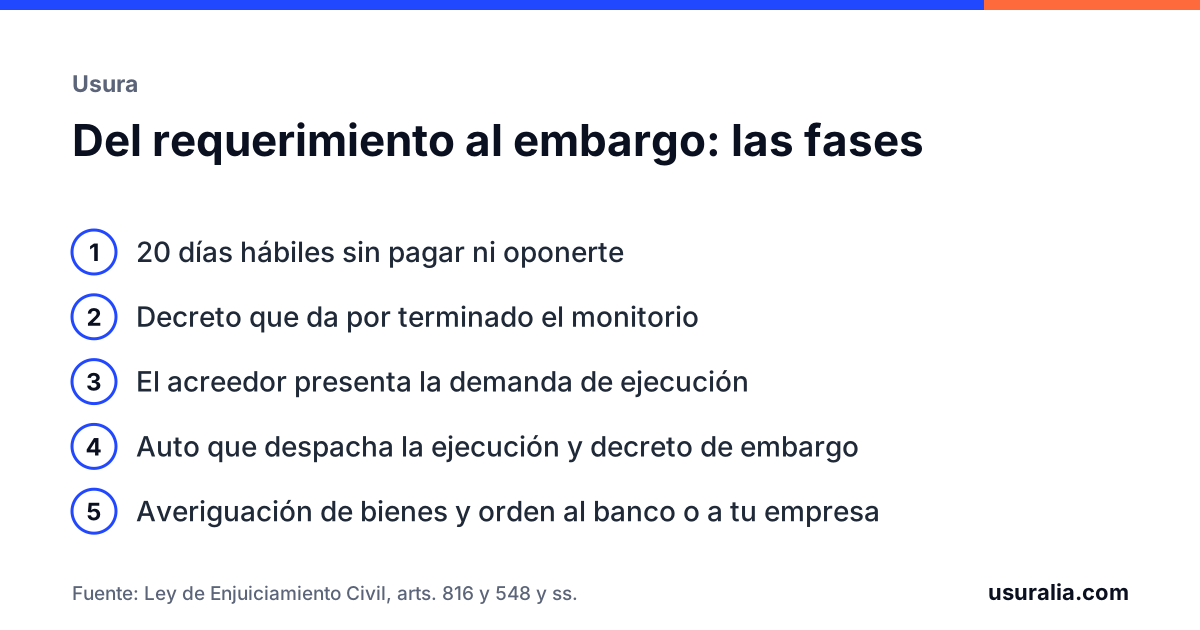
- No hacer nada. El letrado de la Administración de Justicia dicta un decreto dando por terminado el monitorio y el acreedor puede pedir la ejecución con una simple solicitud, sin esperar los 20 días que la ley concede en otras ejecuciones. De ahí al embargo de cuentas y nómina: cuánto tardan en embargar después de un monitorio.
La tercera es la peor salida, porque pierdes para siempre la posibilidad de discutir la deuda en un juicio ordinario. Si no puedes pagar, tienes opciones antes de llegar ahí: juicio monitorio: no puedo pagar.
Qué pasa después de la oposición, según la cuantía
- Hasta 15.000 €: el asunto sigue como juicio verbal. El juzgado da traslado de tu oposición al acreedor, que tiene diez días para impugnarla por escrito. Si no lo hace, el asunto se archiva. Si lo hace, puede haber vista y después sentencia.
- Más de 15.000 €: el acreedor tiene un mes para presentar una demanda de juicio ordinario. Si no la presenta, se archiva y paga las costas.
En ambos casos el juez entra en el fondo del contrato.
Abogado, procurador y costas
La oposición es el único momento de discutir la deuda: la preparamos y presentamos nosotros, con abogado y procurador, también en las deudas pequeñas. Si cumples los requisitos de la justicia gratuita, pídela cuanto antes: la solicitud puede suspender el plazo mientras se resuelve. Qué se juega en la oposición de un monitorio pequeño lo tienes en oponerse a un monitorio por una deuda pequeña.
Sobre las costas: si pagas dentro de los 20 días, el monitorio se archiva sin condena en costas. Si se despacha ejecución, las costas de la ejecución corren de tu cuenta. Y si hay juicio verbal u ordinario, paga las costas quien pierde, con las reglas generales de la LEC.
El control de oficio de las cláusulas abusivas
Desde 2015, el artículo 815.4 de la LEC obliga al juez a examinar, antes de requerirte de pago, si el contrato de consumo en que se basa la petición contiene cláusulas abusivas. Si lo aprecia, da cinco días a las partes para alegar y resuelve por auto: puede rechazar la petición o reducir la cantidad. Es una garantía exigida por el Tribunal de Justicia de la Unión Europea, pero no sustituye a tu oposición: el juez solo ve lo que el acreedor ha aportado.
La usura como defensa en el monitorio
La nulidad por usura se puede alegar en la oposición aunque nunca hayas reclamado a la entidad. Si la TAE del contrato es notablemente superior al tipo medio de su categoría en la fecha de la firma, el contrato es nulo y solo debes el capital que recibiste, menos todo lo pagado. Con frecuencia el resultado es que la deuda es mucho menor de la reclamada, o que no existe. Qué dice exactamente la ley y cómo la aplica el Tribunal Supremo está en la Ley de Represión de la Usura: qué dice.
Qué hacer ahora
Anota la fecha en que recibiste el requerimiento, reúne el contrato y los extractos que tengas y no firmes ningún reconocimiento de deuda. Si te reclaman por una tarjeta, un préstamo o un microcrédito, te decimos sin coste si el contrato se puede discutir y preparamos la oposición dentro del plazo.
Preguntas frecuentes
¿Juicio monitorio y procedimiento monitorio son lo mismo?
Sí. La ley lo llama proceso monitorio; en la calle se dice juicio monitorio o procedimiento monitorio. Es el mismo trámite de los artículos 812 y siguientes de la Ley de Enjuiciamiento Civil.
¿Hay un importe máximo para reclamar por monitorio?
No. Desde la reforma de 2015 el monitorio sirve para deudas de dinero de cualquier importe, siempre que estén vencidas, sean exigibles y se acrediten con documentos.
¿Puedo oponerme si no tengo el contrato?
Sí. En la oposición se alega que quien reclama no ha probado la deuda ni su importe, y se pide al juzgado que le requiera para que aporte el contrato y el detalle de los movimientos. Lo que no puedes hacer es dejar pasar los 20 días.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, artículos 23, 31, 130, 161, 394, 539, 548 y 812 a 818.
- Ley 42/2015, de 5 de octubre, de reforma de la Ley de Enjuiciamiento Civil (supresión del límite de cuantía y control de oficio de cláusulas abusivas).
- Sentencia del Tribunal de Justicia de la Unión Europea de 14 de junio de 2012, asunto C-618/10, Banco Español de Crédito.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Ley 1/1996, de 10 de enero, de asistencia jurídica gratuita, artículo 16.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.