En este artículo
Recibes una carta, un SMS o una llamada de Intrum por una tarjeta, un préstamo o un descubierto que firmaste con un banco. Nunca has tratado con ellos y no sabes si debes pagarles. Lo primero es entender en qué papel te escriben, porque Intrum actúa de dos formas distintas y tu respuesta depende de cuál sea.
Qué es Intrum
Intrum es un grupo sueco de gestión de créditos, con sede en Estocolmo y presencia en la mayoría de los países europeos. En España opera desde hace años y creció integrando otras gestoras, entre ellas Lindorff y Aktua. Su actividad tiene dos ramas: gestionar el cobro de deudas por encargo de bancos, financieras de consumo y empresas de servicios, y comprar carteras de créditos impagados para cobrarlos por cuenta propia.
Por qué te escribe Intrum si tú firmaste con un banco
Que te escriba Intrum significa que la entidad con la que firmaste le ha encargado la gestión o le ha vendido el crédito. La carta debería decirte en cuál de las dos situaciones estás:
- Encargo de cobro. El banco sigue siendo el acreedor e Intrum gestiona el cobro en su nombre. Lo que pagues va al banco y tus defensas se dirigen contra el banco.
- Cesión del crédito. El banco vendió tu deuda, normalmente dentro de una cartera con miles de contratos, y el comprador (una sociedad del grupo o un fondo que Intrum administra) es ahora el titular. Debe comunicarte la cesión por escrito. Cómo funciona esa venta y qué conservas tú lo tienes en mi deuda la ha comprado un fondo.
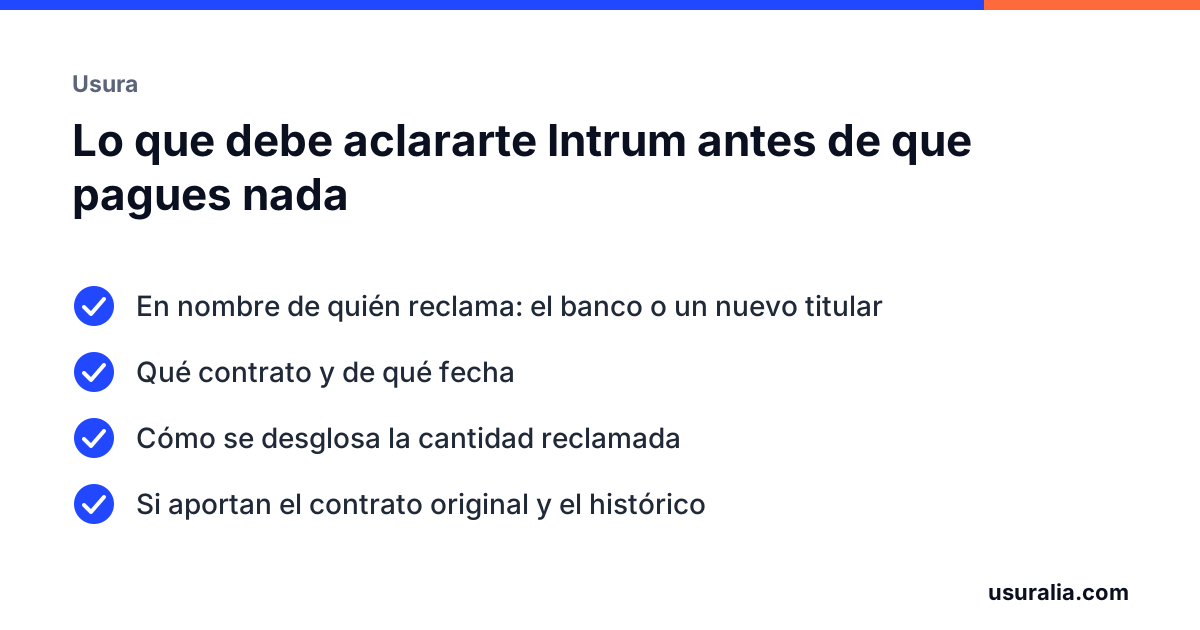
Si la carta no aclara a nombre de quién reclama, pregúntalo por escrito. Importa para saber a quién pedir la documentación y quién puede demandarte.
Qué puede hacer Intrum y qué no
Una gestora de cobros tiene herramientas legítimas y límites claros.
Puede:
- Reclamarte el pago por escrito y llamarte en horario razonable.
- Proponerte un plan de pagos o un descuento.
- Comunicar el impago a un fichero de morosos, si la deuda es cierta, está vencida y te han requerido antes el pago con aviso de la inclusión.
- Presentar, en nombre del titular, una reclamación judicial, normalmente un monitorio.
No puede:
- Amenazarte con consecuencias que no están en su mano: cárcel, embargo inmediato.
- Presentarse en tu domicilio o en tu trabajo sin tu consentimiento.
- Hablar de tu deuda con familiares, vecinos o compañeros. Es una vulneración de la protección de datos que se denuncia ante la Agencia Española de Protección de Datos.
- Embargar nada. Solo un juzgado acuerda un embargo, y antes tienes ocasión de defenderte.
- Llamarte de forma insistente o a horas intempestivas cuando has pedido comunicación por escrito.
Desde 2025 los administradores y compradores de créditos deben estar registrados y actúan bajo la supervisión del Banco de España, ante el que puedes reclamar su conducta.
Lo que puedes exigir antes de pagar
Antes de pagar o firmar nada, pide por escrito, con prueba de envío:
- La comunicación de la cesión, o la acreditación de que gestionan por encargo del banco.
- El contrato original completo, con la TAE y las condiciones. Puedes usar el modelo de solicitud de copia del contrato.
- El desglose de la cantidad: capital dispuesto, intereses, comisiones, intereses de demora y lo generado después de la venta.
- El histórico de pagos.
Con eso se revisa lo mismo que frente al banco, porque la ley de crédito al consumo te permite oponer al nuevo titular las mismas excepciones que tenías contra el acreedor original:
- Usura. Si la TAE del contrato superaba de forma notable el tipo medio de su categoría al firmar, el contrato es nulo y solo se debe el capital menos lo pagado. Cómo comprobarlo, en cómo saber si tu TAE es usuraria.
- Cláusulas abusivas, como intereses de demora excesivos o comisiones por reclamación de impagos.
- Prescripción. Cinco años desde que la deuda pudo reclamarse, aunque cada reclamación por escrito del acreedor y cada pago o reconocimiento tuyo reinician el plazo.
- Fichero de morosos. Si te han incluido por una deuda discutida, mira fichero de morosos por una deuda usuraria.
Un aviso: el «acuerdo de pago con descuento» suele ser un reconocimiento de deuda. Firmarlo convierte una cantidad discutible en una cantidad aceptada y reinicia la prescripción.
Si Intrum te demanda
Lo habitual es un proceso monitorio: un requerimiento del juzgado con 20 días hábiles para pagar u oponerte. Es el momento de alegar la usura, las cláusulas abusivas y la falta de prueba de la cesión y de la deuda. Tienes el procedimiento en me reclaman una deuda por monitorio; la oposición la preparamos y presentamos nosotros, con abogado y procurador, dentro del plazo.
Qué hacer ahora
Averigua en qué papel te escribe Intrum, pide el contrato y el desglose por escrito y no reconozcas la deuda. Si la tarjeta o el préstamo tenían una TAE alta, lo que te reclaman puede ser mucho menos de lo que dicen. Con lo que tengas, te decimos sin coste si se puede reclamar y presentamos la oposición o la reclamación nosotros.
Preguntas frecuentes
¿Intrum es legal?
Sí. Es una gestora de créditos que opera en toda Europa y en España. Lo que debe cumplir es la normativa de cesión de créditos, de protección de datos y, desde 2025, la de administradores y compradores de créditos, que la somete a registro y supervisión.
¿Por qué me escribe Intrum si yo firmé con un banco?
Porque el banco le ha encargado el cobro o le ha vendido el crédito. En el primer caso el acreedor sigue siendo el banco; en el segundo, el titular es una sociedad del grupo Intrum o un fondo que gestiona. La carta debe decirlo.
¿Puede Intrum embargarme la nómina?
No por su cuenta. Un embargo solo lo acuerda un juzgado, después de un procedimiento en el que puedes defenderte. Si recibes una carta de Intrum que habla de embargo sin que haya juzgado de por medio, es una advertencia, no un acto ejecutivo.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Código Civil, artículos 1526 a 1536 (cesión de créditos) y 1964 (prescripción).
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 31.
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales, artículo 20.
- Ley 1/2000, de Enjuiciamiento Civil, artículos 812 a 818.
- Directiva (UE) 2021/2167 sobre administradores y compradores de créditos, y su ley de transposición en España.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.