En este artículo
Llega una carta, o una llamada, de una empresa que no conoces: dice que ha comprado tu deuda de una tarjeta o un préstamo y que ahora le debes a ella. Gestoras y fondos de recobro, con nombres como Intrum, Cabot o Hoist, compran a bancos y financieras carteras enteras de créditos impagados. Es legal y habitual. El comprador recibe tu deuda tal como estaba, con todos sus problemas, y tú conservas todas tus defensas.
Qué es la cesión de crédito
El banco vende a un tercero el derecho a cobrarte. No necesita tu consentimiento: el Código Civil permite ceder los créditos, y el nuevo titular se coloca en el lugar del antiguo. Suele hacerse por lotes, a un precio muy inferior al nominal.
Lo que sí te deben es comunicarte la cesión. No para que la autorices, sino para que sepas a quién pagar. Hasta que te la notifican, lo que pagues a la entidad original te libera. La normativa europea de compradores y administradores de créditos, transpuesta en España en 2025, obliga además a informarte por escrito de quién es el nuevo acreedor, quién gestiona el cobro, cuánto se debe y con qué desglose, y a quién dirigir las reclamaciones.
El fondo hereda la deuda con sus defectos
Es el punto central. La cesión no limpia el contrato. Si la tarjeta era usuraria frente al banco, lo es frente al fondo. La ley de crédito al consumo lo dice expresamente: cuando se ceden los derechos del prestamista, el consumidor puede oponer al nuevo titular las mismas excepciones y defensas que tenía contra el acreedor original.
Frente a un fondo se revisa lo mismo que frente al banco:
- Usura. Si la TAE del contrato superaba de forma notable el tipo medio de su categoría en la fecha de la firma, el contrato es nulo y solo se debe el capital dispuesto menos lo pagado. Con años de cuotas detrás, la deuda que el fondo reclama puede no existir. Qué es y cómo se mide, en qué es la usura.
- Cláusulas abusivas. Intereses de demora excesivos y comisiones por reclamación de impagos que engordan la cifra reclamada.
- Cálculo de la deuda. El fondo reclama la cifra que le pasó el banco, a menudo con intereses añadidos. Tiene que explicar de dónde sale.
Algo que no se puede hacer valer frente al fondo: la devolución de lo que pagaste de más al banco. Eso se reclama a quien lo cobró. Frente al fondo se discute lo que te reclama a ti.
Qué pedirle al nuevo acreedor
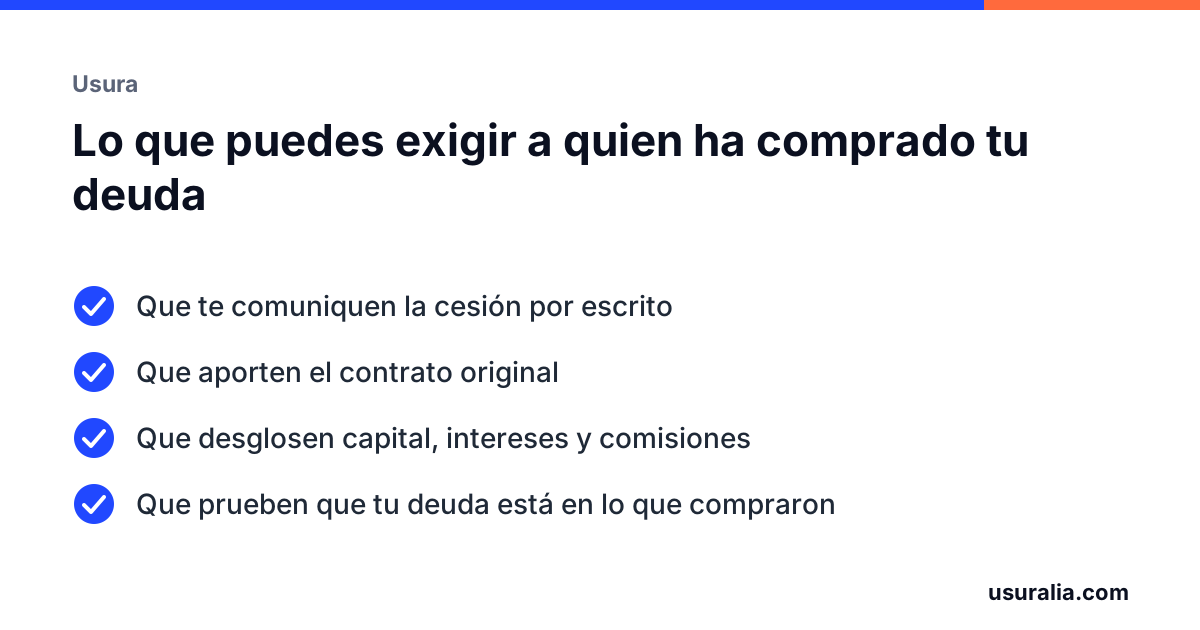
Antes de pagar nada, de reconocer nada y de firmar ningún plan de pagos, pide por escrito:
- La comunicación de la cesión, con la identificación del contrato cedido y la fecha.
- El contrato original completo, con la TAE y las condiciones. Sin contrato no se puede comprobar nada, y es frecuente que el fondo no lo tenga.
- El desglose de la cantidad: capital dispuesto, intereses, comisiones, demora, y qué parte se ha generado después de la venta.
- La prueba de que tu deuda está incluida en la cartera que compraron. Un anexo genérico de la escritura de cesión no basta: debe identificar tu contrato.
Si el fondo no aporta el contrato ni el desglose, eso mismo es un motivo de defensa si decide ir al juzgado.
Y no firmes un reconocimiento de deuda. Suele proponerse como «acuerdo de pago con descuento» y convierte una deuda discutible en una deuda reconocida por escrito.
Si te llaman sin parar
La gestión de recobro tiene límites. Las llamadas repetidas a horas intempestivas, al trabajo o a familiares, o con amenazas de consecuencias que no pueden ejecutar, no son una forma legítima de cobrar.
- Exige comunicación por escrito. Envíales un correo o un burofax pidiendo que cualquier comunicación se haga por esa vía y que cesen las llamadas.
- Guarda registro: fechas, horas, número, contenido. Las grabaciones de llamadas en las que participas son lícitas.
- No des datos a terceros ni permitas que los den. Comunicar tu deuda a un familiar o a tu empresa vulnera la protección de datos y se puede denunciar ante la Agencia Española de Protección de Datos.
- Los gestores de créditos están supervisados. Desde 2025 deben estar registrados y actuar bajo la supervisión del Banco de España, ante el que se puede reclamar su conducta.
Si la presión llega a un fichero de morosos, tienes el caso explicado en fichero de morosos por una deuda usuraria: una deuda discutida de forma seria no cumple el requisito de ser cierta.
Si el fondo va al juzgado
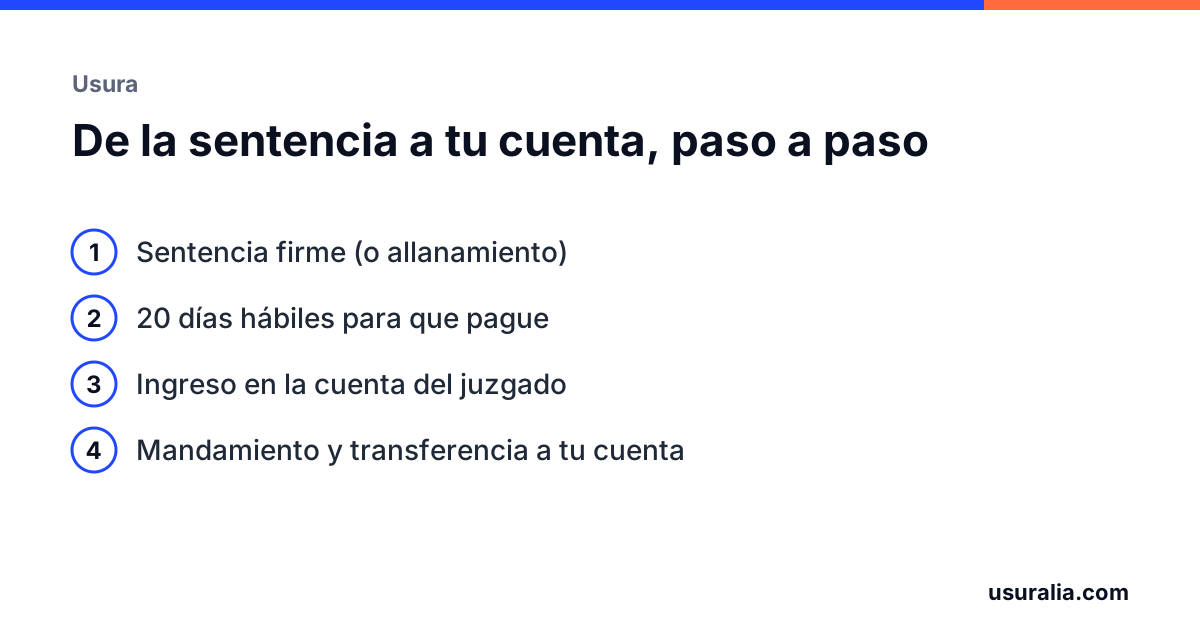
Lo habitual es un proceso monitorio: un requerimiento del juzgado con 20 días hábiles para pagar u oponerte. Es el momento de alegar la usura, las cláusulas abusivas y la falta de acreditación de la cesión y de la deuda. Y es un plazo que no se puede dejar pasar. Está explicado en me reclaman una deuda por monitorio.
Un detalle del Código Civil que a veces se aplica: si la deuda ya estaba en juicio cuando se vendió, puedes extinguirla pagando al fondo lo que él pagó por ella, más intereses y costas, en los nueve días siguientes a que te reclame. Es el retracto de crédito litigioso.
Qué hacer ahora
Pide la cesión, el contrato y el desglose por escrito, no reconozcas la deuda y busca el contrato original entre tus papeles o en tu banco. Si el préstamo o la tarjeta tenían una TAE alta, lo que te reclaman puede ser mucho menos de lo que dicen, o nada. Con lo que tengas, te decimos si se puede reclamar y cómo plantar cara al fondo.
Preguntas frecuentes
¿Pueden vender mi deuda sin avisarme?
La venta es válida sin tu consentimiento, pero tienen que comunicártela para que sepas a quién pagar y quién te reclama. Mientras no te la notifiquen, lo que pagues a la entidad original te libera.
El fondo me reclama más de lo que debía al banco. ¿Es normal?
La cifra suele incluir intereses de demora, comisiones de impago y a veces intereses posteriores a la venta. Pide el desglose: si el contrato original era usurario o tenía cláusulas abusivas, buena parte de esa cantidad no se debe.
Si el fondo pagó poco por mi deuda, ¿puedo pagar yo ese precio y quedar libre?
Solo en un caso concreto: si la deuda estaba en juicio cuando se vendió, el Código Civil permite extinguirla pagando lo que pagó el comprador, más intereses y costas, en nueve días desde que te reclame. Fuera de ese supuesto, el precio de la venta no te afecta.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Código Civil, artículos 1526 a 1536 (cesión de créditos) y 1535 (retracto de crédito litigioso).
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 31.
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales, artículo 20.
- Ley 1/2000, de Enjuiciamiento Civil, artículos 812 a 818.
- Directiva (UE) 2021/2167 sobre administradores y compradores de créditos, y su ley de transposición en España.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.