En este artículo
«Investcapital Ltd le reclama 2.870 euros». La carta, el SMS o la llamada vienen de una empresa que no conoces, con un nombre que suena extranjero, por una deuda que quizá sí recuerdas: un microcrédito, una tarjeta o un préstamo de una financiera. La primera reacción suele ser pensar en un fraude. Aquí tienes quién es, cómo comprobar que la reclamación es real y qué hacer después.
Quién es Investcapital y por qué una empresa de Malta te reclama
Investcapital Ltd es una sociedad domiciliada en Malta que aparece como compradora de carteras de deuda de consumo en España: tarjetas, préstamos personales y microcréditos vendidos por bancos y financieras. Pertenece a un grupo europeo de gestión de créditos, y la gestión del cobro en España la lleva una empresa de recobro de ese mismo grupo, que es la que suele llamar y escribir.
Que el titular esté en otro país de la Unión Europea es frecuente en este sector: las carteras se compran a través de sociedades del grupo y se gestionan desde oficinas locales. Para ti no cambia nada: tu deuda sigue sujeta a la ley española y puedes oponer frente a ella lo mismo que frente a la financiera original. El funcionamiento general de estas ventas está en mi deuda la ha comprado un fondo.
Cómo saber si la reclamación es real
Antes de nada, verifica. Una reclamación seria debe permitirte identificar:
- El acreedor original: la financiera o el banco con el que firmaste.
- El contrato: tipo de producto, fecha, número si lo hay.
- La cantidad y su desglose.
- Quién es el titular actual y quién gestiona el cobro, con dirección y vía de contacto.
Tienes derecho, además, a que te informen de dónde han obtenido tus datos. Pide todo por escrito, con prueba de envío, usando el modelo de solicitud de copia del contrato.
Dos cautelas de sentido común: no pagues a través de enlaces o cuentas que lleguen por SMS o WhatsApp sin haber contrastado la comunicación por otra vía, y no des datos bancarios por teléfono a quien te llama.
Es legal que te reclame
Sí. La ley permite ceder los créditos sin consentimiento del deudor, y el comprador se coloca en el lugar del prestamista. Lo que la ley le exige es comunicarte la cesión, para que sepas a quién pagar, y acreditar la deuda si llega al juzgado. Y la ley de crédito al consumo te garantiza que puedes oponer al nuevo titular las mismas excepciones que tenías contra el original: la venta no limpia el contrato.
Qué puede hacer y qué no
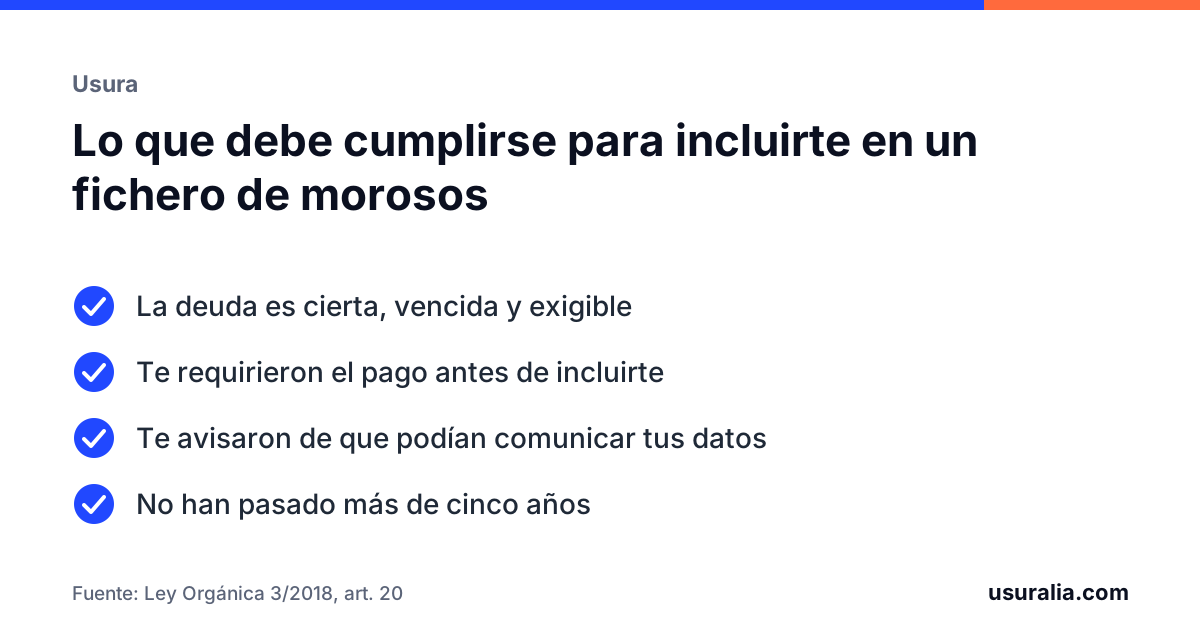
Puede reclamarte por escrito, llamarte en horario razonable, ofrecerte un plan de pagos o un descuento, comunicar el impago a un fichero de morosos si la deuda es cierta y te ha requerido antes el pago, y demandarte.
No puede amenazarte con consecuencias que no dependen de ella, presentarse en tu domicilio o en tu trabajo sin consentimiento, contar tu deuda a terceros ni embargar nada: el embargo solo lo acuerda un juzgado tras un procedimiento en el que puedes defenderte. Si te han incluido en un fichero por una deuda que estás discutiendo, mira fichero de morosos por una deuda usuraria. Si las llamadas se repiten, exige comunicación por escrito y guarda registro.
Lo que debes revisar antes de pagar
Las deudas que acaban en estas carteras vienen muchas veces de microcréditos y tarjetas con intereses muy altos, y eso es lo primero que se revisa:
- Usura. Si la TAE del contrato era notablemente superior al tipo medio de su categoría al firmar, el contrato es nulo y solo se debe el capital recibido menos lo que ya pagaste. En un microcrédito con una TAE de tres cifras, lo reclamado puede ser mucho más de lo debido. Está explicado en microcréditos y usura.
- Cláusulas abusivas: comisiones por impago, intereses de demora y gastos añadidos tras la venta.
- Prescripción. Cinco años desde que la deuda pudo reclamarse, salvo interrupciones por reclamaciones del acreedor, pagos o reconocimientos. Pagar una pequeña cantidad o firmar un acuerdo reinicia el plazo.
- Prueba de la deuda y de la cesión. Un listado con tu nombre no es un contrato.
Por eso no conviene firmar el «acuerdo de pago» que suelen proponer: es un reconocimiento de deuda sobre una cifra que todavía no has podido comprobar.
Si llega un monitorio
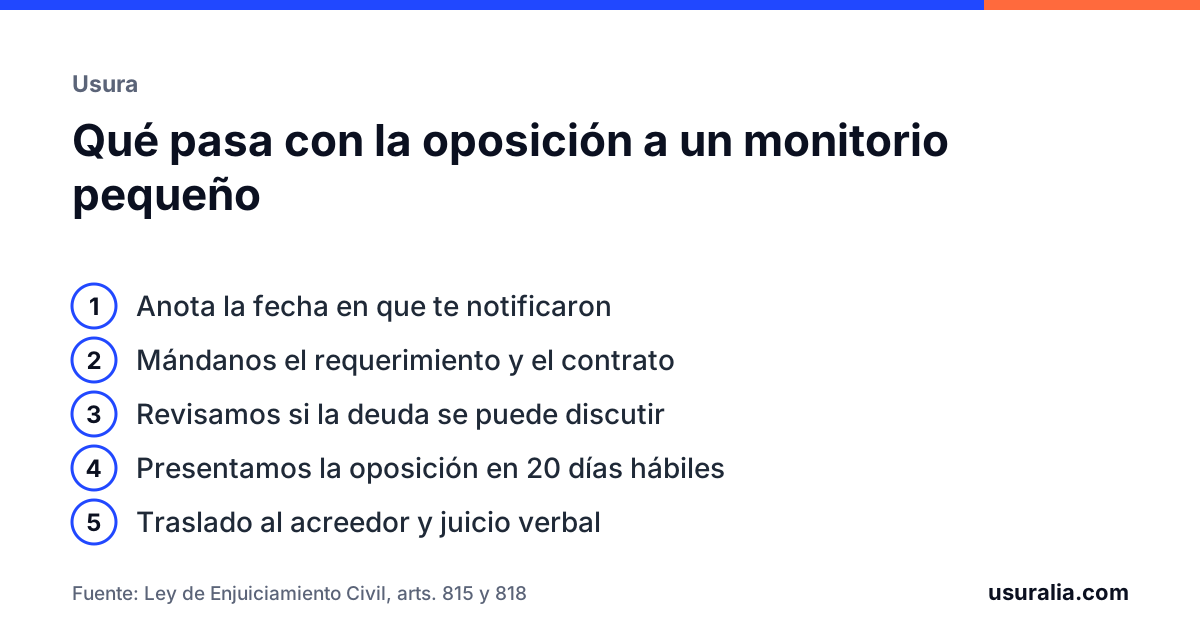
Investcapital, como cualquier titular, puede presentar un monitorio: 20 días hábiles para pagar u oponerte. Es el momento de alegar la usura, las cláusulas abusivas, la prescripción y la falta de acreditación de la cesión. Cómo se hace, en me reclaman una deuda por monitorio. Ignorar el requerimiento siempre acaba mal.
Qué hacer ahora
Verifica la reclamación, pide por escrito el contrato, el desglose y la comunicación de la cesión, y no pagues ni reconozcas nada hasta tenerlo. Si el origen es un microcrédito, una tarjeta o un préstamo con intereses altos, revisamos tu contrato gratis y te decimos cuánto de lo reclamado se puede discutir.
Preguntas frecuentes
¿Invest Capital es una estafa?
No hay motivo para pensarlo por el nombre: es una sociedad que compra carteras de deuda. Lo que sí debes comprobar es que la reclamación identifica tu contrato y tu acreedor original, y pagar solo a la cuenta que figure en una comunicación verificable, nunca por un enlace o un SMS sin contrastar.
¿Por qué una empresa de Malta tiene mi deuda?
Los grupos de compra de deuda suelen adquirir las carteras a través de sociedades de su grupo domiciliadas en otro país de la Unión Europea. La deuda se gestiona desde España. Es legal, y tienes derecho a saber de dónde proceden tus datos.
¿Invest Capital puede llevarme a juicio?
Sí, como cualquier titular de un crédito. Lo habitual es un monitorio con 20 días hábiles para oponerte. Si no contestas, pueden pedir el embargo; si te opones, tendrán que probar el contrato, la cifra y la cesión.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Código Civil, artículos 1526 a 1536 (cesión de créditos) y 1964 (prescripción).
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 31.
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Reglamento (UE) 2016/679, artículo 14 (información cuando los datos no proceden del interesado).
- Ley 1/2000, de Enjuiciamiento Civil, artículos 812 a 818.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.