En este artículo
Te reclaman por monitorio 900 €, 1.500 €, 1.950 €. Son cantidades pequeñas, y por eso muchos deudores se plantean oponerse solos, o no oponerse. Las dos cosas salen caras: el monitorio se pierde sobre todo por dejar pasar el plazo o por no probar lo que se alega. Esas oposiciones también las preparamos y presentamos nosotros, con abogado y procurador, y aquí explicamos qué se juega en ellas.
Los monitorios de hasta 2.000 €
En el monitorio, la cantidad que manda es la que figura en la petición del acreedor, con intereses y comisiones incluidos, no la que tú creas deber. Por encima de los 2.000 € abogado y procurador son obligatorios; por debajo, el procedimiento es exactamente el mismo: los mismos 20 días hábiles, la misma oposición por escrito y el mismo juicio verbal después. Lo único que cambia es que el deudor suele enfrentarse a él sin ayuda, frente a un acreedor que casi siempre comparece con la suya.
Qué implica ir solo lo explicamos más abajo. El resto del procedimiento, fase a fase, está en procedimiento monitorio: qué es y cómo funciona.
Dónde entra la oposición
La oposición entra en el registro del juzgado que te ha requerido, en papel o por la sede judicial electrónica. No sirve el correo ordinario, el burofax ni entregarla en la oficina de la entidad o de la empresa de recobro: lo que vale es la fecha de entrada en el juzgado, y esa fecha es la única prueba de que te opusiste en plazo. Por eso la presentamos nosotros, con procurador, y el justificante de entrada queda en el expediente.
Qué se juega en la oposición
La oposición es el único momento del monitorio en que se discute la deuda. Si no se presenta, el requerimiento se convierte en título para embargar y la cantidad reclamada queda fijada tal cual, con todos los intereses y comisiones. Si se presenta, el monitorio termina y el asunto pasa a juicio verbal, donde el juez examina el contrato.
Lo que se decide ahí es qué parte de la cifra se debe de verdad. En tarjetas, préstamos y microcréditos los motivos más habituales son:
- Usura. Si la TAE supera con mucho el tipo medio de su categoría en la fecha de la firma, el contrato es nulo y solo se debe el capital dispuesto menos lo pagado (cómo saber si tu TAE es usuraria).
- Intereses y comisiones nulos. Intereses de demora desproporcionados y comisiones por impago repetidas hinchan la cifra reclamada y se descuentan.
- Falta de prueba. El acreedor tiene que aportar el contrato y el desglose de la cantidad. Si reclama un fondo, además tiene que acreditar que compró tu deuda (mi deuda la ha comprado un fondo).
- Prescripción. Las deudas personales prescriben a los cinco años desde que se pudo reclamar, y algunas carteras compradas llegan al juzgado fuera de plazo.
El escrito no es un formulario: se decide en las alegaciones, a la vista del contrato y del requerimiento concretos, y dentro de los 20 días hábiles. Lo que no funciona es oponerse solo con «no puedo pagar»: eso no es un motivo, y el juzgado seguirá adelante igual.
El plazo
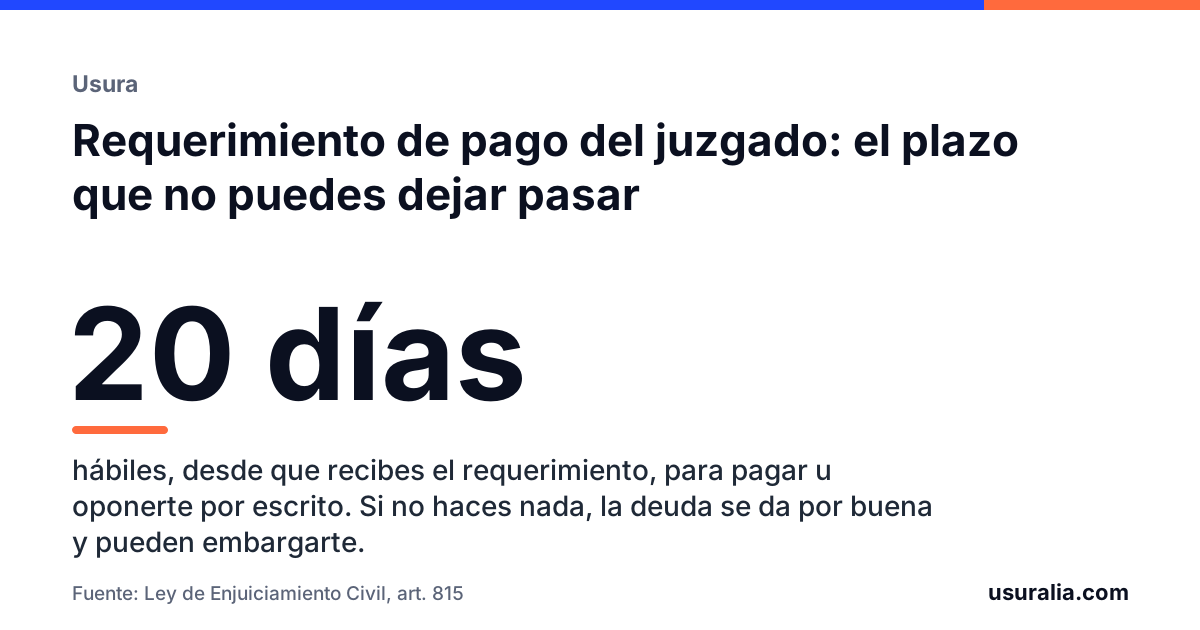
20 días hábiles desde el día siguiente a la notificación. No cuentan sábados, domingos ni festivos, y en la jurisdicción civil agosto es inhábil. Apúntalo el mismo día que llega la carta.
Qué pasa después
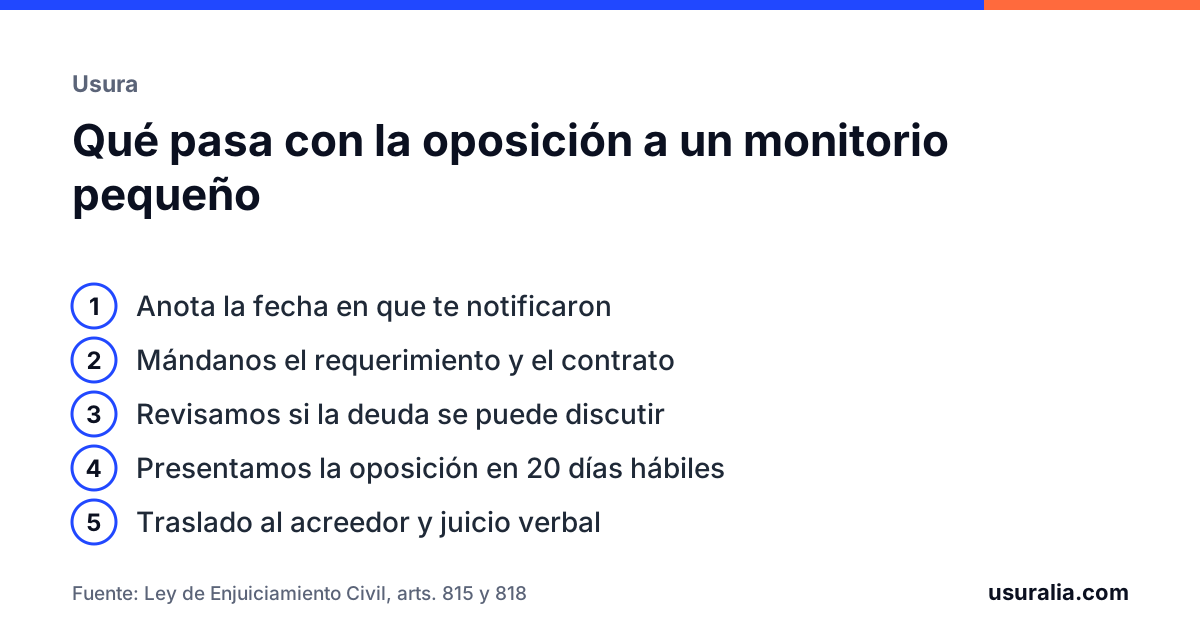
Con tu escrito en el registro, el monitorio termina. El letrado de la Administración de Justicia da traslado de tu oposición al acreedor, que tiene diez días para impugnarla por escrito. Si no lo hace, el asunto se archiva. Si lo hace, el procedimiento sigue como juicio verbal: cualquiera de las partes puede pedir que se celebre vista, el juez puede acordarla o resolver sin ella, y después dicta sentencia.
Si hay vista, hay que ir al juzgado el día señalado. Si la cuantía no supera los 3.000 €, la sentencia no admite recurso de apelación, así que lo que se decida ahí es definitivo.
Qué implica oponerse solo
En un monitorio pequeño el deudor que va solo asume tres cosas:
- Probar la usura. Alegarla no basta: hay que extraer la TAE del contrato, localizar el tipo medio que publicaba el Banco de España en la fecha de la firma y hacer la comparación con el criterio del Supremo. Si la prueba falla, el juez da por buena la cifra reclamada.
- La vista oral. Cuando el acreedor impugna, se señala vista: interrogatorio, pruebas y alegaciones en el acto, frente a un abogado que lleva decenas de estos asuntos. Es donde más se nota la diferencia.
- Sin segunda oportunidad. Por debajo de 3.000 € no hay apelación. Lo que se pierde en la vista no se recupera después.
Por eso esas oposiciones también las hacemos nosotros, con abogado y procurador, igual que en una deuda grande. Lo que hay que mirar el primer día, en cuanto llega la carta, está en te reclaman una deuda por monitorio.
Qué hacer ahora
Apunta la fecha en que te notificaron y mándanos el requerimiento y lo que tengas del contrato y de los extractos: te decimos en 24 horas si la deuda se discute y presentamos la oposición nosotros, con abogado y procurador, dentro de los 20 días hábiles. Empieza aquí. Solo cobramos si se recupera dinero.
Preguntas frecuentes
¿Puedo oponerme de palabra, yendo al juzgado?
No. La oposición tiene que ser por escrito y entrar en el registro del juzgado dentro de los 20 días hábiles. En el mostrador no recogen una oposición verbal, y una carta a la entidad o al fondo no sirve: lo que cuenta es la fecha de entrada en el juzgado.
Me reclaman 1.800 €. ¿Lleváis monitorios tan pequeños?
Sí. El procedimiento es el mismo que en una deuda grande: 20 días hábiles, oposición por escrito y, si el acreedor impugna, juicio verbal con vista. Mándanos el requerimiento y lo que tengas del contrato: te decimos si la deuda se discute y presentamos la oposición nosotros, con abogado y procurador.
¿Y si la cantidad son 2.300 € pero creo que la deuda real es menor?
Lo que manda es la cantidad que reclama el acreedor en su petición, no la que tú crees deber. Con 2.300 € reclamados necesitas abogado y procurador. Si no puedes pagarlos, pide justicia gratuita en cuanto recibas el requerimiento.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, artículos 23, 31, 32, 273, 455 y 812 a 818.
- Ley 1/1996, de 10 de enero, de asistencia jurídica gratuita, artículo 6.3.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.