En este artículo
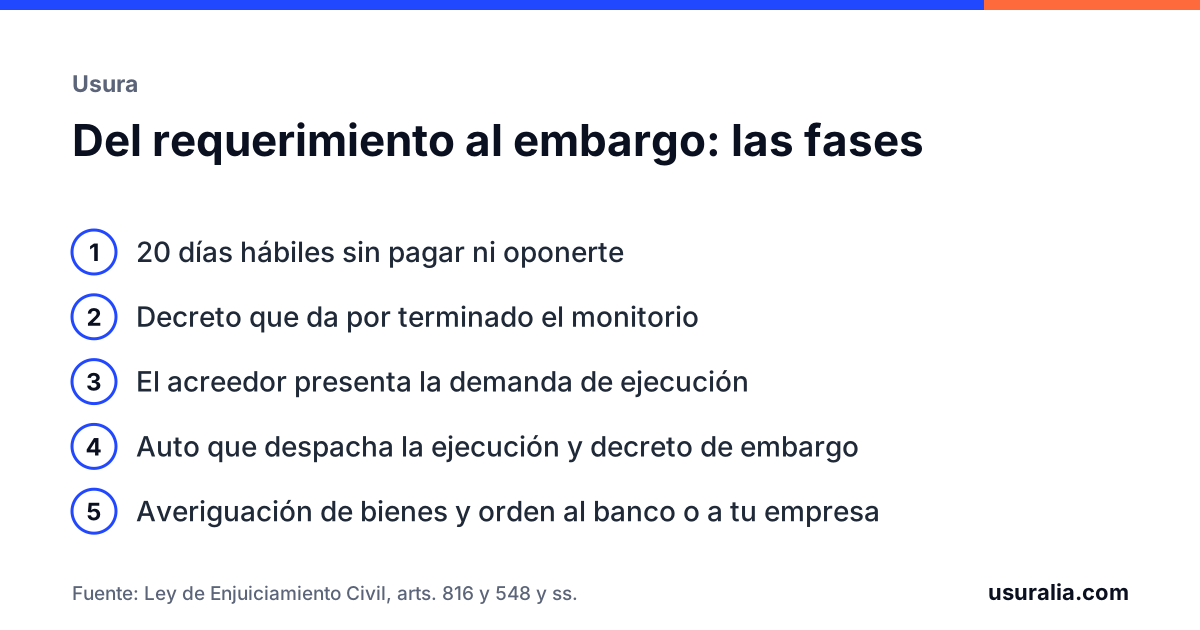
Llega el requerimiento del juzgado y la cifra es mayor que lo que tienes en la cuenta. La reacción más frecuente es guardar la carta y esperar, y es justo la que más cuesta. No poder pagar no es un motivo de oposición, pero tampoco te deja sin opciones. Cómo funciona el procedimiento, fase a fase, está en procedimiento monitorio: qué es y cómo funciona.
Primero: comprobar si la deuda es discutible
Antes de pensar en cómo pagar, mira qué te reclaman. En las deudas de tarjetas, préstamos y microcréditos la cantidad suele incluir intereses, comisiones por impago, intereses de demora y seguros. Y a menudo el contrato tiene un problema de fondo:
- Usura. Si la TAE es notablemente superior al tipo medio de su categoría en la fecha de la firma, el contrato es nulo y solo debes el capital recibido menos todo lo pagado. En muchos casos la deuda real es una fracción de la reclamada, o no existe. El método está en qué es la usura.
- Cláusulas abusivas. Comisiones por impago e intereses de demora desproporcionados se anulan y se descuentan.
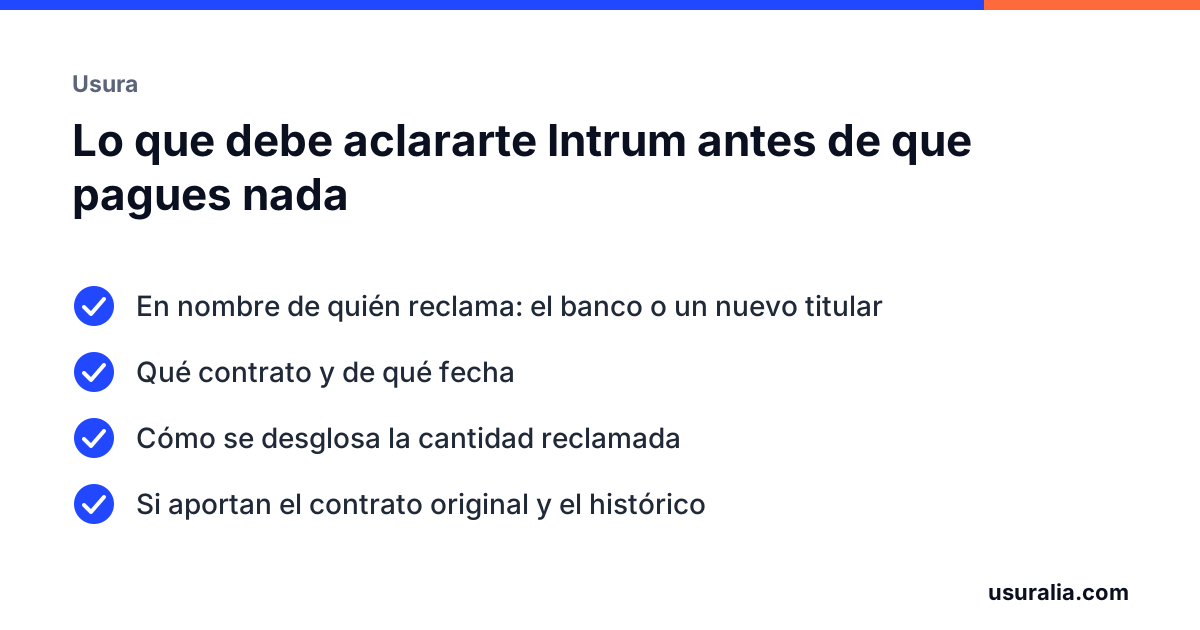
- Deuda sin probar. Un certificado de saldo hecho por el propio acreedor no acredita la cifra. Si reclama un fondo, además tiene que demostrar que compró tu crédito: mi deuda la ha comprado un fondo.
Si alguno de estos motivos existe, lo que toca es oponerse dentro de los 20 días hábiles. Con la oposición el monitorio termina y la deuda se discute en un juicio, donde se recalcula. Mientras tanto no hay embargo.
Segundo: negociar un fraccionamiento
Si la deuda es correcta y simplemente no puedes pagarla de golpe, la vía es el acuerdo con el acreedor. El juzgado no concede plazos en el monitorio: la ley no obliga a nadie a aceptar pagos parciales, así que el fraccionamiento solo existe si el acreedor lo acepta.
En la práctica muchos acreedores lo aceptan. Tres reglas:
- Por escrito, con el calendario de pagos y la condición de que, cumplido, la deuda queda saldada y se retira la reclamación.
- Realista. Un plan que no vas a poder cumplir solo sirve para acumular más intereses.
- Sin firmar un reconocimiento de deuda sin que alguien revise el contrato. Reconocer una cifra que incluye intereses usurarios o comisiones nulas es renunciar a descontarlos.
El acuerdo no detiene por sí solo el plazo de 20 días: si no está cerrado y firmado antes de que venza, hay que presentar la oposición o pagar.
Tercero: si no puedes pagar un abogado, justicia gratuita
Por encima de 2.000 € la oposición necesita abogado y procurador. Si tus ingresos no llegan a los límites de la Ley de Asistencia Jurídica Gratuita, calculados sobre el IPREM y el tamaño de tu unidad familiar, tienes derecho a un abogado y un procurador de oficio sin coste, y a no adelantar los gastos del procedimiento.
Se pide en el Servicio de Orientación Jurídica del colegio de abogados o en el propio juzgado. Hazlo el primer día: la solicitud presentada dentro del plazo permite al juzgado suspender los 20 días hasta que se designe abogado.
Si la cantidad no supera los 2.000 €, la oposición la preparamos y presentamos nosotros igual: también llevamos las deudas pequeñas. Qué tiene de particular un monitorio de menos de 2.000 €.
Qué pueden embargarte y qué no
Si el monitorio acaba en ejecución, el embargo tiene límites legales:
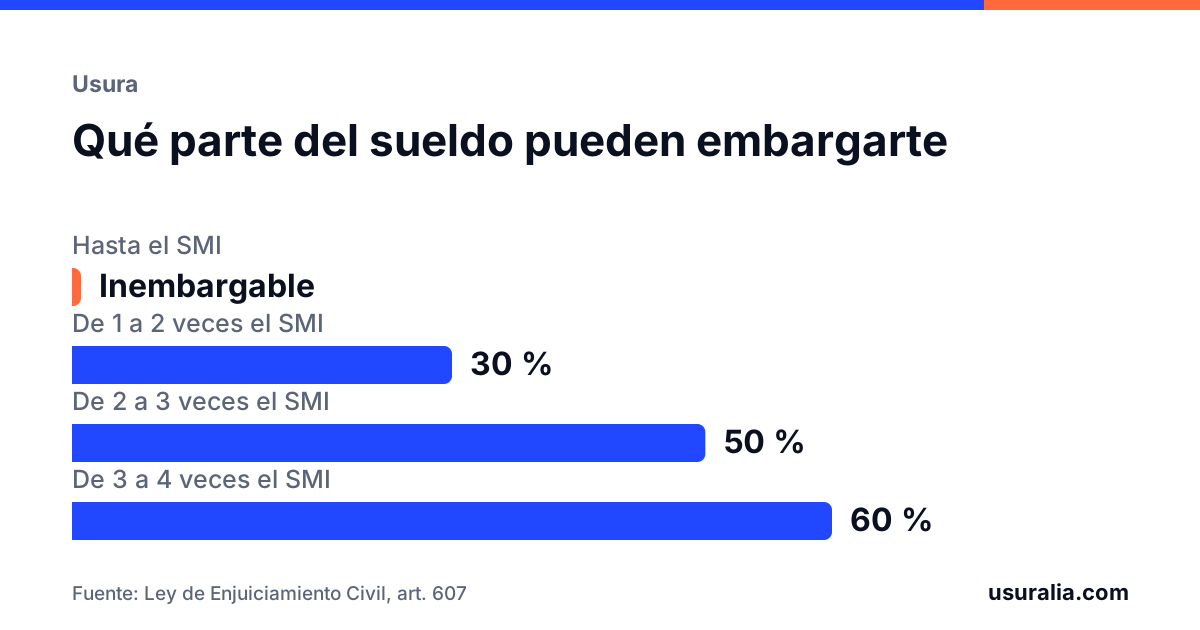
- Sueldo, pensión o ingresos de autónomo: la parte que no supera el salario mínimo interprofesional es inembargable. Lo que excede se embarga por tramos: el 30 % del tramo entre una y dos veces el SMI, el 50 % del siguiente, el 60 %, el 75 % y el 90 % de lo que supere cinco veces el SMI. Si tienes cargas familiares, el juzgado puede rebajar esos porcentajes entre un 10 % y un 15 %.
- Dinero en cuentas: es lo primero que se embarga. Si en la cuenta solo entra la nómina, se aplican los mismos límites del salario, pero hay que comunicarlo al juzgado.
- Inembargables: el mobiliario y el menaje de la casa que no sean superfluos, la ropa, los alimentos y los instrumentos necesarios para tu trabajo.
- Vivienda habitual: no es inembargable. Lo que la protege es otra cosa: la ley ordena embargar primero el dinero, las cuentas y los bienes más fáciles de vender, y prohíbe embargar bienes cuyo valor exceda con mucho de la deuda si hay otros. Para una deuda de tarjeta de unos miles de euros, llegar a la vivienda es poco frecuente, pero no imposible si no hay nada más.
Los plazos de todo esto están en cuánto tardan en embargar después de un monitorio.
Lo que no debes hacer
- Ignorar la carta. Es lo único que siempre sale mal: la deuda se da por buena con toda la cifra reclamada, se añaden intereses y costas, y pierdes la posibilidad de discutirla.
- Pedir otro crédito rápido para pagar. Sustituye una deuda discutible por otra, muchas veces más cara.
- Pagar a quien llama sin comprobar que es quien reclama en el juzgado y sin justificante.
Qué hacer ahora
Cuenta los 20 días hábiles desde la notificación y reúne el contrato y los extractos. Si la deuda es correcta y no puedes pagarla, el camino es el acuerdo de pagos o, si no llegas a los límites de ingresos, la justicia gratuita. Si las deudas son varias y no hay manera de atenderlas, existe además el mecanismo de segunda oportunidad de la Ley Concursal, que permite a una persona física exonerar las deudas que no puede pagar; es una vía propia, con sus requisitos. Pero antes de decidir, mándanos el requerimiento y el contrato: te decimos sin coste si la deuda se discute y, si se discute, presentamos la oposición nosotros, con abogado y procurador, dentro del plazo.
Preguntas frecuentes
¿Me pueden meter en la cárcel por no pagar un monitorio?
No. Las deudas civiles no llevan a prisión. La consecuencia de no pagar es el embargo de bienes e ingresos, dentro de los límites que marca la ley.
¿Puedo pedirle al juzgado que me deje pagar a plazos?
El monitorio no prevé un pago a plazos: o pagas, o te opones, o se despacha ejecución. Los plazos se pactan con el acreedor. Muchos aceptan si el acuerdo es realista, y entonces retiran la reclamación o la dejan en suspenso.
Cobro el salario mínimo. ¿Qué pueden embargarme?
Del sueldo, nada: el salario mínimo interprofesional es inembargable. Sí pueden embargar dinero que tengas en cuentas por encima de ese importe, u otros bienes, con los límites del artículo 607 de la LEC.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, artículos 584, 592, 605 a 607 y 812 a 818.
- Ley 1/1996, de 10 de enero, de asistencia jurídica gratuita, artículos 3 y 16.
- Código Civil, artículo 1169.
- Real Decreto Legislativo 1/2020, de 5 de mayo, texto refundido de la Ley Concursal, artículos 486 y siguientes (exoneración del pasivo insatisfecho).
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.