En este artículo
Dejaste pasar el requerimiento del juzgado y la pregunta es cuándo llega el embargo. No hay una fecha fija: el embargo no se produce solo, sino al final de una cadena de trámites que depende del acreedor y de la carga de trabajo del juzgado. Lo que sí es fijo es el orden de esa cadena. Si todavía estás dentro de los 20 días, lo que puedes hacer está en te reclaman una deuda por monitorio.
La cronología, paso a paso
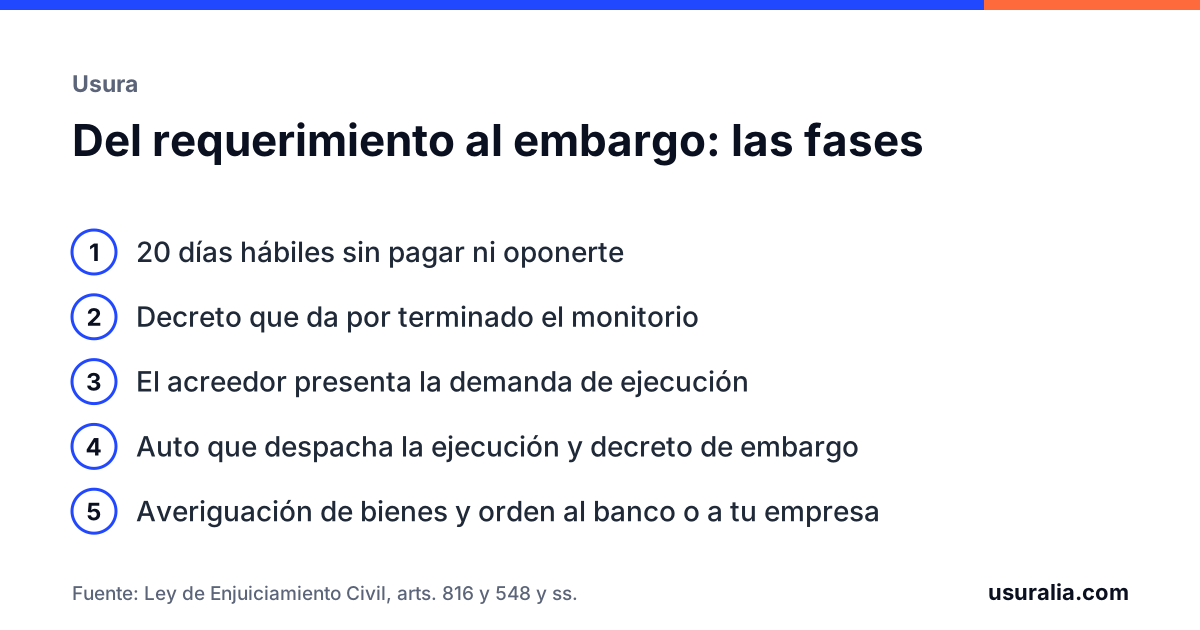
- 20 días hábiles. Desde el día siguiente a la notificación del requerimiento. Sin sábados, domingos, festivos ni agosto.
- Decreto que da por terminado el monitorio. Vencido el plazo sin pago ni oposición, el letrado de la Administración de Justicia dicta un decreto y da traslado al acreedor para que pida la ejecución. Suele tardar entre unos días y unas semanas.
- Demanda de ejecución. La presenta el acreedor cuando quiere. La ley le permite hacerlo con una simple solicitud y sin esperar los 20 días que rigen para otras resoluciones. Algunos lo hacen en la misma semana; otros tardan meses. Tienen hasta cinco años.
- Auto que despacha la ejecución. El juez dicta el auto con la orden general de ejecución y, acto seguido, el letrado de la Administración de Justicia dicta un decreto con las medidas concretas: el embargo. Como el título es una resolución del juzgado, no hay requerimiento previo de pago: se va directamente al embargo. Entre la demanda y el auto pasan de dos semanas a varios meses, según el juzgado.
- Averiguación patrimonial y órdenes de embargo. Si el acreedor no conoce tus bienes, el juzgado los busca a través del Punto Neutro Judicial: cuentas bancarias, empleador, Seguridad Social, Hacienda, vehículos e inmuebles. Con esa información envía la orden de retención al banco o la orden de descuento a tu empresa. Es cuestión de días desde el decreto.
Sumando fases, lo habitual es que el primer embargo efectivo llegue entre dos y seis meses después de que venzan los 20 días, con juzgados que lo hacen en semanas y otros que superan el año. La cantidad embargada incluye el principal, los intereses y una provisión para las costas de la ejecución, que la ley calcula de forma provisional en un 30 % del principal.
Qué se embarga primero
La LEC fija un orden cuando no hay acuerdo entre las partes: primero el dinero y las cuentas corrientes; después los créditos y derechos realizables a corto plazo, joyas y objetos de arte, rentas, bienes muebles, inmuebles y, en el octavo lugar de la lista, sueldos y pensiones. En la práctica, los dos embargos que llegan casi siempre son estos:
- Cuentas bancarias. El banco recibe la orden y retiene el saldo hasta el importe de la ejecución. Si la cuenta solo recibe la nómina, se aplican los límites del salario, pero conviene comunicarlo al juzgado enseguida.
- Sueldo o pensión. Tu empresa o el organismo pagador reciben la orden de descontar cada mes la parte embargable: nada hasta el salario mínimo interprofesional y porcentajes crecientes por tramos a partir de ahí. Los tramos exactos están en juicio monitorio: no puedo pagar.
Un vehículo o una vivienda se anotan en el registro, pero su venta en subasta es un proceso aparte, largo, y la ley prohíbe embargar bienes cuyo valor exceda con mucho de la deuda si existen otros.
Cómo parar o limitar el embargo
Una vez despachada la ejecución, las opciones son pocas y tasadas:
- Pagar. Puedes consignar la cantidad en la cuenta del juzgado en cualquier momento. Las costas de la ejecución corren de tu cuenta, salvo que acredites que no pudiste cumplir por causa que no te sea imputable.
- Oposición a la ejecución. Tienes diez días desde la notificación del auto, y solo por motivos concretos: que ya pagaste, que la acción ejecutiva ha caducado, o que hubo un acuerdo o aplazamiento documentado. También por defectos procesales. Lo que no cabe es volver a discutir si la deuda existía o si el contrato era usurario: esa discusión era la oposición al monitorio.
- Nulidad de la notificación. Si el requerimiento del monitorio no se te entregó en persona como exige la ley, puede pedirse la nulidad de lo actuado y volver al punto de partida.
- Límites del artículo 607. Si te embargan más de lo que permite la escala del salario, o tienes cargas familiares, el juzgado debe reducir la retención: ese escrito, con las nóminas y el libro de familia, lo preparamos nosotros.
- Acuerdo con el acreedor. Un plan de pagos aceptado por escrito permite pedir la suspensión de la ejecución.
Antes del decreto, la deuda se podía recortar alegando usura, comisiones nulas o falta de prueba; después, solo se discute cómo se cobra. Por eso el plazo que decide todo es el de los 20 días. Si crees que el contrato era usurario y ya es tarde para oponerte, queda la vía de demandar por tu cuenta la nulidad y pedir la devolución de lo cobrado de más, aunque la ley limita esa posibilidad cuando la cantidad ya se reclamó en el monitorio. Cómo se mide la usura está en qué es la usura.
Qué hacer ahora
Si todavía estás en plazo, decide entre pagar, negociar u oponerte; si ya te han notificado el auto de ejecución, cuenta diez días y mándanos el auto: te decimos si hay motivo de oposición o un límite que no se respeta. En cualquiera de los dos momentos, si la deuda viene de una tarjeta, un préstamo o un microcrédito, te decimos gratis si el contrato se puede discutir y qué margen queda.
Preguntas frecuentes
¿Me avisan antes de embargarme?
El aviso fue el requerimiento del monitorio. Cuando el título es la resolución de un juzgado, la ejecución se despacha sin requerimiento previo de pago: te notifican el auto y el decreto de embargo, pero las órdenes al banco pueden salir el mismo día.
Han pasado dos años desde el monitorio y no me han embargado. ¿Ha prescrito?
El acreedor tiene cinco años desde que el decreto es firme para pedir la ejecución; pasado ese plazo la acción ejecutiva caduca. Dentro de él puede pedirla en cualquier momento.
Me han embargado la cuenta donde cobro la nómina. ¿Pueden dejarla a cero?
No deberían. Los límites del salario se aplican también al dinero de la nómina ingresado en cuenta, pero el banco retiene primero y el juzgado ajusta después. Hay que comunicarlo al juzgado por escrito, con la nómina, para que levante lo que exceda; ese escrito lo preparamos nosotros.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, artículos 518, 548, 551 a 553, 556, 559, 580, 584, 589, 590, 592, 607, 621 y 816.
- Ley de 23 de julio de 1908, de Represión de la Usura.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.