En este artículo
Cada vez que un juzgado anula una tarjeta revolving o un préstamo personal por usura, aplica una ley de hace más de un siglo: la Ley de 23 de julio de 1908, de Represión de la Usura, conocida como ley Azcárate. Es corta y sigue siendo la única norma general que en España pone límite al precio del dinero. Qué dice, artículo por artículo, y cómo la leen los tribunales. Si lo que buscas es saber si tu contrato entra, empieza por qué es la usura.
Una ley de 1908 que sigue en vigor
El Código Civil de 1889 dejaba el interés a la libre voluntad de las partes, y el crédito a particulares estaba en manos de prestamistas privados. Gumersindo de Azcárate, jurista y diputado, impulsó una ley para que los tribunales pudieran anular los préstamos abusivos sin necesidad de fijar un tope. Se aprobó el 23 de julio de 1908 con el título de ley sobre nulidad de los contratos de préstamos usurarios.
Nunca ha sido derogada. La Ley de Enjuiciamiento Civil de 2000 suprimió sus artículos procesales, que regulaban cómo se tramitaba el pleito, pero conservó la regla de fondo: el artículo 319.3 de la LEC sigue diciendo que en materia de usura los tribunales resuelven formando libremente su convicción. Los artículos 1, 3 y 9 están intactos.
Qué dice el artículo 1
El artículo 1 declara nulo el contrato de préstamo en tres supuestos:
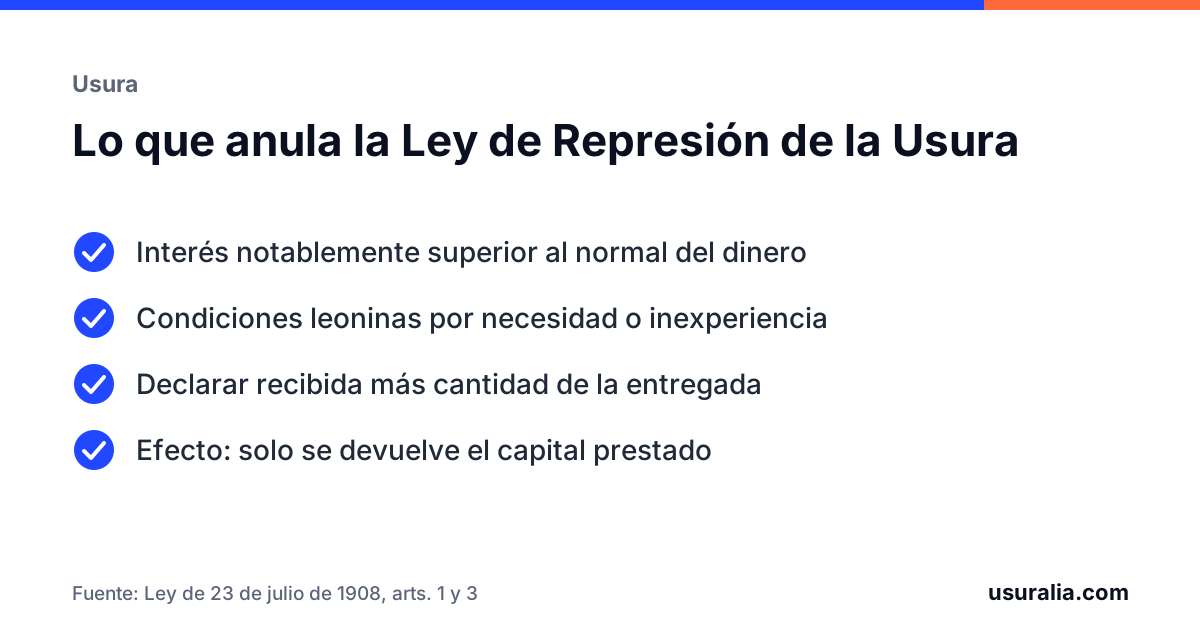
- Interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso. Es el supuesto que se aplica a las tarjetas y los préstamos actuales. La ley no dice cuánto es «notablemente superior»: lo deja al tribunal.
- Condiciones leoninas, cuando hay motivos para pensar que el prestatario las aceptó por su situación angustiosa, su inexperiencia o lo limitado de sus facultades mentales.
- Préstamo en el que se declara recibida más cantidad de la realmente entregada, sea cual sea su importe. Por ejemplo, firmar que te prestan 5.000 € cuando te dan 4.000 €.
Durante décadas se discutió si el primer supuesto exigía, además, probar la situación angustiosa o la inexperiencia. El Tribunal Supremo lo zanjó en 2015: basta con el interés desproporcionado. Y el artículo 9 extiende la ley a «toda operación sustancialmente equivalente a un préstamo de dinero»: por eso alcanza a tarjetas, líneas de crédito y financiaciones.
Qué dice el artículo 3
Es el artículo del dinero. Declarada la nulidad, el prestatario «estará obligado a entregar tan sólo la suma recibida». Si ya ha pagado parte del capital y los intereses, el prestamista le devuelve lo que exceda del capital prestado, contando todo lo percibido.
En la práctica: te prestaron 3.000 € en una tarjeta y a lo largo de los años has pagado 5.400 € entre cuotas, intereses y comisiones. La entidad te debe 2.400 € y la deuda desaparece. La nulidad es radical: afecta al contrato entero, no a una cláusula, y no se convalida por el paso del tiempo. Lo que sí tiene plazo es la acción para recuperar el dinero: plazo para reclamar la usura.
Cómo la aplica el Tribunal Supremo
Cuatro sentencias construyen la lectura actual del artículo 1:
- STS 628/2015, de 25 de noviembre: no hay que probar necesidad ni inexperiencia; el «interés normal del dinero» es el de las estadísticas del Banco de España, no el interés legal.
- STS 149/2020, de 4 de marzo: la comparación se hace con la categoría concreta del producto. Una tarjeta revolving se compara con las tarjetas revolving.
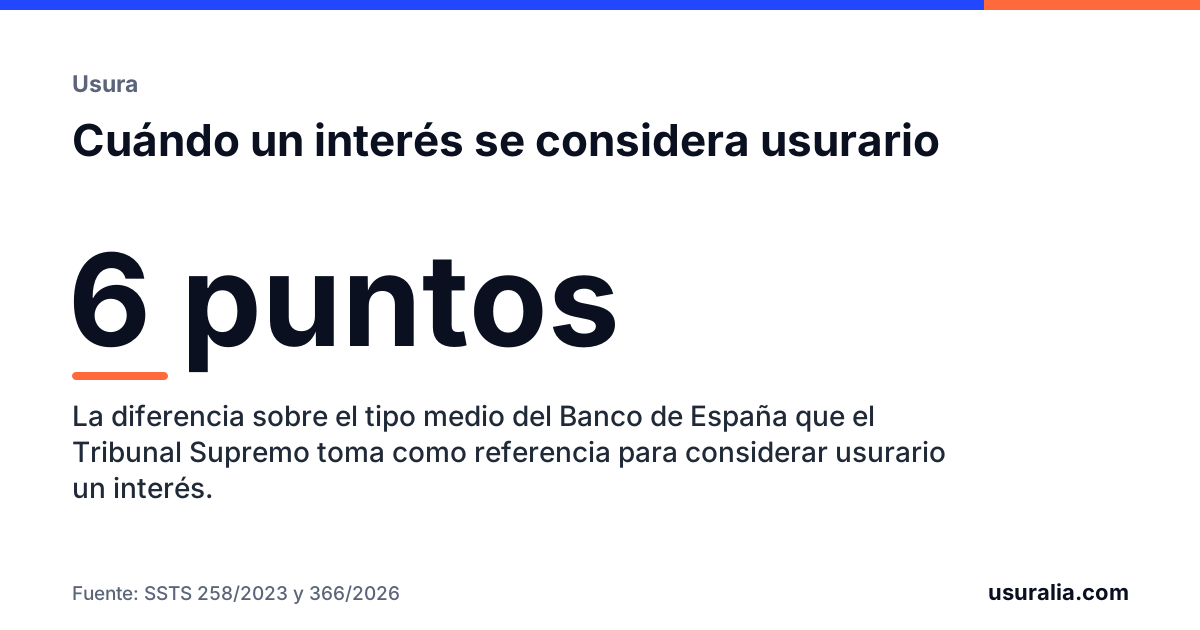
- STS 258/2023, de 15 de febrero: para las revolving, con tipos medios por encima del 15 %, es usuraria una TAE que supere en más de seis puntos el tipo medio de la fecha del contrato.
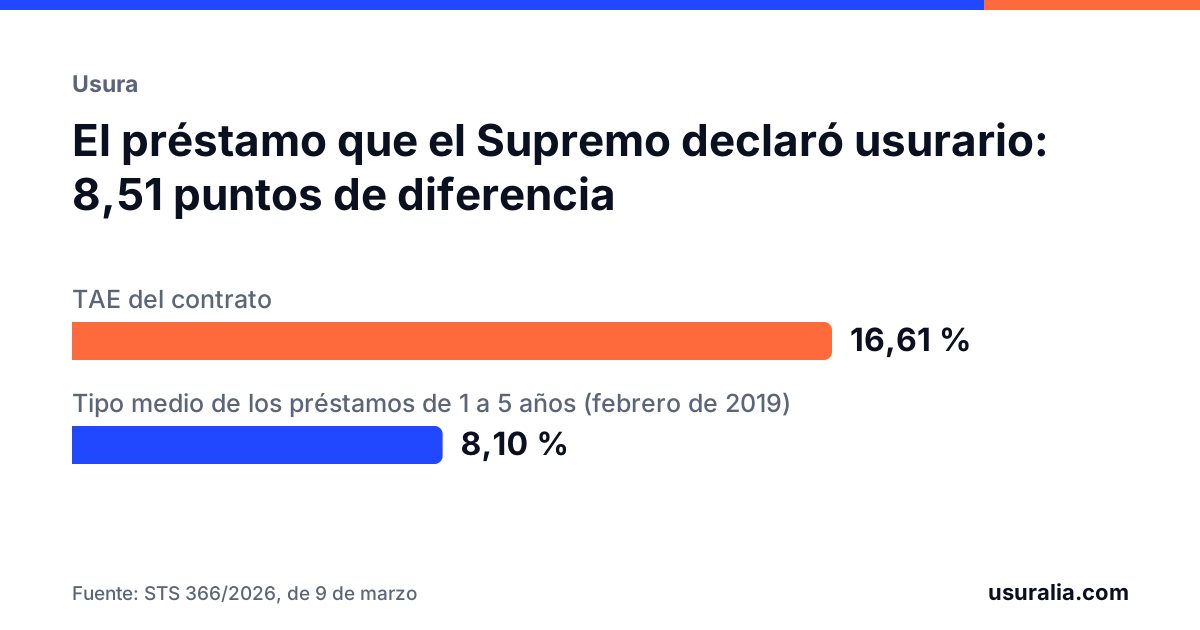
- STS 366/2026, de 9 de marzo: un préstamo personal al 16,61 % con una media del 8,10 % es usurario. La regla de los seis puntos no se traslada automáticamente, pero puede tenerse en cuenta; no hace falta que la TAE doble la media.
El método: TAE del contrato, tipo medio del Banco de España de esa categoría en el mes de la firma, y diferencia. Lo tienes aplicado en cómo saber si tu TAE es usuraria.
No exige ser consumidor
La ley de 1908 habla de prestatario, no de consumidor. Un autónomo o una sociedad pueden alegarla igual que un particular. Lo que no tienen es la protección de la normativa de consumidores: ni control de transparencia ni cláusulas abusivas. La diferencia está explicada en usura en préstamos de autónomos y empresas.
«Usura» en el lenguaje corriente y en el jurídico
En el diccionario, usura es el interés excesivo de un préstamo, y durante siglos designó cualquier interés, porque el derecho canónico prohibía cobrarlos. De ahí viene el uso coloquial: «esto es una usura» para cualquier cosa cara.
En el sentido jurídico es más estrecha:
- No es un porcentaje. No existe una cifra a partir de la cual un interés sea usurario por ley. Es una comparación con el mercado en una fecha concreta.
- No es un delito. Lo fue hasta el Código Penal de 1995. Desde entonces es una cuestión civil: nulidad y recálculo.
- No es lo mismo que una cláusula abusiva. La usura mira el precio y anula el contrato entero; la abusividad mira cómo se contrató y anula una cláusula. Las dos vías suelen reclamarse juntas: tarjeta revolving y falta de transparencia.
Qué hacer ahora
Busca en tu contrato la TAE y la fecha de la firma. Con esos dos datos se puede saber si la ley de 1908 se aplica a tu caso. Si es una tarjeta revolving, te revisamos el contrato sin coste y te decimos si se puede reclamar.
Preguntas frecuentes
¿La ley de usura pone un interés máximo?
No. No fija ningún porcentaje. Dice que es usurario el interés notablemente superior al normal del dinero y desproporcionado, y deja a los tribunales decidirlo caso por caso. El Supremo ha concretado cómo medirlo: comparando la TAE con el tipo medio del Banco de España en la fecha del contrato.
¿Hay que demostrar que firmé por necesidad o por inexperiencia?
No. Desde 2015 el Supremo entiende que basta con que el interés sea notablemente superior al normal y desproporcionado. La situación angustiosa o la inexperiencia no son requisitos que haya que probar además.
¿La usura es un delito?
En España no. Fue delito hasta el Código Penal de 1995. Desde entonces la usura es una cuestión civil: el contrato es nulo y se recalcula lo pagado, pero no hay pena para el prestamista.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura (Ley Azcárate), artículos 1, 3 y 9.
- Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil, artículo 319.3 y disposición derogatoria única.
- Sentencia del Tribunal Supremo (Pleno) 628/2015, de 25 de noviembre.
- Sentencia del Tribunal Supremo (Pleno) 149/2020, de 4 de marzo.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Sentencia del Tribunal Supremo 366/2026, de 9 de marzo.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.