En este artículo
Casi todo lo que se publica sobre usura habla de consumidores: tarjetas para particulares, préstamos para reunificar deudas. Pero los intereses altos no son exclusivos de ellos. Un autónomo con una póliza de crédito al 20 % o una pequeña empresa con un préstamo rápido al 30 % se hacen la misma pregunta: ¿puedo reclamar? Sí, con una diferencia importante en las herramientas.
La ley de usura no pide ser consumidor
La Ley de Represión de la Usura es de 1908, muy anterior a la idea de «consumidor». Declara nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso, y extiende esa regla a cualquier operación sustancialmente equivalente. No distingue quién firma ni para qué.
Por eso un autónomo o una sociedad puede alegar usura exactamente igual que un particular. La consecuencia es la misma: el contrato es nulo y el prestatario devuelve solo el capital recibido, sin intereses ni comisiones. Lo pagado de más se descuenta o se devuelve. Qué es la usura y cómo la miden los tribunales está en qué es la usura.
Lo que sí cambia es cómo se valoran «las circunstancias del caso». En un préstamo a una empresa los tribunales miran más el riesgo de la operación: una financiación sin garantías a una sociedad recién creada no se compara igual que un préstamo personal a un asalariado. Un interés alto puede tener justificación; un interés desproporcionado, no. El Supremo, en el caso de 2026 sobre un préstamo personal, recordó que un tipo muy alejado del mercado necesita una explicación seria. Lo tienes en el criterio del Supremo sobre préstamos personales.
Con qué se compara
El método es el de siempre: la TAE del contrato frente al tipo medio que publicaba el Banco de España para operaciones similares en la fecha de la firma. Pasos en cómo saber si tu TAE es usuraria. La diferencia está en qué estadística se usa:
- Autónomo persona física. El Banco de España incluye a los empresarios individuales dentro del sector hogares, así que la referencia suele ser el crédito al consumo del plazo correspondiente, cuya serie mensual tienes en el tipo medio de los préstamos al consumo, o la de tarjetas si el producto es una tarjeta.
- Sociedad. La referencia son los tipos de los préstamos a sociedades no financieras, que el Banco de España publica por tramos de importe (hasta 250.000 euros, de 250.000 a un millón, más de un millón) y por plazo.
En ambos casos la entidad intentará comparar con la estadística más alta y el prestatario con la más específica. El Supremo exige la categoría más parecida al producto concreto.
Lo que un profesional no puede alegar
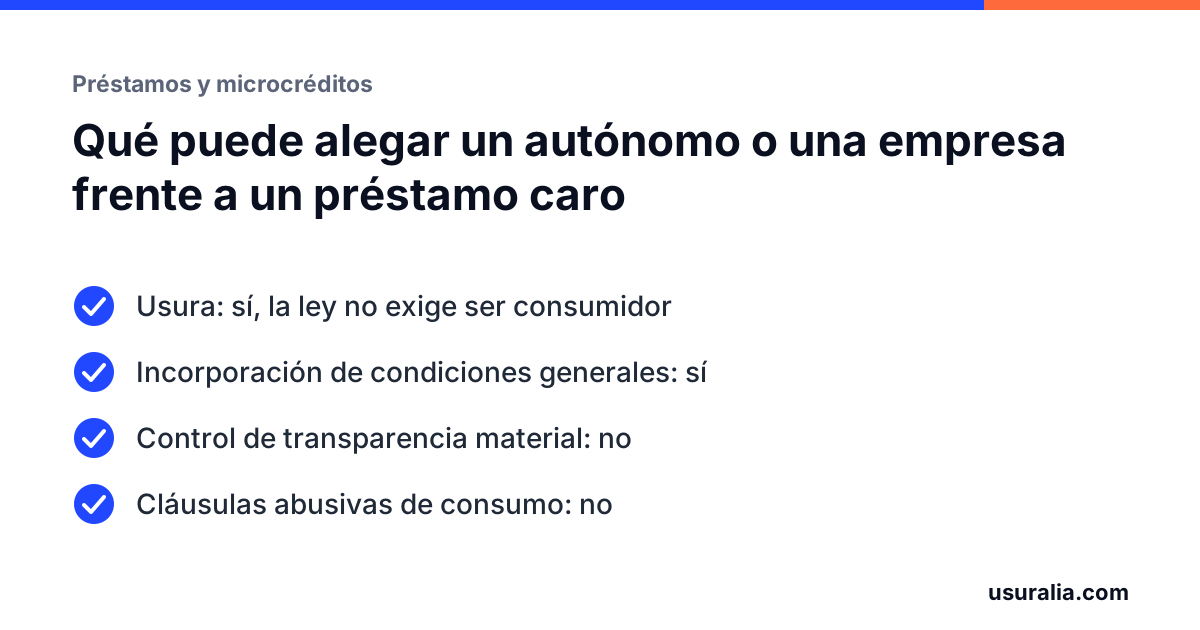
Aquí está la diferencia práctica. La normativa de consumidores protege a quien actúa fuera de su actividad empresarial o profesional. Quien firma el préstamo para su negocio no es consumidor, y pierde dos herramientas:
- El control de transparencia material. Es el que permite anular la cláusula de intereses de una revolving porque el cliente no pudo entender la carga económica del producto. Solo se aplica a consumidores.
- Las cláusulas abusivas. Intereses de demora excesivos, comisiones por impago automáticas o vencimientos anticipados se anulan por abusivos solo en contratos con consumidores. Frente a un profesional se discuten por otras vías, como la moderación judicial de las penalizaciones o la buena fe contractual, con menos recorrido.
Un matiz: una sociedad sin ánimo de lucro que actúa fuera de una actividad empresarial sí puede ser consumidora, y un autónomo que firma una tarjeta para uso personal también. Lo que decide es la finalidad del contrato, no la profesión de quien firma.
Lo que sí conserva: el control de incorporación
La Ley de Condiciones Generales de la Contratación protege a cualquier adherente, también a empresas. Una condición general solo forma parte del contrato si el prestatario tuvo oportunidad real de conocerla y si está redactada de forma clara, legible y comprensible. Una cláusula de intereses en letra ilegible, escondida en un reverso no firmado o no entregada no queda incorporada, aunque quien firme sea una sociedad.
No es lo mismo que el control de transparencia de los consumidores, que mira si entendiste la carga económica. Aquí se mira si la cláusula estaba y si se podía leer. Pero en contratos de financieras rápidas y tarjetas de empresa, donde la documentación suele ser escasa, es un argumento con peso.
Los contratos que más se ven
- Pólizas y líneas de crédito con intereses sobre el dispuesto, comisiones de apertura, de disponibilidad y de excedido que elevan mucho el coste real.
- Tarjetas de empresa de pago aplazado, con TAE comparables a las revolving de particulares.
- Préstamos rápidos a autónomos de plataformas y financieras no bancarias, con plazos cortos y TAE que superan ampliamente el 20 %, a menudo con comisiones descontadas del capital. Esas comisiones forman parte del coste y entran en la comparación.
- Anticipos de facturas y financiación de circulante con costes que, expresados en TAE, resultan muy altos.
En todos ellos la TAE real con las comisiones la calculamos nosotros: muchos contratos la ocultan o la dan en tipo mensual.
Qué hacer ahora
Reúne el contrato, el cuadro de amortización y el detalle de comisiones, y apunta la fecha de la firma y para qué se pidió el préstamo. Con eso comparamos tu TAE con la estadística correcta y vemos si hay base para alegar usura o un problema de incorporación. Si tienes el contrato, te decimos si se puede reclamar aunque el préstamo esté a nombre de tu negocio.
Preguntas frecuentes
Soy autónomo y firmé el préstamo para mi negocio. ¿Puedo reclamar por usura?
Sí. La ley de usura no distingue entre consumidores y profesionales. Lo que cambia es que no podrás alegar las normas de consumidores, como la falta de transparencia o el carácter abusivo de una cláusula.
¿Con qué tipo medio se compara el préstamo de una empresa?
Con el tipo medio que publica el Banco de España para operaciones similares: préstamos a sociedades no financieras por tramos de importe, o crédito al consumo si el prestatario es una persona física. Elegir la categoría correcta es una de las claves del caso.
Mi sociedad firmó una tarjeta de empresa con una TAE del 25 %. ¿Es usuraria?
Puede serlo si ese interés es notablemente superior al normal para ese producto y no hay una justificación concreta. Los tribunales valoran el riesgo de la operación y la finalidad; cada caso se examina con el contrato y la fecha.
¿Revisamos el tuyo?
Revisamos el interés, las comisiones y los seguros de tu préstamo. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de préstamo personalTu TAE frente al tipo medio del Banco de España del mes de la firma.
- La sentencia de 2026, explicadaQué dijo el Supremo y a qué préstamos afecta.
- STS 366/2026: un préstamo personal al 16,61 % declarado usurarioSTS 366/2026, de 9 de marzo
Reclamar a tu prestamista
VivusCrediteaMoneymanQuéBuenoKvikuCashperDineoWelp
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1, 3 y 9.
- Real Decreto Legislativo 1/2007, texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 3 y 82.
- Ley 7/1998, de 13 de abril, sobre Condiciones Generales de la Contratación, artículos 5, 7 y 8.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 2.
- Sentencia del Tribunal Supremo (Pleno) 628/2015, de 25 de noviembre.
- Sentencia del Tribunal Supremo 366/2026, de 9 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.