En este artículo
Los microcréditos tienen una forma de crecer que no tiene ningún otro préstamo: se piden en minutos, se vencen en semanas y, cuando no se puede pagar, el propio prestamista ofrece la salida que más le conviene. Si llevas varios y no llegas, esto es lo que conviene hacer y lo que conviene evitar.
Lo primero: dejar de alimentar la bola
Dos cosas que parecen soluciones y son el problema:
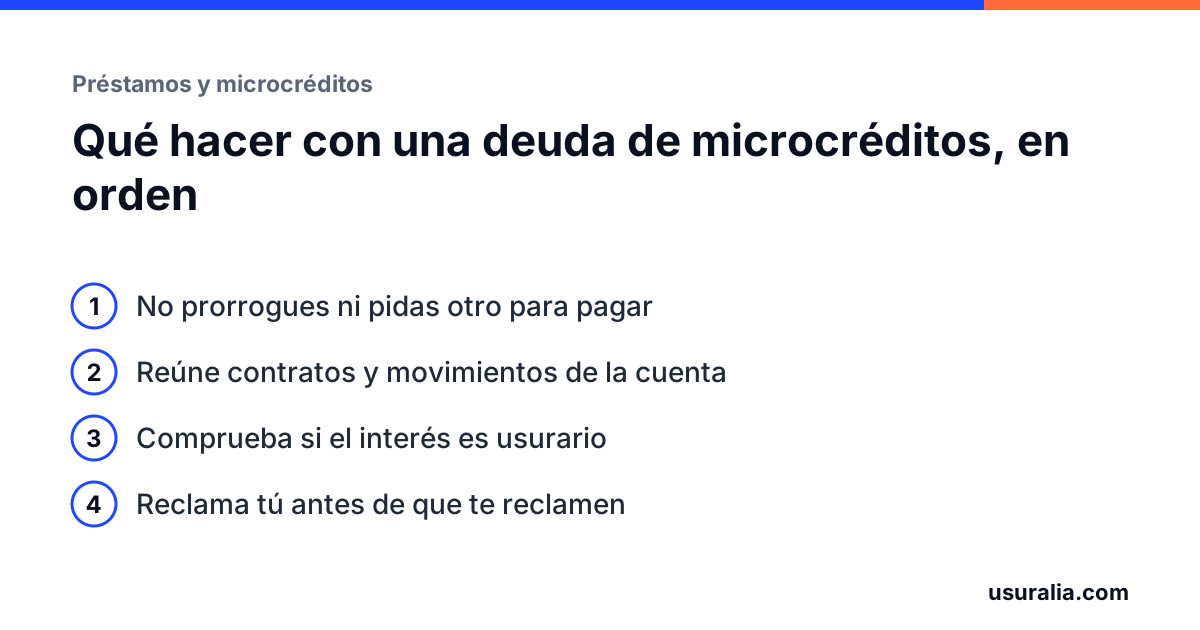
- Prorrogar el vencimiento. Pagas un importe para aplazar el pago unas semanas. No reduces la deuda: pagas por seguir debiendo lo mismo. Varias prórrogas seguidas pueden costar más que el préstamo.
- Pedir un microcrédito para pagar otro. Cada préstamo nuevo tiene su propio coste y su propio vencimiento. Al tercero o cuarto la deuda total es varias veces el dinero que llegaste a usar.
Si estás en ese punto, parar es la decisión más rentable que puedes tomar, aunque dé miedo.
Lo segundo: saber cuánto debes de verdad
Lo que te reclaman y lo que debes legalmente pueden ser cantidades muy distintas. Reúne el contrato de cada préstamo (lo tienes en el correo o en la zona de cliente) y los movimientos de la cuenta donde recibiste el dinero y desde la que pagaste. Con eso se puede separar:
- El dinero que recibiste. Es lo único que, en el peor de los casos, tendrás que devolver.
- Los intereses. En los microcréditos la TAE es de cientos o miles por ciento, muy por encima del tipo medio del crédito al consumo. El Supremo lleva desde 2015 anulando por usura contratos con intereses notablemente superiores al normal del dinero. Lo explicamos en microcréditos y usura.
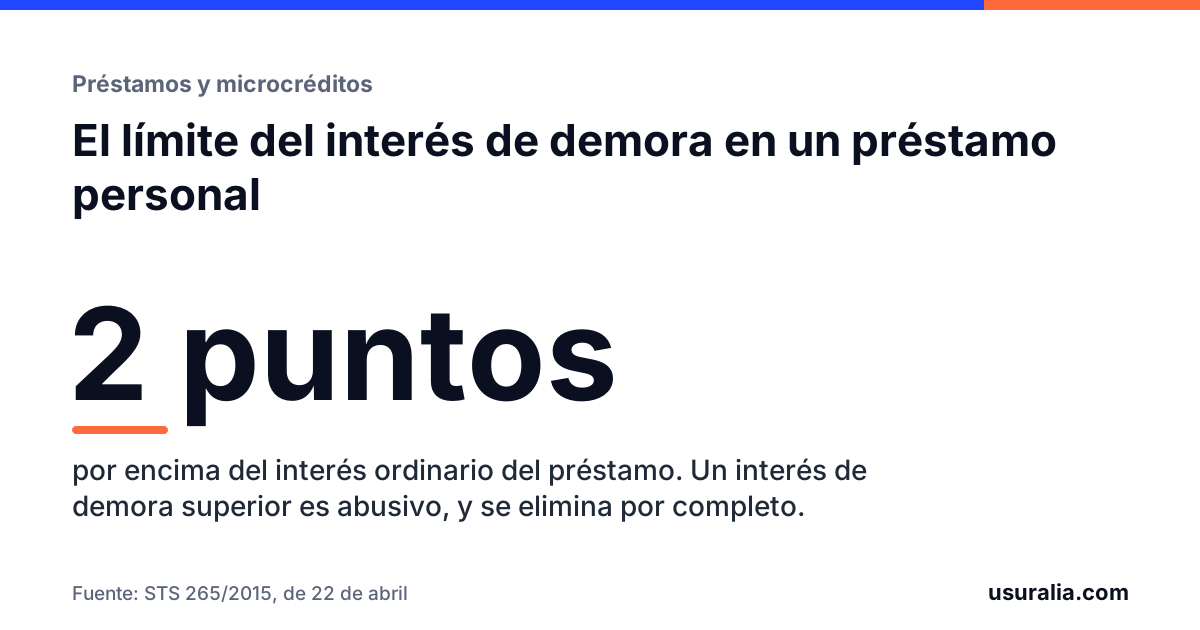
- Las prórrogas y las penalizaciones. El coste de aplazar, las comisiones por impago y los intereses de demora se revisan aparte: si son desproporcionados, son abusivos y se eliminan. Mira comisiones por impago e intereses de demora.
Si el interés es usurario, el contrato es nulo y solo debes el capital que recibiste, menos todo lo que ya hayas pagado. Con dos o tres prórrogas pagadas es frecuente que la cuenta salga a tu favor. Para hacerte una idea, la calculadora de préstamo personal compara tu TAE con el tipo medio del Banco de España; el cálculo final lo hacemos nosotros.
Lo tercero: reclamar antes de que te reclamen
Es tentador esperar a ver si se olvidan. No se olvidan: la deuda se vende a un fondo de recobro, llegan las llamadas, la inclusión en un fichero de morosos y, con el tiempo, una reclamación judicial. Mientras tanto, cada mes que pasa pierdes uno de los pagos reclamables por la regla de los cinco años.
Reclamar primero cambia la posición:
- Reclamación por escrito al prestamista (o al fondo, si ya vendió la deuda) pidiendo la nulidad por usura y la devolución de lo pagado de más. La enviamos nosotros, con prueba fehaciente de contenido y fecha. Qué es la reclamación previa, en cómo reclamar al banco por escrito.
- Si no responde o rechaza, demanda. Cuando la reclamación va bien fundada, muchas entidades pactan antes del juicio.
Si ya te están reclamando
- Te llaman o te escriben de una empresa de recobro. Pide por escrito que acrediten la deuda, con el contrato y la liquidación, y que te digan quién es el acreedor actual. Sin eso, no pagues.
- Estás en un fichero de morosos. La inclusión exige que la deuda sea cierta y que te hayan requerido el pago. Una deuda discutida por usura no es cierta: qué puedes hacer.
- Te llega un monitorio. Tienes veinte días hábiles para oponerte, y la usura y las cláusulas abusivas son motivos de oposición que el juez revisa de oficio. No dejes pasar el plazo: qué hacer ante un monitorio.
Lo que no conviene
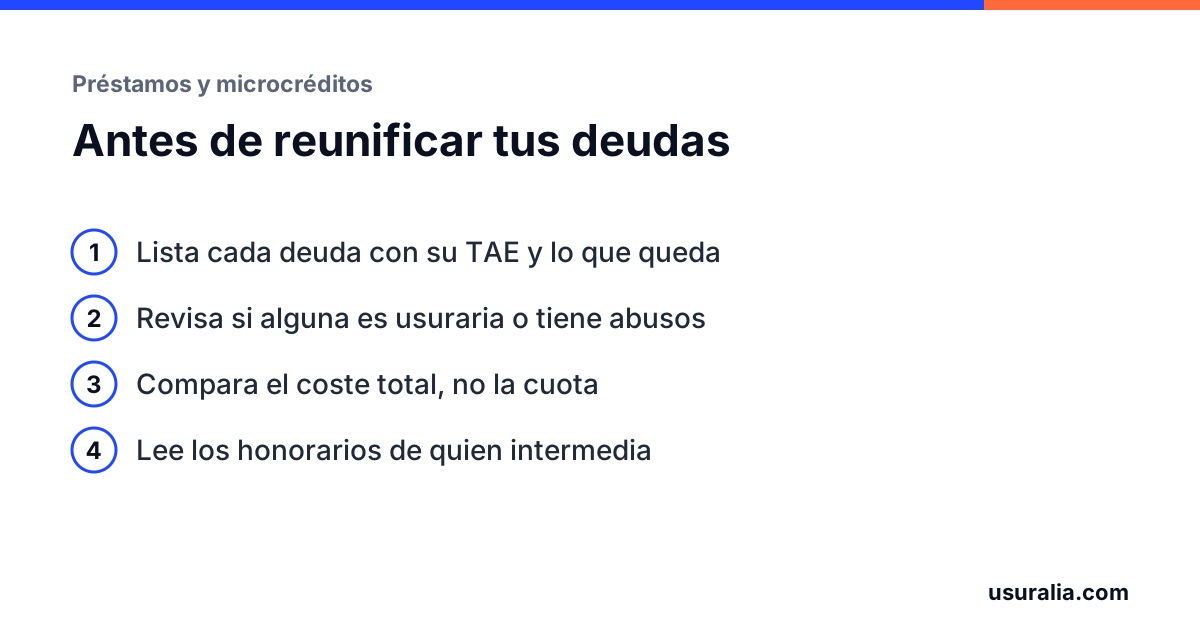
Reunificar los microcréditos en un préstamo nuevo, sobre todo si lleva comisión de intermediación o garantía sobre la vivienda. Cambias deudas discutibles por una deuda firme. Lo explicamos en reunificar deudas: qué mirar.
Si tienes los contratos o los movimientos de la cuenta, te revisamos los préstamos sin coste y te decimos qué parte de la deuda es reclamable. El criterio del Supremo, explicado, está en la guía de préstamos personales y usura.
Preguntas frecuentes
¿Pueden meterme en un fichero de morosos por un microcrédito?
Solo si la deuda es cierta, vencida, exigible y te han requerido el pago antes. Si el contrato es usurario o la cantidad incluye penalizaciones abusivas, la deuda no es cierta y la inclusión se puede impugnar.
¿Y si me llama una empresa de recobro todos los días?
Pídeles por escrito que acrediten la deuda y quién la reclama. Las llamadas reiteradas a horas intempestivas o a terceros son una práctica abusiva que puede denunciarse.
¿Me conviene un préstamo para reunificar los microcréditos?
Casi nunca. Normalmente sustituye deudas que son discutibles por una nueva que no lo es, con comisiones de intermediación y a veces con tu vivienda como garantía. Antes de firmar, revisa si lo que debes es reclamable.
¿Revisamos el tuyo?
Revisamos el interés, las comisiones y los seguros de tu préstamo. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de préstamo personalTu TAE frente al tipo medio del Banco de España del mes de la firma.
- La sentencia de 2026, explicadaQué dijo el Supremo y a qué préstamos afecta.
- STS 366/2026: un préstamo personal al 16,61 % declarado usurarioSTS 366/2026, de 9 de marzo
Reclamar a tu prestamista
VivusCrediteaMoneymanQuéBuenoKvikuCashperDineoWelp
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura.
- Sentencia del Tribunal Supremo 628/2015, de 25 de noviembre.
- Ley Orgánica 3/2018, de Protección de Datos Personales y garantía de los derechos digitales, artículo 20.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.