En este artículo
Muchos préstamos no los firma una sola persona. Hay dos titulares, un avalista, una pareja que luego se separó o un titular que ha fallecido. Las dudas son siempre las mismas: quién puede reclamar, qué pasa con el dinero que se devuelve y qué ocurre con quien avaló. La nulidad por usura no cambia por el número de firmas; lo que cambia es la mecánica.
Dos titulares: quién reclama
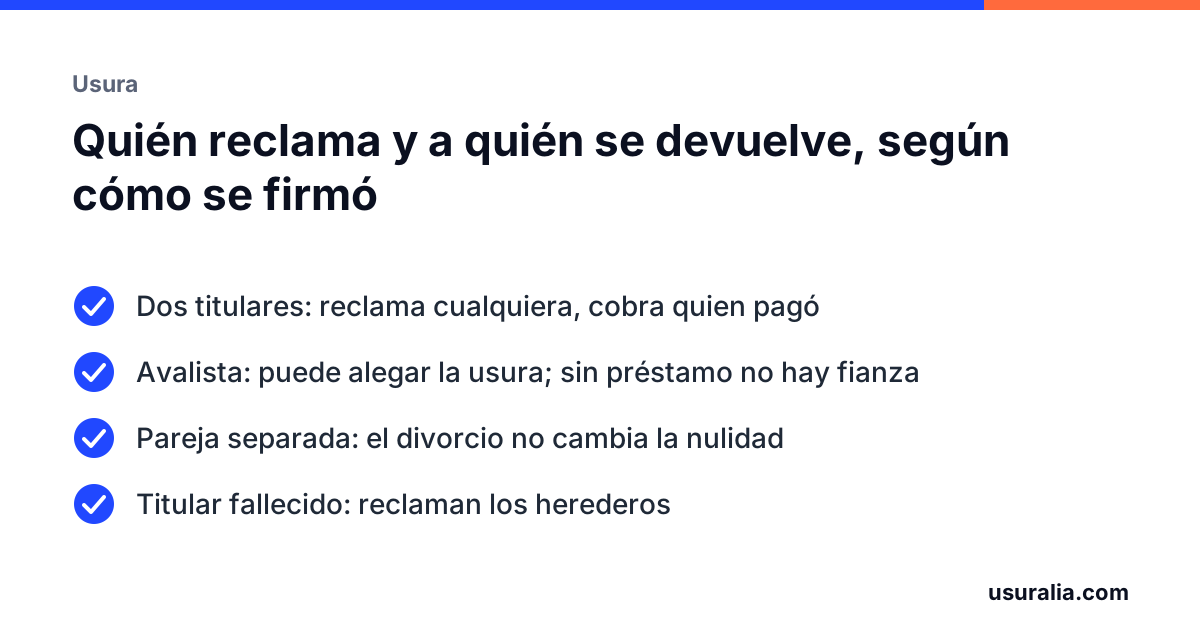
En un préstamo con dos titulares, lo normal es que el contrato los haga deudores solidarios: la entidad puede exigir la cuota entera a cualquiera de los dos. Esa solidaridad funciona también a la inversa en lo que importa aquí: cualquiera de los dos puede reclamar la nulidad del contrato, porque es parte en él y le afecta por entero.
Dicho esto, lo aconsejable es reclamar los dos juntos. Primero, porque la reclamación es una sola y la entidad contestará a los dos. Segundo, porque si el caso llega al juzgado, algunos tribunales entienden que la nulidad de un contrato debe discutirse con todas las partes que lo firmaron y piden que el otro titular sea llamado al procedimiento. No impide reclamar a uno solo, pero añade trámites.
Lo que no puede hacer la entidad es negarse a tramitar la reclamación porque falte la firma del otro titular. Cada uno tiene derecho a reclamar y a pedir la documentación del contrato. Cómo se hace el escrito está en cómo reclamar al banco por escrito.
A quién se devuelve el dinero
Si el contrato es nulo por usura, los titulares deben solo el capital recibido, y la entidad devuelve lo que se pagó por encima en los cinco años anteriores a la reclamación. La cuenta es la misma que en un contrato con un titular, explicada en cuánto te devuelven por una tarjeta revolving y en la regla de los 5 años.
La regla de reparto es sencilla: la entidad devuelve a quien pagó.
- Si las cuotas salían de una cuenta conjunta, se presume que pagaron los dos y lo recuperado se reparte, salvo que acrediten otra cosa.
- Si las cuotas salían de la cuenta de uno solo, lo cobrado de más se le devuelve a él. El otro titular no tiene derecho a la mitad por el hecho de haber firmado.
- Si cada uno pagó una parte en distintos periodos, se reparte según lo que cada uno acredite con sus extractos.
Lo que los titulares se deban entre sí por acuerdos propios, por ejemplo porque uno se quedó con el dinero del préstamo, no afecta a la entidad: se arregla entre ellos.
El avalista y la nulidad del préstamo
La fianza es un contrato accesorio: garantiza una obligación ajena y no puede existir sin ella. Eso tiene dos consecuencias directas.
El avalista puede alegar la usura. El Código Civil permite al fiador oponer al acreedor todas las excepciones que corresponden al deudor principal y son inherentes a la deuda. Que el préstamo es nulo por usura es la más inherente de todas. Si la entidad o un fondo reclama al avalista, este no tiene que esperar a que el titular se mueva: puede defenderse con ese argumento, también en un monitorio.
Si el préstamo es nulo, la fianza queda sin objeto. Nulo el contrato principal, lo único que subsiste es la obligación de devolver el capital pendiente, si lo hay. El avalista no garantiza intereses, comisiones ni demora de un contrato que no vale. Y si el titular ya pagó más que el capital, no queda nada que garantizar.
Un caso frecuente: el avalista acabó pagando cuotas porque el titular dejó de hacerlo. Lo que pagó por encima del capital también se recupera, a su nombre, con la misma regla de cinco años. Tiene además acción contra el titular por lo que pagó en su lugar.
Pareja separada o divorciada
La separación no toca el préstamo: los dos siguen siendo titulares frente a la entidad, aunque el convenio diga que lo paga uno. Ese reparto vale entre ellos, no frente al banco.
Para reclamar, aplica lo dicho sobre cotitulares: puede hacerlo uno solo, aunque es mejor hacerlo juntos, y recupera quien pagó. Si la pareja estaba en gananciales y el préstamo se destinó a cargas de la familia, lo pagado durante el matrimonio se considera pagado por los dos y lo recuperado por ese periodo entra en la liquidación de los gananciales si aún no se ha hecho. Lo pagado después de la separación es de quien lo pagó.
Cuando hay mala relación, lo práctico es que cada uno reclame a través de su abogado y que la demanda, si llega, deje claro qué pagó cada uno.
Titular fallecido
Si uno de los titulares ha fallecido, su posición pasa a sus herederos: pueden reclamar lo que el fallecido pagó de más y responden de la deuda pendiente solo si aceptan la herencia. El otro titular sigue pudiendo reclamar por su parte. Lo tienes desarrollado en reclamar la deuda de un familiar fallecido.
Qué hacer ahora
Reúne el contrato, identifica quién firmó y en qué condición (titular o avalista), y busca los extractos de la cuenta desde la que se pagaron las cuotas: son los que deciden a quién se devuelve. Con eso, te decimos si se puede reclamar y cómo plantearlo según quién esté dispuesto a firmar.
Preguntas frecuentes
Mi expareja no quiere reclamar el préstamo que firmamos juntos. ¿Puedo hacerlo yo solo?
Sí. Puedes reclamar a la entidad por tu cuenta y, llegado el caso, demandar. Es posible que el juzgado exija que tu expareja sea llamada al procedimiento, aunque no se sume a la demanda. Lo que recuperes será lo que acredites haber pagado tú.
Soy avalista y me reclaman la deuda. ¿Puedo alegar que el préstamo es usurario?
Sí. El fiador puede oponer al acreedor las mismas excepciones que el deudor principal cuando son inherentes a la deuda, y la nulidad por usura lo es. Si el préstamo es nulo, solo se debe el capital pendiente y la fianza no garantiza más que eso.
Si la devolución es de 6.000 euros y éramos dos titulares, ¿nos dan 3.000 a cada uno?
Depende de quién pagó. La entidad devuelve lo cobrado de más a quien lo pagó. Si las cuotas se cargaban en una cuenta conjunta, lo razonable es repartirlo; si solo pagaba uno, le corresponde a él, sin perjuicio de lo que ambos tengan pactado entre sí.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Código Civil, artículos 1137 y 1138 (obligaciones con varios deudores), 1822, 1824 y 1853 (fianza), 1365 (deudas de la sociedad de gananciales) y 661 (sucesión).
- Ley 1/2000, de Enjuiciamiento Civil, artículo 12 (litisconsorcio).
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.