En este artículo
Al poco de morir un familiar llega una carta del banco o de una empresa de recobro: una tarjeta con miles de euros pendientes, un préstamo que nadie conocía. Antes de pagar, y antes incluso de aceptar la herencia, conviene saber tres cosas: que la deuda se hereda pero puedes limitar tu responsabilidad, que la nulidad por usura se puede alegar igual que lo habría hecho el fallecido, y que si pagó de más, ese dinero también forma parte de la herencia.
La deuda forma parte de la herencia
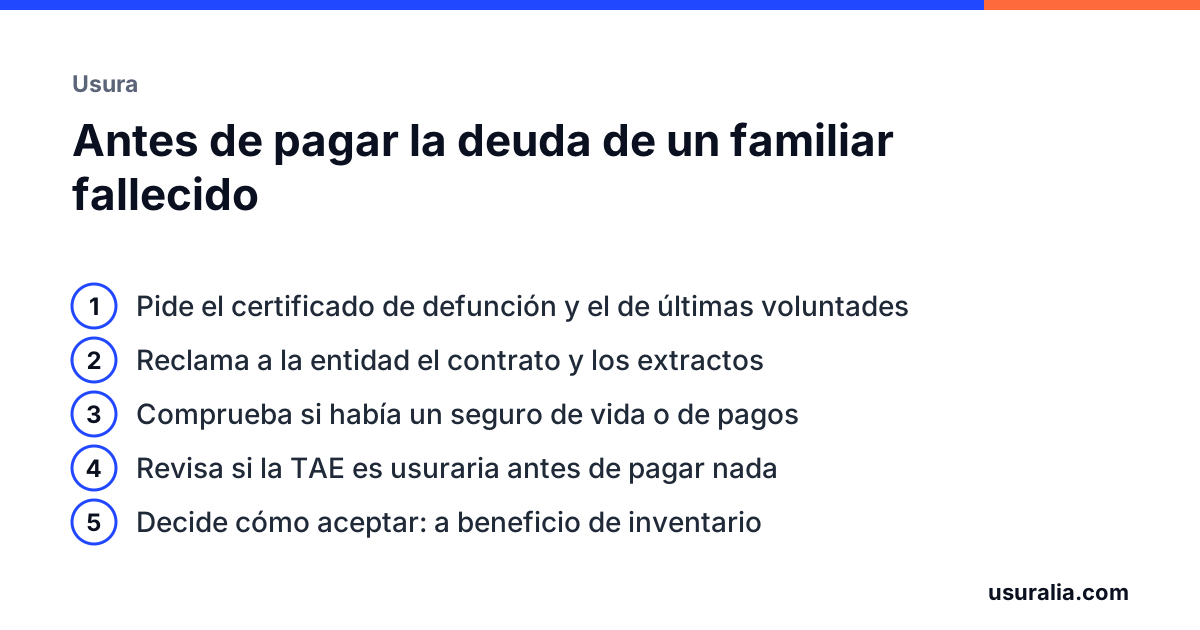
El heredero sucede al fallecido en sus bienes y en sus deudas. Si aceptas la herencia pura y simplemente, respondes de las deudas con los bienes heredados y también con los tuyos. Si la aceptas a beneficio de inventario, respondes solo con lo que hay en la herencia: si las deudas superan los bienes, los acreedores no pueden ir contra tu patrimonio. Y siempre puedes renunciar.
Dos avisos prácticos. Pagar la tarjeta del fallecido con tu dinero, o seguir usando su cuenta, puede interpretarse como una aceptación tácita de la herencia. Y el beneficio de inventario tiene plazos cortos: se pide ante notario y, si ya tienes en tu poder bienes de la herencia, dispones de treinta días desde que sabes que eres heredero. Hasta que decidas, no firmes nada con la entidad.
Los herederos pueden alegar usura y abusividad
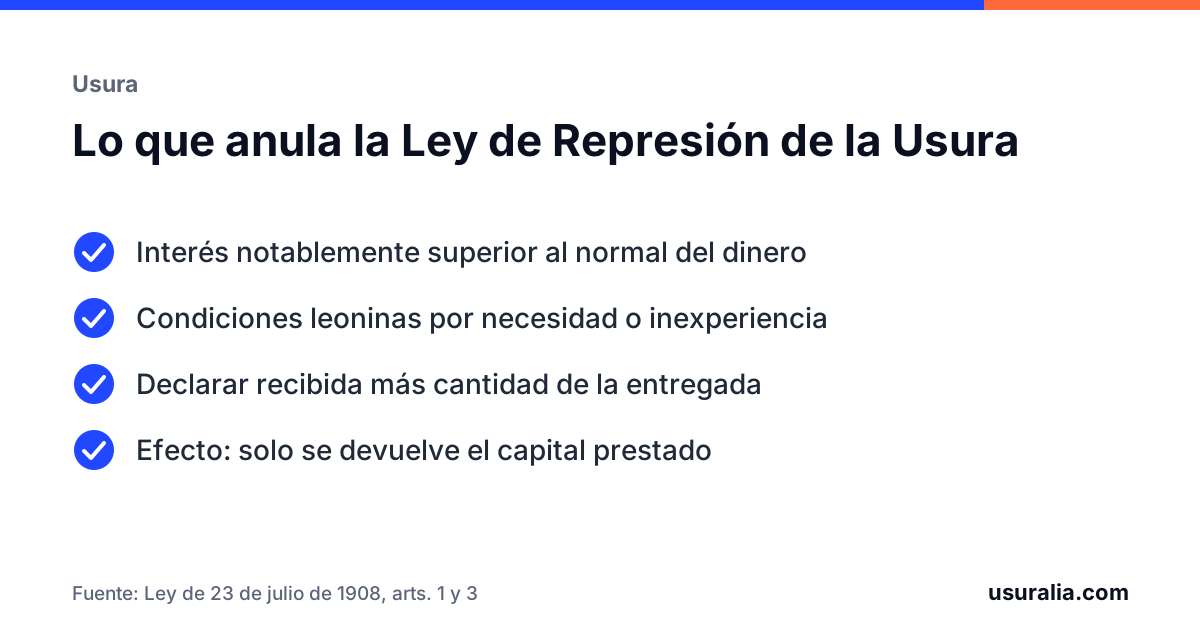
Un contrato usurario es nulo desde el principio, y esa nulidad no depende de quién la invoque. Si la tarjeta del fallecido tenía una TAE muy por encima del tipo medio de su categoría, o el préstamo se contrató con intereses desproporcionados, los herederos pueden oponerse a la reclamación igual que lo habría hecho el titular. Lo mismo vale para las cláusulas abusivas: comisiones por impago, intereses de demora disparados o seguros no pedidos. Qué es la usura y cómo se mide lo tienes en qué es la usura.
El efecto es el mismo: declarada la nulidad, de ese contrato solo se debe el capital dispuesto menos lo que ya se pagó. Con frecuencia la deuda reclamada se reduce mucho o desaparece.
Y reclamar lo que pagó de más
Si el fallecido llevaba años pagando una revolving, es muy posible que ya hubiera devuelto más de lo que usó. Ese derecho a recuperar el exceso no se extingue con la muerte: forma parte de la herencia y los herederos pueden reclamarlo, por la vía extrajudicial o en el juzgado. Cualquier coheredero puede hacerlo en beneficio de la comunidad hereditaria, aunque lo prudente es actuar de acuerdo.
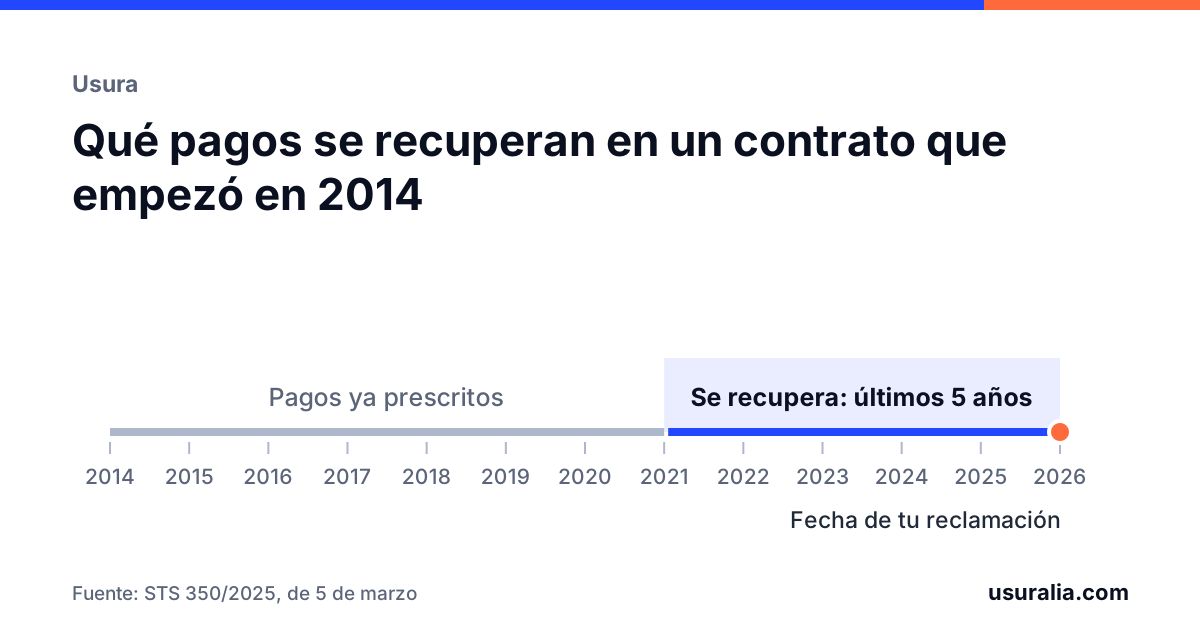
Hay un límite temporal: se recupera lo pagado de más en los cinco años anteriores a la reclamación. Ese plazo sigue corriendo después del fallecimiento, así que una reclamación escrita a la entidad, cuanto antes, fija la fecha. Está explicado en la regla de los 5 años.
Revisa también si la tarjeta o el préstamo llevaban un seguro de vida o de protección de pagos. Muchos cubren el fallecimiento del titular, y en ese caso es la aseguradora quien debe pagar el saldo. Existe un registro público de contratos de seguros de cobertura de fallecimiento al que se puede pedir un certificado con el certificado de defunción. Cómo funcionan estos seguros, en el seguro de protección de pagos.
Cómo pedir el contrato y los extractos como heredero
La entidad está obligada a facilitar a los herederos la información del fallecido. Lo que piden:
- Certificado de defunción, del Registro Civil.
- Certificado de últimas voluntades, que dice si hay testamento y ante qué notario. Se pide pasados quince días hábiles desde el fallecimiento.
- Testamento o, si no lo hay, el acta de declaración de herederos ante notario.
- Tu DNI y, si ya la has formalizado, la aceptación de herencia. Para pedir información suele bastar con acreditar la condición de heredero; para disponer del dinero, piden la aceptación y la liquidación del impuesto.
Con eso, solicita por escrito el certificado de posiciones a la fecha del fallecimiento (todas las cuentas, tarjetas y préstamos), la copia del contrato de cada producto con su TAE y los extractos completos desde el inicio. Sirven el modelo de solicitud de copia del contrato y el de extractos de la tarjeta, indicando que actúas como heredero y adjuntando los certificados.
Si ya te están reclamando
Si la entidad o un fondo ha presentado un monitorio contra la herencia o contra los herederos, el plazo para oponerse es de veinte días hábiles y la usura y las cláusulas abusivas son motivos de oposición. Mira qué hacer ante un monitorio. Y si han incluido al fallecido o a los herederos en un fichero de morosos por una deuda discutida, aquí se explica cómo actuar.
Qué hacer ahora
No pagues ni firmes reconocimientos de deuda hasta tener el contrato y los extractos delante. Con ellos, te decimos sin coste si el préstamo o la tarjeta del fallecido se pueden reclamar y cuánto se debe en realidad.
Preguntas frecuentes
¿Estoy obligado a pagar la tarjeta de mi padre fallecido?
Solo si aceptas la herencia, y en la medida en que la aceptes. Si la aceptas a beneficio de inventario respondes únicamente con los bienes heredados. Si renuncias, no respondes de nada. Antes de decidir conviene saber si la deuda es la que dicen: si el contrato es usurario, puede ser mucho menor o no existir.
¿Puedo reclamar por usura una tarjeta que no está a mi nombre?
Como heredero sí. La nulidad del contrato se puede alegar frente a quien reclame la deuda, y el derecho a recuperar lo que el fallecido pagó de más forma parte de la herencia. Hay que acreditar la condición de heredero con los certificados y el testamento o la declaración de herederos.
La entidad no me da información del fallecido. ¿Puede negarse?
No, si acreditas que eres heredero. Con el certificado de defunción, el de últimas voluntades y el testamento o el acta de declaración de herederos, la entidad debe facilitarte el certificado de posiciones, los contratos y los extractos. Pídelo por escrito y con prueba de envío.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Código Civil, artículos 659, 661, 999, 1003, 1010 a 1034 (herencia, aceptación y beneficio de inventario).
- Ley 15/2015, de 2 de julio, de la Jurisdicción Voluntaria (declaración de herederos y formación de inventario ante notario).
- Ley de 23 de julio de 1908, de Represión de la Usura, artículos 1 y 3.
- Sentencia del Tribunal Supremo (Pleno) 350/2025, de 5 de marzo (plazo de cinco años).
- Ley 20/2005, de 14 de noviembre, sobre el Registro de contratos de seguros de cobertura de fallecimiento.
- Ley 1/2000, de Enjuiciamiento Civil, artículos 815 y 818 (oposición al monitorio).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.