En este artículo
En las sentencias sobre tarjetas revolving y préstamos usurarios aparece una sigla que no está en tu contrato: TEDR. Es el dato que publica el Banco de España y con el que los tribunales comparan la TAE que te aplicaron para decidir si hay usura. Entender qué es explica por qué la comparación se hace así y qué efecto tiene en tu caso.
Qué es el TEDR
TEDR significa tipo efectivo definición restringida. Es el tipo de interés efectivo anual de una operación: tiene en cuenta cuántas veces al año se liquidan los intereses, igual que la TAE, pero deja fuera las comisiones y los gastos. Solo recoge el componente de interés.
La definición viene de las estadísticas del Banco Central Europeo: todos los bancos centrales de la zona euro recogen los tipos de las nuevas operaciones con esa definición común para que las cifras sean comparables. El Banco de España los publica en el capítulo 19 de su Boletín Estadístico, desglosados por producto, plazo y, en el caso de las tarjetas, con una serie propia para las de pago aplazado y revolving desde junio de 2010.
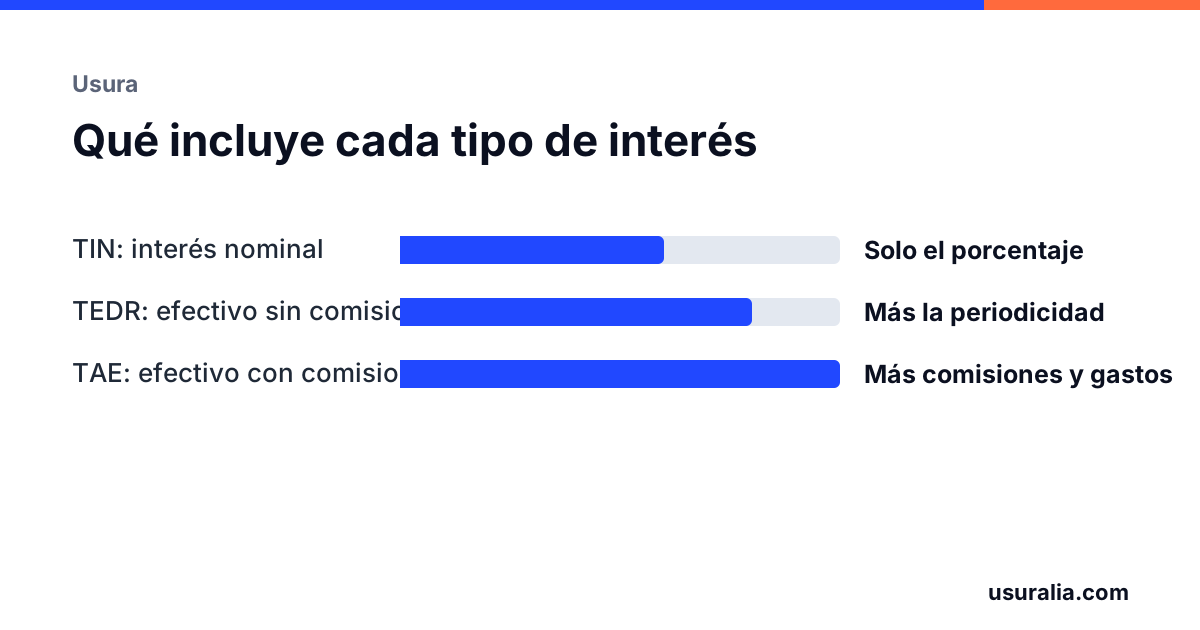
Hay tres cifras que conviene no confundir:
| Tipo | Qué incluye |
|---|---|
| TIN | El interés nominal, sin más |
| TEDR | El interés efectivo anual, contando la periodicidad de los pagos, sin comisiones |
| TAE | El interés efectivo anual más las comisiones y gastos obligatorios |
En qué se diferencia de la TAE
La TAE (tasa anual equivalente) es el coste total del crédito expresado en porcentaje anual. Por ley, incluye los intereses y además las comisiones y gastos que el cliente debe pagar para obtener el crédito: comisión de apertura, gastos de estudio, primas de seguros obligatorios. Es la cifra que tu contrato debe indicar y la que se usa para valorar la usura.
El TEDR es la TAE sin esa segunda parte. Sin comisiones, TAE y TEDR coinciden. Con una comisión de apertura del 2 %, la TAE queda por encima del TEDR, y más cuanto más corto es el plazo.
En las tarjetas revolving, donde el grueso del coste son los intereses y las comisiones suelen ser pequeñas, la diferencia entre el TEDR medio y la TAE media del mercado es de unas décimas. En préstamos con comisiones de apertura altas puede ser mayor.
Por qué los tribunales comparan la TAE con el TEDR
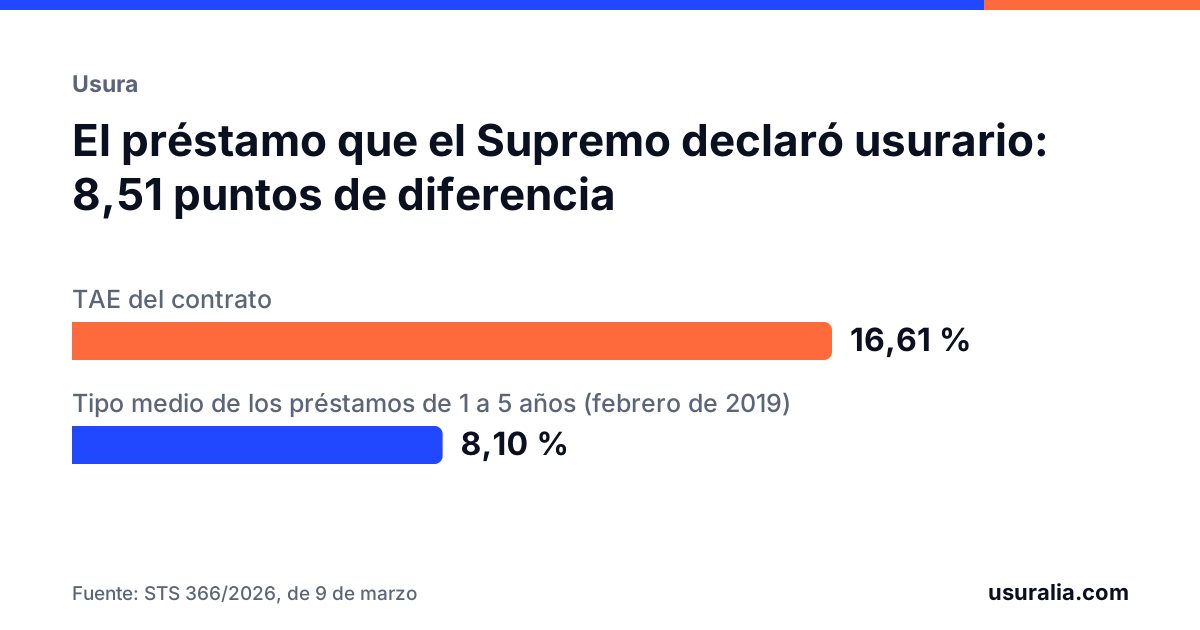
La respuesta es práctica: el TEDR es el único dato oficial disponible por producto y plazo. Para saber si tu tarjeta es usuraria, el Supremo exige comparar con el tipo medio de la categoría más específica, en el mes de la firma. Esa serie existe en TEDR, no en TAE. Comparar la TAE del contrato con el TEDR medio es comparar dos cifras de la misma naturaleza (ambas efectivas anuales) que se diferencian solo en las comisiones.
El Tribunal Supremo abordó esta cuestión de frente en 2020, al resolver el caso de una tarjeta al 27,24 %, y la mantuvo en 2023 al fijar la regla de los seis puntos. Reconoció que el TEDR es algo inferior a la TAE media real del mercado y que, por tanto, la comparación resulta ligeramente desfavorable para la entidad: su TAE, que incluye comisiones, se mide contra un tipo medio que no las incluye. Y lo asumió: es la referencia oficial, la diferencia es pequeña y no desvirtúa el resultado cuando la TAE supera la media de forma notable. Tienes las dos sentencias explicadas en la STS 149/2020 y la STS 258/2023.
Qué efecto tiene en tu caso
Para el cliente, el efecto es pequeño y va en su favor. Si tu TAE está claramente por encima del umbral (tipo medio más seis puntos en las revolving), la diferencia entre TEDR y TAE no cambia nada. Si tu TAE queda justo en el límite, es un argumento que la entidad puede usar: alegará que la TAE media «real» era unas décimas más alta y que tu contrato no la supera en más de seis puntos. En esos casos conviene tener el dato mensual exacto.
Lo que no debes hacer es comparar al revés: el TIN de tu contrato con el TEDR. Tu contrato tiene que indicar la TAE; si no lo hace, la ley de crédito al consumo reduce tu obligación al interés legal del dinero. Cómo localizarla y con qué compararla está en cómo saber si tu TAE es usuraria.
Dónde consultar el TEDR
- Tarjetas revolving. Cuadro 19.4 del Boletín Estadístico del Banco de España, columna de tarjetas de crédito de pago aplazado y revolving, serie mensual desde junio de 2010. Las medias anuales, con el umbral de cada año, están en la TAE media de las revolving por años.
- Préstamos personales y financiación de coche. Cuadro 19.3, préstamos a hogares para consumo, por plazo: hasta un año, de uno a cinco años y más de cinco. La serie mensual de uno a cinco años, con el umbral de cada mes, está en el tipo medio de los préstamos al consumo.
El dato que se usa es el del mes de la firma del contrato, no el actual ni la media del año. Los cuadros se publican en la web del Banco de España.
Qué hacer ahora
Busca en tu contrato la TAE y la fecha de la firma. Con esos dos datos lo comparamos nosotros con el TEDR mensual exacto de tu categoría y te decimos sin coste si supera el umbral de los seis puntos; después, la reclamación la redactamos y enviamos nosotros. Solo cobramos si se recupera dinero.
Preguntas frecuentes
¿El TEDR y el TIN son lo mismo?
No. El TIN es el tipo nominal, el porcentaje a secas, sin tener en cuenta cuántas veces al año se cobran los intereses. El TEDR es el tipo efectivo anual, que sí lo tiene en cuenta. Lo único que el TEDR deja fuera son las comisiones y gastos.
¿Puedo comparar el TIN de mi contrato con el TEDR?
No es lo correcto. Los tribunales comparan la TAE del contrato con el TEDR de la estadística. Si solo tienes el TIN, busca la TAE en las condiciones particulares o en la información precontractual: la ley obliga a indicarla.
¿Hay alguna estadística del Banco de España que esté en TAE?
Para algunos agregados generales el Banco de España publica también la TAE, pero las series desglosadas por producto y plazo, que son las que exige el Supremo, se publican en TEDR. Por eso la comparación se hace con ese dato.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
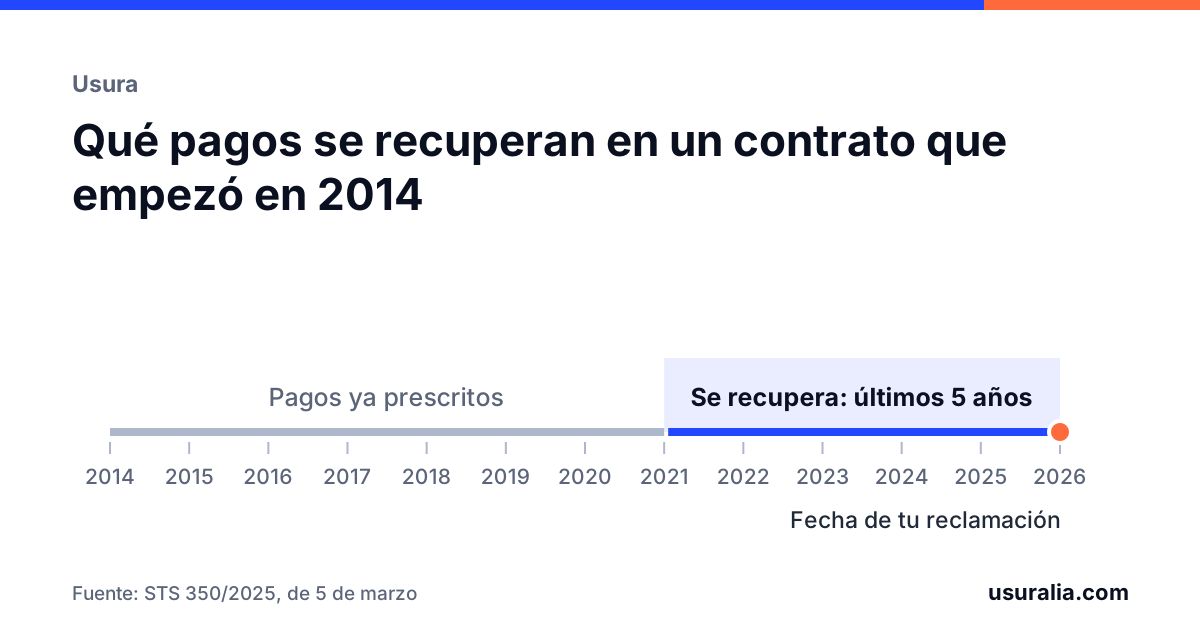
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Banco de España, Boletín Estadístico, capítulo 19: tipos de interés de nuevas operaciones de préstamos y créditos a hogares.
- Reglamento (UE) n.º 1072/2013 del Banco Central Europeo, sobre estadísticas de tipos de interés de las instituciones financieras monetarias.
- Circular 1/2010, de 27 de enero, del Banco de España, sobre estadísticas de tipos de interés.
- Sentencia del Tribunal Supremo (Pleno) 149/2020, de 4 de marzo.
- Sentencia del Tribunal Supremo (Pleno) 258/2023, de 15 de febrero.
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículo 32 (cálculo de la TAE).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.