En este artículo
Enviaste la reclamación, te llegó un acuse o un número de expediente, y desde entonces nada. Es frecuente, y no es un callejón sin salida: la ley fija plazos de respuesta y dice qué pasa cuando se agotan.
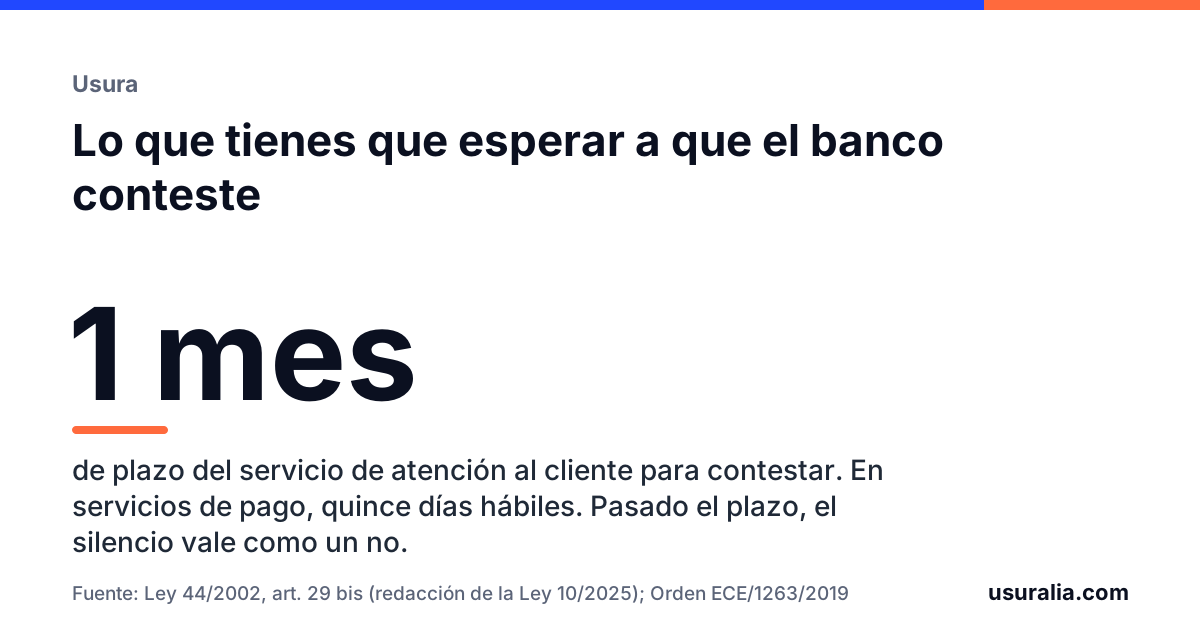
Cuánto tiene que tardar el banco en contestar
El plazo depende de qué reclamas:
| Situación | Plazo del servicio de atención al cliente |
|---|---|
| Reclamación general (usura, comisiones, seguros, gastos) | 1 mes |
| Reclamación sobre servicios de pago (cargos, transferencias, operaciones con tarjeta) | 15 días hábiles, ampliables de forma excepcional hasta 35 |
El plazo se cuenta desde que la reclamación entra en el servicio de atención al cliente, no desde que la escribiste. Por eso conviene tener un justificante con fecha de recepción. En qué consiste el escrito y a quién va dirigido está en cómo reclamar al banco por escrito.
Una reclamación por usura en una tarjeta o un préstamo entra en la primera fila: un mes. Si la entidad la tramita como servicios de pago porque se refiere a cargos concretos de la tarjeta, el plazo es aún más corto.
Qué significa que no contesten
Nada bueno para la entidad, nada malo para ti. El silencio no es una aceptación: no existe en estas reclamaciones un silencio positivo que obligue al banco a devolverte el dinero. Pero tampoco te deja atrapado: pasado el plazo, la ley entiende que la reclamación ha sido desestimada y te permite dar el siguiente paso sin esperar más.
Tres cosas que el silencio no cambia:
- La fecha de tu reclamación sigue valiendo. Es la que interrumpe la prescripción y la que marca los cinco años de pagos recuperables en un crédito usurario. Lo explicamos en la regla de los 5 años.
- El requisito previo para demandar está cumplido. Desde 2025 hay que intentar una solución extrajudicial antes de ir al juzgado. Una reclamación a la entidad sin respuesta sirve: la propia ley prevé que, si pasan treinta días naturales desde que la recibieron sin contestación, el intento se da por hecho.
- El contrato se revisa igual. Que la entidad no conteste no la beneficia en el juicio. Y si el silencio se repite ante el Banco de España, suele constar como una mala práctica.
En la práctica, el silencio es lo mismo que una negativa genérica, solo que sin saber con qué argumentos piensa defenderse la entidad.
El siguiente paso: Banco de España o demanda
Agotado el plazo tienes dos caminos, y no son excluyentes.
Banco de España. Es gratuito y exige aportar la reclamación previa y la prueba de que pasó el plazo sin respuesta. Sirve para dejar constancia de que la entidad no atendió tu solicitud, por ejemplo si pediste el contrato o los extractos y no te los dieron. No sirve para que te devuelvan dinero por usura: su informe no es vinculante y no anula contratos. Cuándo compensa y cuándo no está en reclamar ante el Banco de España.
Demanda. Es la única vía que puede declarar nulo el contrato y condenar a la entidad a devolver. No hace falta haber pasado antes por el Banco de España. Lo habitual, cuando el motivo es la usura o una cláusula abusiva, es ir directamente al juzgado con la reclamación sin contestar como prueba del intento previo. Las fases y los tiempos están en cuánto tarda una reclamación bancaria.
Una advertencia práctica: no mandes una segunda reclamación igual a la primera «por si acaso». No gana nada y retrasa la decisión. Si hay que insistir, lo hacemos por escrito citando el número de expediente y recordando que el plazo ha vencido.
Por qué hay que poder demostrar que reclamaste y cuándo
El silencio solo te sirve si puedes probar que hubo reclamación. Lo que un juez o el Banco de España van a querer ver son tres cosas, y las tres a la vez:
- El contenido. Qué contrato, qué motivo y qué pediste. Un acuse que dice «hemos recibido su comunicación» sin el texto no demuestra que reclamaras la nulidad por usura ni que pidieras el histórico de movimientos.
- La fecha. Es la que interrumpe la prescripción y la que fija los cinco años de pagos recuperables. Un envío sin fecha certificada deja ese punto a discusión, y la entidad lo discutirá.
- La recepción. El plazo de respuesta cuenta desde que la reclamación entra en el servicio de atención al cliente. Sin prueba de que llegó, no se puede sostener que el plazo venció ni que hubo silencio.
No todos los medios prueban las tres cosas. Un correo electrónico o un formulario prueban el contenido pero no siempre la recepción; un correo certificado prueba el envío y la recepción pero no el contenido; una copia sellada en la oficina depende de que lleve fecha. Solo un envío con certificación del texto y acuse de recibo cubre las tres, y por eso la reclamación la enviamos nosotros con prueba fehaciente.
Lo que no sirve por sí solo: una llamada, un mensaje en la aplicación sin justificante o una conversación en la oficina. Si reclamaste por teléfono, la repetimos nosotros por escrito citando el número de incidencia: no pierdes la fecha anterior si la entidad reconoce la gestión, pero sin prueba del contenido es difícil hacerla valer.
Qué hacer ahora
Si han pasado el mes, o los quince días hábiles, y no tienes respuesta, mándanos la reclamación que enviaste, el contrato y los extractos que tengas. Te decimos sin coste si la reclamación vale como intento previo, si se puede reclamar y por cuánto, y decidimos contigo si conviene el Banco de España o preparar la demanda. Lo mismo si el silencio es por una tarjeta, un préstamo, una hipoteca o la financiación del coche. El siguiente paso lo damos nosotros, y solo cobramos si se recupera dinero.
Preguntas frecuentes
Ha pasado más de un mes y el banco no me ha contestado. ¿Tengo que volver a reclamar?
No. Una reclamación bien enviada ya cumple su función: fija la fecha y prueba que lo intentaste. Puedes acudir al Banco de España o preparar la demanda con esa misma reclamación como justificante.
¿El silencio del banco significa que me da la razón?
No. La ley no prevé un silencio positivo en estas reclamaciones. Pasado el plazo sin respuesta, se entiende que la entidad rechaza lo que pides y queda abierta la siguiente vía.
Reclamé por teléfono y me dieron un número de incidencia. ¿Sirve?
Es una prueba débil: acredita que llamaste, pero no qué pediste. La repetimos nosotros por escrito, citando ese número, para que quede constancia del contenido y de la fecha.
¿Revisamos el tuyo?
Dinos qué contrato tienes y lo revisamos sin coste. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Tipo medio de los préstamos al consumo, mes a mesLa serie del Banco de España desde 2010 con la que se compara tu TAE.
- Modelos de escritosReclamaciones, solicitudes de documentación y oposición a un monitorio, listos para rellenar.
- Sentencias explicadasLas resoluciones del Supremo y del TJUE que sostienen estas reclamaciones.
- STS 350/2025: cinco años para recuperar lo pagado por usuraSTS (Pleno) 350/2025, de 5 de marzo
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Orden ECO/734/2004, de 11 de marzo, sobre los departamentos y servicios de atención al cliente de las entidades financieras.
- Ley 7/2017, de 2 de noviembre, de resolución alternativa de litigios en materia de consumo, disposición adicional primera.
- Real Decreto-ley 19/2018, de 23 de noviembre, de servicios de pago, y Orden ECE/1263/2019, de 26 de diciembre.
- Ley Orgánica 1/2025, de 2 de enero, de medidas en materia de eficiencia del Servicio Público de Justicia.
- Código Civil, artículo 1973.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.