En este artículo
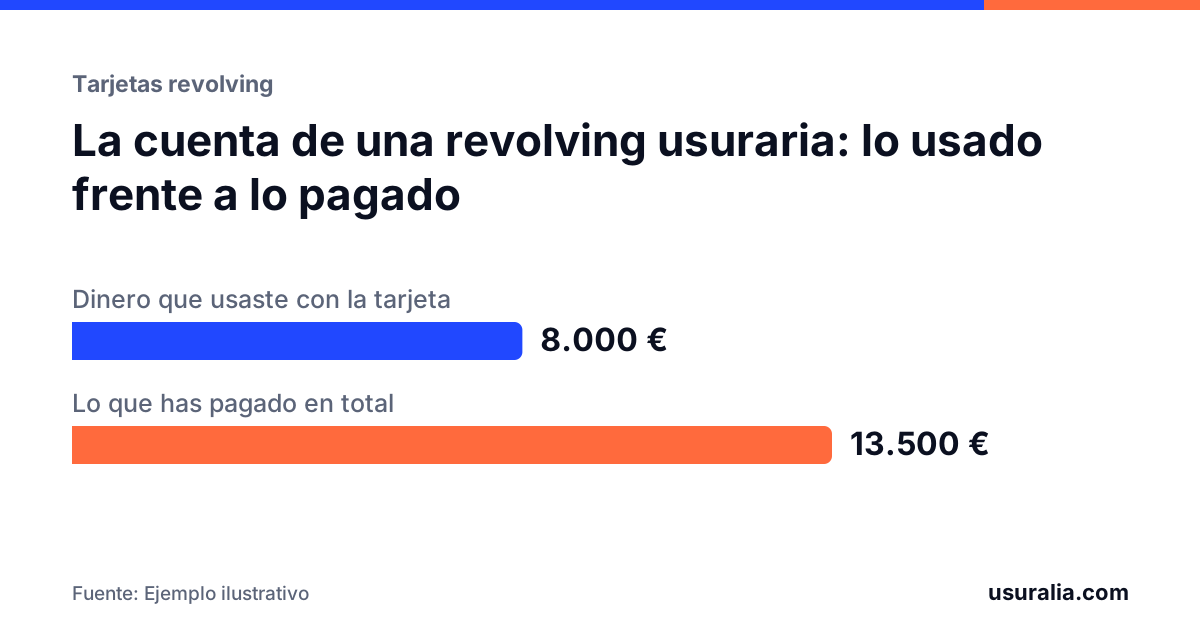
Para saber cuánto has pagado de más por una tarjeta revolving hay que restar: todo lo pagado menos todo lo dispuesto, desde el primer día. Esa resta no sale con el extracto del mes pasado ni con los movimientos que enseña la aplicación. Hace falta el histórico completo, y la entidad lo tiene. Así se pide.
Qué pedir exactamente
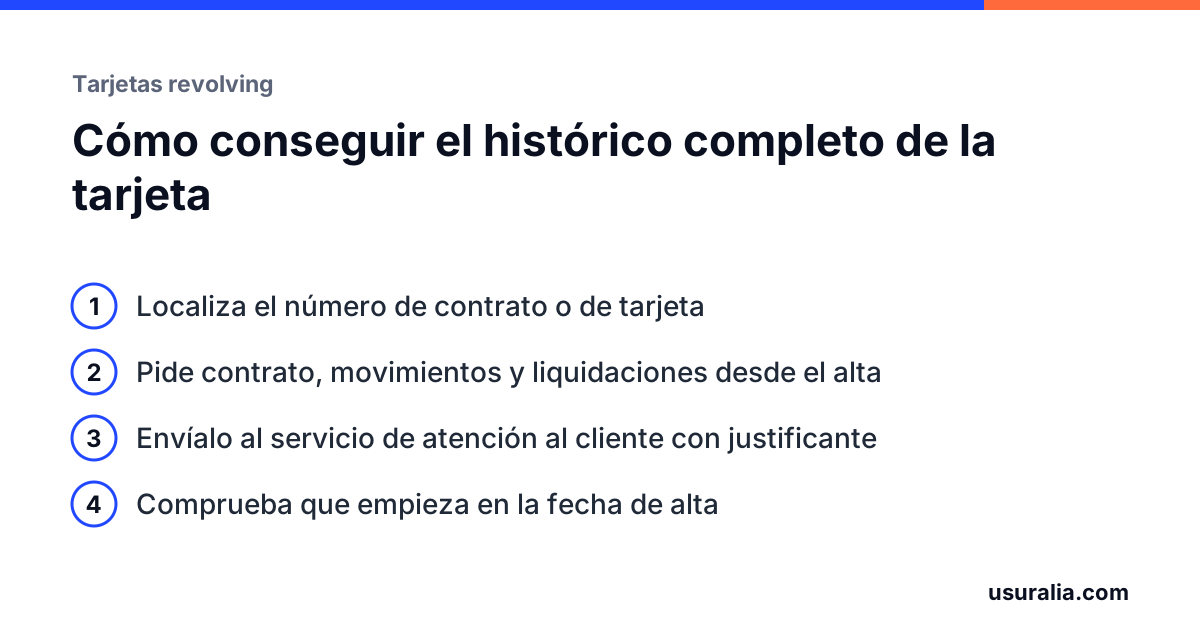
El error más común es pedir «los extractos» a secas y recibir un listado de compras de los últimos tres años. Pide, con estas palabras, cuatro cosas:
- Copia íntegra del contrato, con las condiciones particulares y generales, la solicitud firmada y la información precontractual. Ahí está la TAE y la fecha, los dos datos que deciden si hay usura.
- El histórico de movimientos desde la fecha de alta hasta hoy, o hasta la cancelación: compras, retiradas de efectivo, transferencias, pagos y abonos, con fecha e importe.
- Todas las liquidaciones o extractos mensuales desde el alta, con el desglose de cada una: capital, intereses, comisiones, primas de seguro, tipo de interés aplicado y saldo pendiente. Los movimientos dicen qué usaste; las liquidaciones dicen qué te cobraron.
- El cuadro de tipos de interés y modificaciones: cambios de TAE, de límite o de cuota comunicados durante la vida del contrato, con su fecha.
Si la tarjeta llevaba un seguro de protección de pagos, añade la póliza, el boletín de adhesión y la relación de primas cobradas. Y pide un certificado del saldo actual con desglose.
Pide todo en formato electrónico: un histórico de diez años en papel son cientos de hojas.
Por qué canal
Tres vías, y conviene usar la segunda aunque hayas empezado por la primera.
La aplicación o el área de cliente. Descarga todo lo que permita. Sirve para empezar y para comprobar después que lo que te envían está completo. Rara vez llega al alta.
El servicio de atención al cliente, por escrito. Es el canal que deja constancia. Por correo electrónico o formulario con justificante y número de expediente, o por burofax con certificación de texto. No valen el teléfono ni la oficina sin copia sellada. Tienes el escrito preparado en el modelo de solicitud de extractos y contrato; si solo necesitas el contrato, en la solicitud de copia del contrato.
El derecho de acceso a tus datos. Los movimientos y liquidaciones de tu tarjeta son datos personales tuyos. El Reglamento General de Protección de Datos obliga a entregarte copia de ellos en un mes, gratis la primera vez. Inclúyelo en el mismo escrito: si el servicio de atención al cliente no responde, la vía de protección de datos sigue abierta ante la Agencia Española de Protección de Datos.
Adjunta copia del DNI. Sin ella, muchas entidades no envían nada.
Cuánto tardan
El servicio de atención al cliente tiene un mes para contestar a un consumidor; si tramita la solicitud como servicios de pago, quince días hábiles. El derecho de acceso tiene también un mes, ampliable dos más en casos complejos si te lo comunican. Lo habitual es recibir un fichero o un paquete de extractos en dos a cuatro semanas.
Si pasa el plazo sin respuesta, no insistas por teléfono: reclama por escrito al mismo expediente y, si sigue sin llegar, acude al Banco de España, que en cuestiones de entrega de documentación sí suele dar resultado, y a la Agencia de Protección de Datos. Qué significa el silencio y cómo probar que pediste lo tienes en el banco no contesta a mi reclamación.
Si solo te dan los últimos meses
Pasa con frecuencia: pides desde el alta y llegan los últimos dos o cinco años, o un listado de movimientos sin liquidaciones. Tres cosas que hacer:
- Contesta al mismo expediente señalando lo que falta: «el histórico empieza en 2019 y la tarjeta se dio de alta en 2012; faltan las liquidaciones con desglose». Pon fecha y guarda copia.
- Pide por escrito que confirmen si conservan o no los datos anteriores. Si contestan que no, guarda esa respuesta. La entidad tiene obligación de conservar la documentación de sus operaciones durante años, y en un juicio la falta de datos perjudica a quien debía custodiarlos.
- Reconstruye por tu cuenta. Las cuotas de la tarjeta salían de tu cuenta corriente: los movimientos de esa cuenta, que tu banco sí conserva, acreditan cuánto pagaste y cuándo. Con eso y con los extractos que sí tienes se puede hacer una estimación sólida.
Lo que no conviene es aceptar «no lo tenemos» como respuesta final. Casi siempre lo tienen.
Qué hacer con el histórico cuando lo tengas
Dos comprobaciones y una cuenta. Comprueba que el histórico empieza en el alta y que las liquidaciones traen desglose, no solo la cuota. Con eso hacemos la liquidación. Cómo se calcula, con un ejemplo completo, está en cuánto te devuelven por una tarjeta revolving. Y para ver si la TAE del contrato supera el umbral de usura del año en que la firmaste, la calculadora de revolving lo hace con dos datos.
Y no hace falta que te pelees con la documentación: te revisamos el contrato gratis, con la TAE y la fecha de la firma te decimos si se puede reclamar, y la documentación la pedimos nosotros dentro de la propia reclamación.
Preguntas frecuentes
¿Puedo sacar el histórico completo desde la aplicación del banco?
Casi nunca. Las aplicaciones suelen mostrar entre uno y cinco años de movimientos. Descarga lo que haya, pero pide el resto por escrito para tener el histórico completo y una prueba de que lo solicitaste.
¿Me pueden cobrar por darme los extractos antiguos?
Algunas entidades tienen una comisión por duplicados de extractos. El derecho de acceso a tus datos personales es gratuito en la primera solicitud, así que conviene ejercerlo en el mismo escrito.
¿Pedir los extractos interrumpe el plazo de cinco años?
No. Una solicitud de documentación no es una reclamación. Si ya sabes la TAE y la fecha del contrato, mándanos esos dos datos: la reclamación y la petición de documentos las presentamos nosotros, así fijas la fecha y consigues los papeles a la vez.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de tarjeta revolvingTu TAE frente al umbral de usura de tu año y cuánto podrías recuperar.
- La regla de los seis puntos, explicadaLa sentencia del Supremo de 2023 en palabras llanas.
- STS 154/2025 y 155/2025: la transparencia de las tarjetas revolvingSTS (Pleno) 154/2025 y 155/2025, de 30 de enero
- STS 258/2023: la regla de los seis puntos en las tarjetas revolvingSTS (Pleno) 258/2023, de 15 de febrero
- STS 367/2022: una revolving al 24 % que el Supremo no vio usurariaSTS 367/2022, de 4 de mayo
Reclamar la tarjeta de tu entidad
WiZinkCofidisCarrefour PASSBankinter ConsumerOneyCaixaBankSantander ConsumerCetelemEVO FinanceSabadell ConsumerOpenbankBBVASantander
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 16 y 18.
- Orden EHA/2899/2011, de 28 de octubre, de transparencia y protección del cliente de servicios bancarios.
- Real Decreto-ley 19/2018, de 23 de noviembre, de servicios de pago.
- Reglamento (UE) 2016/679, General de Protección de Datos, artículos 12 y 15.
- Ley 7/2017, de 2 de noviembre, disposición adicional primera (plazo de un mes del servicio de atención al cliente).
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.