En este artículo
Es la pregunta que se hace cualquiera que lleve un par de años pagando una tarjeta: ¿cuándo se acaba esto? La respuesta depende de tres números, y uno de ellos lo controlas tú.
Los tres números
- La deuda que tienes hoy.
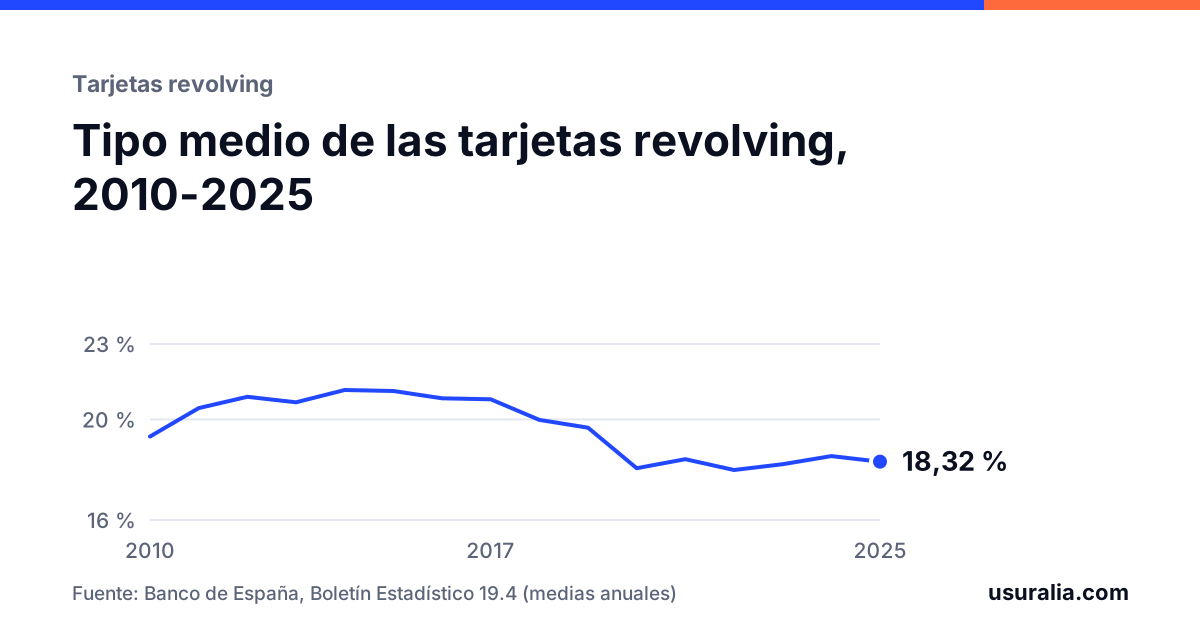
- La TAE de la tarjeta. En las revolving suele moverse alrededor del 20 % y en muchas pasa del 24 %.
- La cuota que pagas cada mes. Es el número que decide casi todo.
Con esos tres datos la cuenta es la misma que la de cualquier préstamo: cada mes se aplican los intereses sobre lo que debes y lo que sobra de la cuota reduce la deuda. El problema de la revolving es que la cuota se fija tan baja que apenas sobra nada.
El ejemplo
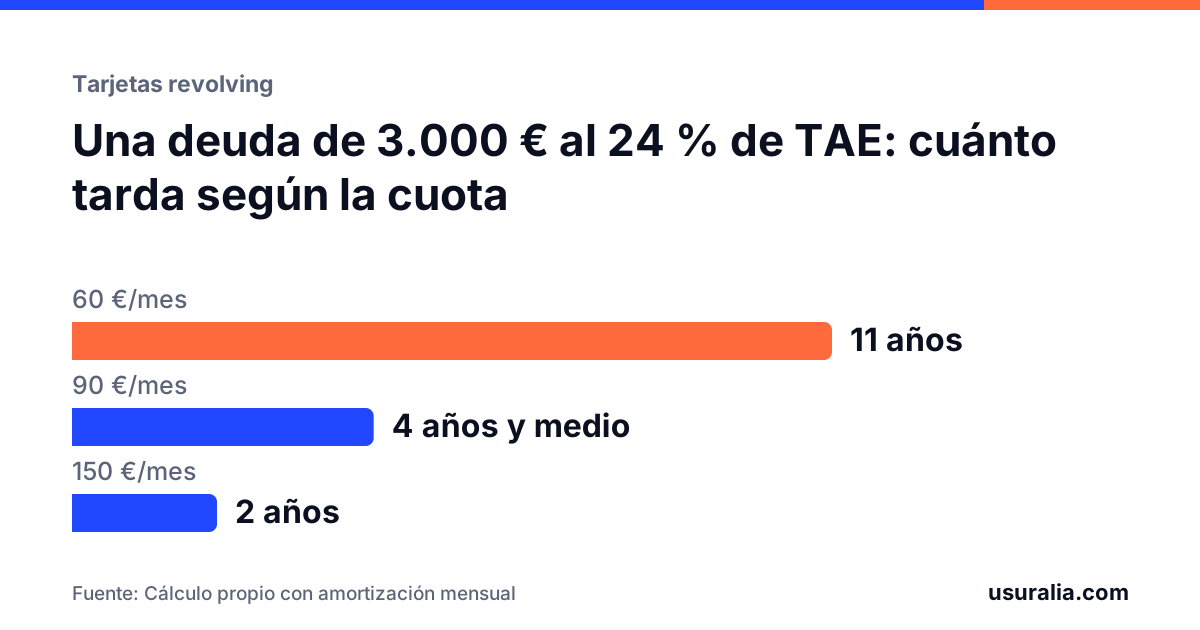
Una deuda de 3.000 € con una TAE del 24 %. Los intereses del primer mes son unos 54 €.
- Con 60 € al mes, amortizas 6 € de capital el primer mes. La deuda tarda unos 131 meses en desaparecer, casi once años, y habrás pagado cerca de 7.900 €: más del doble de lo que debías.
- Con 90 € al mes, unos 52 meses: cuatro años y medio, y alrededor de 4.600 € pagados.
- Con 150 € al mes, unos 25 meses y algo menos de 3.800 €.
Mismo capital, mismo interés. Lo único que cambia es la cuota.
Y eso suponiendo que no vuelvas a usar la tarjeta. Cada compra nueva, cada retirada en cajero, cada cargo del seguro de protección de pagos y cada comisión por impago se suman a la deuda y la cuenta vuelve a empezar. Por eso hay tarjetas que llevan diez años «pagándose» y deben hoy lo mismo que el primer día. Si no tienes claro que tu tarjeta sea de este tipo, mira cómo saber si es revolving.
Lo que alarga la deuda
- La cuota mínima. Muchas tarjetas la fijan en un porcentaje pequeño de la deuda o en un importe fijo que apenas cubre los intereses. Desde 2020 la ley exige un ejemplo de cuánto tardarías en pagar con esa cuota, pero el contrato antiguo sigue como estaba.
- El seguro de protección de pagos. Un cargo mensual que se añade a la deuda y genera intereses. Lo explicamos en el seguro de la tarjeta.
- Las comisiones por impago. Cada cuota devuelta añade una comisión fija, y esa comisión también paga intereses.
- La capitalización. Los intereses que no cubre la cuota se suman al capital. Es el efecto «bola de nieve» que describen los tribunales.
Cómo salir antes
- Sube la cuota. Es la palanca que más efecto tiene, como muestra el ejemplo. Puedes pedirlo en la app o por escrito en cualquier momento.
- Pasa a pago total si puedes asumirlo: pagas lo dispuesto a fin de mes y no generas intereses.
- Deja de usar la tarjeta mientras la deuda baja. Dar de baja la tarjeta no cancela la deuda, pero evita que crezca.
- Pide el cuadro de la deuda. La entidad está obligada a decirte cuánto debes, cuánto tardarías en pagarlo con la cuota actual y cuánto pagarías en total.
Y si el interés es reclamable, la cuenta cambia
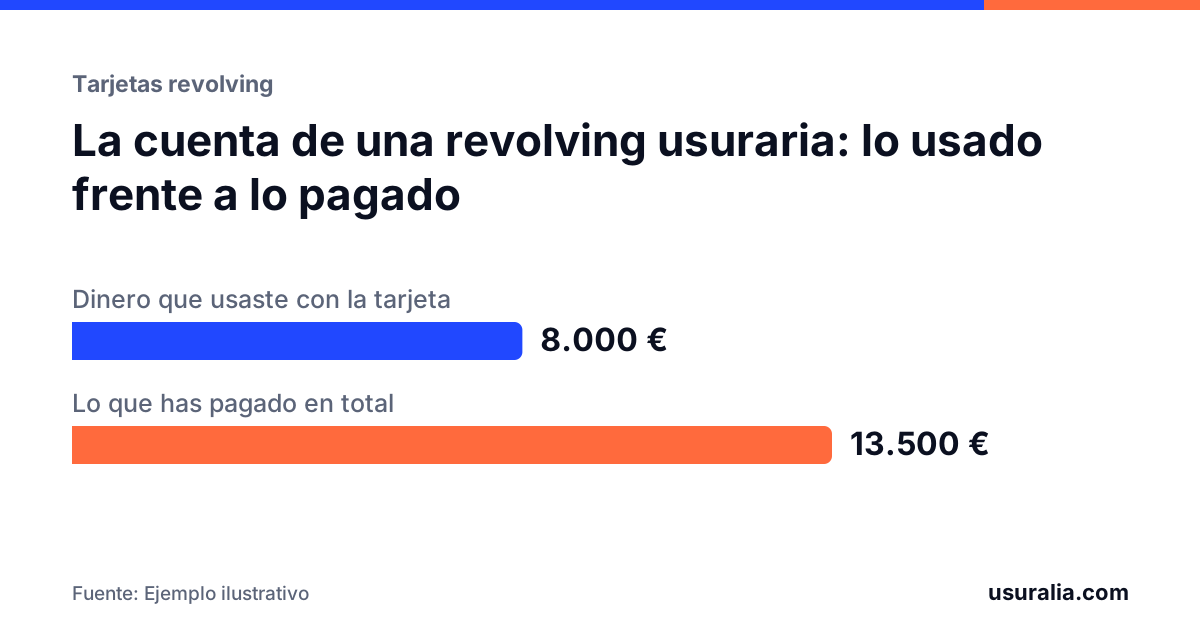
Todo lo anterior supone que el contrato es válido. Si la TAE está notablemente por encima de la media de las tarjetas revolving que publica el Banco de España, el contrato puede ser nulo por usura. Entonces no hay plazo que calcular: la deuda se recalcula desde el principio y solo se debe el dinero que usaste, menos todo lo pagado. En muchos casos el resultado es que la deuda desaparece y la entidad devuelve dinero. Cómo se hace esa cuenta lo tienes en cuánto te devuelven por una tarjeta revolving, y el criterio del Supremo en revolving y usura.
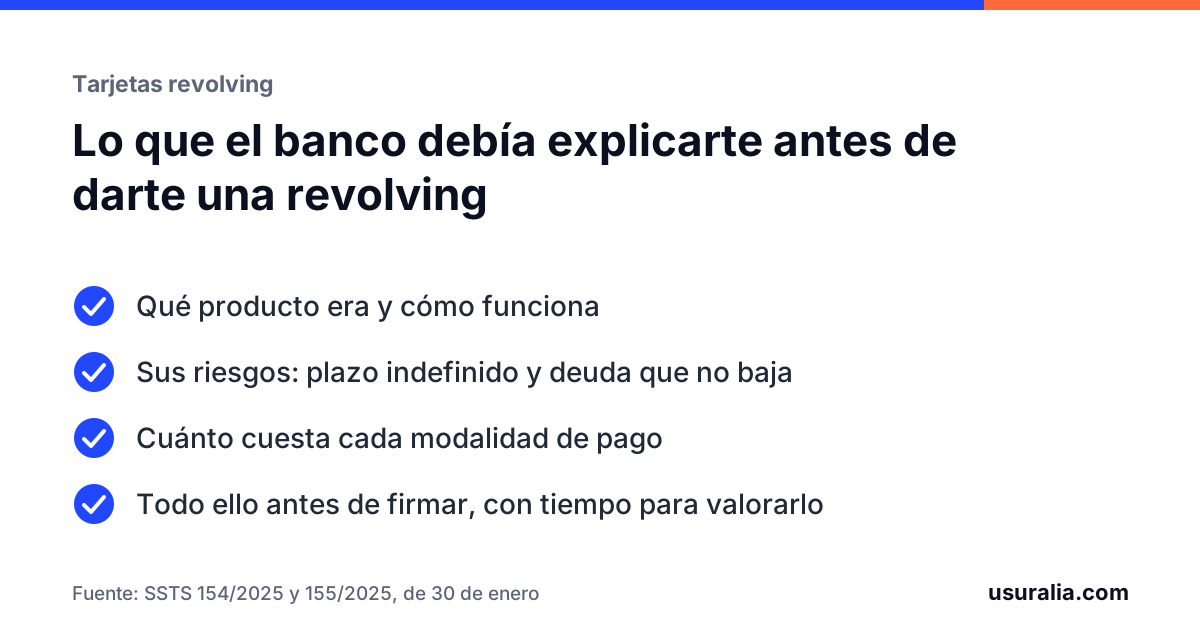
Aunque el interés no llegue a ese umbral, si nadie te explicó cómo funcionaba el pago aplazado ni cuánto ibas a pagar, los intereses pueden anularse por falta de transparencia, con el mismo efecto.
Para salir de dudas, te revisamos la tarjeta revolving sin coste con el contrato o unos extractos y te decimos si se puede reclamar. Para una orientación inmediata, la calculadora de tarjeta revolving te dice si el interés supera el umbral; la cifra exacta la calculamos nosotros.
Preguntas frecuentes
¿Por qué pago todos los meses y la deuda no baja?
Porque la cuota mínima está pensada para cubrir sobre todo intereses. Con una TAE alta y una cuota pequeña, la parte de capital que amortizas cada mes es mínima, y cualquier nuevo cargo la anula.
¿Puedo pedir al banco que me diga cuánto me queda?
Sí. Desde 2020 la entidad está obligada a informarte, al menos trimestralmente, de la deuda pendiente, de cuánto tardarías en pagarla con la cuota actual y de cuánto pagarías en total. Pídelo por escrito si no lo recibes.
¿Me conviene cancelar la tarjeta?
Dar de baja la tarjeta evita nuevos cargos, pero no cancela la deuda ni cambia el interés. Si además el contrato es reclamable, cancelarla no te impide reclamar.
¿Revisamos el tuyo?
Con el contrato o unos extractos podemos decirte si tu tarjeta es reclamable. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de tarjeta revolvingTu TAE frente al umbral de usura de tu año y cuánto podrías recuperar.
- La regla de los seis puntos, explicadaLa sentencia del Supremo de 2023 en palabras llanas.
- STS 154/2025 y 155/2025: la transparencia de las tarjetas revolvingSTS (Pleno) 154/2025 y 155/2025, de 30 de enero
- STS 258/2023: la regla de los seis puntos en las tarjetas revolvingSTS (Pleno) 258/2023, de 15 de febrero
- STS 367/2022: una revolving al 24 % que el Supremo no vio usurariaSTS 367/2022, de 4 de mayo
Reclamar la tarjeta de tu entidad
WiZinkCofidisCarrefour PASSBankinter ConsumerOneyCaixaBankSantander ConsumerCetelemEVO FinanceSabadell ConsumerOpenbankBBVASantander
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente.
- Sentencia del Tribunal Supremo 258/2023, de 15 de febrero.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.