En este artículo
Firmaste la financiación en el concesionario y al llegar a casa, con los papeles delante, te arrepientes: la cuota, el seguro, el interés. La ley te da unos días para echarte atrás del préstamo sin dar explicaciones. Si ya ha pasado ese plazo, no está todo perdido: revisamos tu financiación sin coste y te decimos si hay algo reclamable.
Qué es el derecho de desistimiento
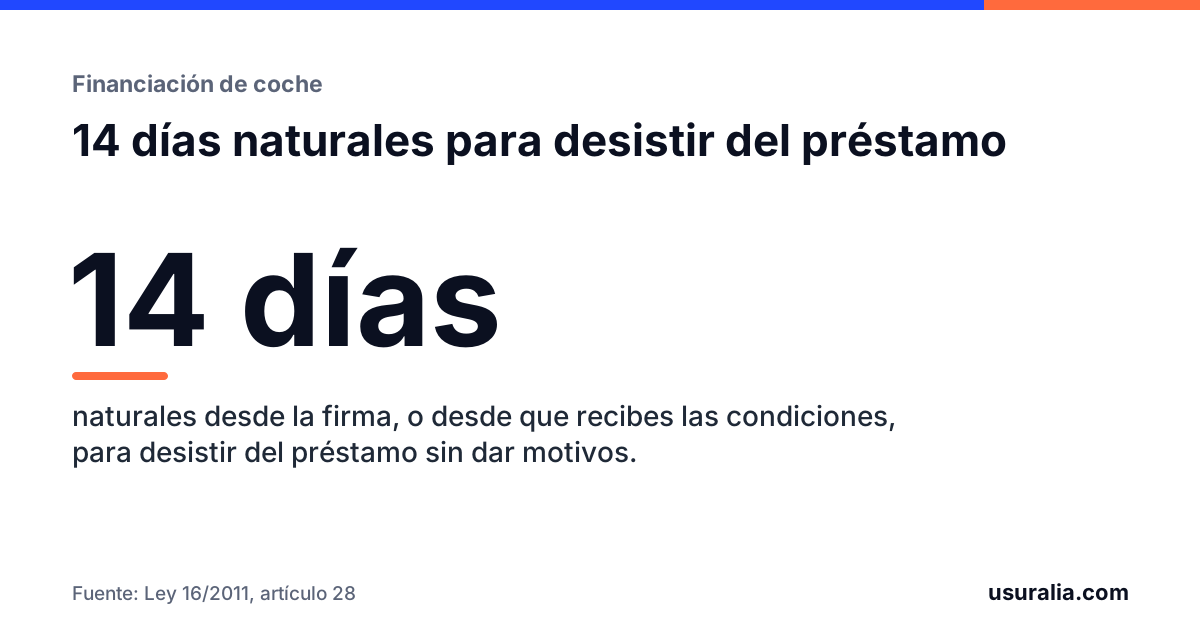
La ley de contratos de crédito al consumo permite dejar sin efecto el préstamo dentro de los 14 días naturales siguientes, sin indicar ningún motivo y sin penalización.
El plazo empieza:
- El día de la firma, si ese día te entregaron las condiciones del contrato.
- El día en que recibes las condiciones, si te llegan más tarde.
Se aplica a la financiación del coche como a cualquier otro crédito al consumo, se firme en el concesionario o en el banco.
Qué tienes que hacer
Comunicarlo a la financiera antes de que acaben los 14 días, por un medio que deje constancia: un correo electrónico, un burofax o el canal que indique el propio contrato. El contrato tiene que explicarte cómo ejercer este derecho; búscalo en las condiciones generales.
Qué tienes que devolver
Si desistes, tienes 30 días naturales desde que lo comunicas para devolver:
- El capital que te prestaron.
- Los intereses de los días en que tuviste el dinero, al tipo pactado.
No pueden cobrarte comisiones ni penalizaciones. Solo se suman, si los hay, los gastos no reembolsables que la financiera haya pagado a la Administración.
Qué pasa con la compra del coche
Aquí está la trampa. Desistir del préstamo no deshace la compra del coche. Son dos contratos distintos: si te quedas el coche, tendrás que pagarlo de otra forma, al contado o con otra financiación.
Por eso el desistimiento tiene sentido sobre todo cuando encuentras una financiación mejor, o cuando te das cuenta de que el préstamo incluía costes que no querías y puedes pagar el coche de otro modo.
También puede pasar lo contrario: si los seguros o servicios que se sumaron al préstamo eran contratos aparte, conviene revisar si quedan vinculados al crédito y qué pasa con ellos.
Si ya pasaron los 14 días
Tienes otras dos vías, que no caducan a los 14 días:
Cancelar antes de tiempo. Puedes devolver el préstamo cuando quieras, con una comisión máxima del 1 % o del 0,5 % según lo que quede. Lo explicamos en cancelar la financiación del coche antes de tiempo.
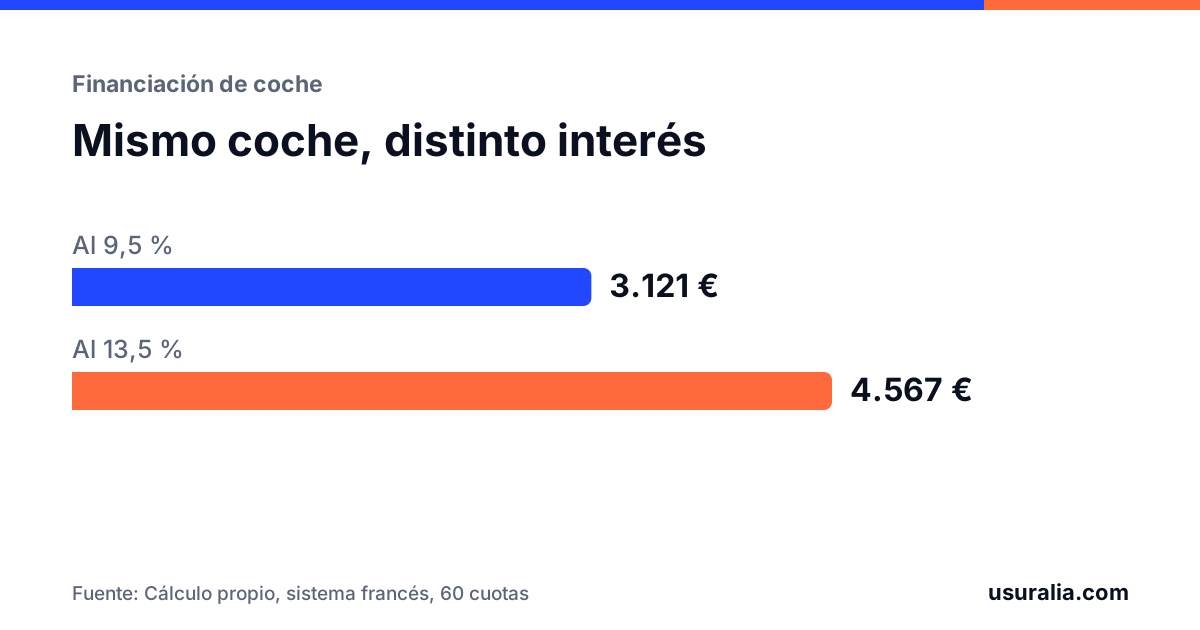
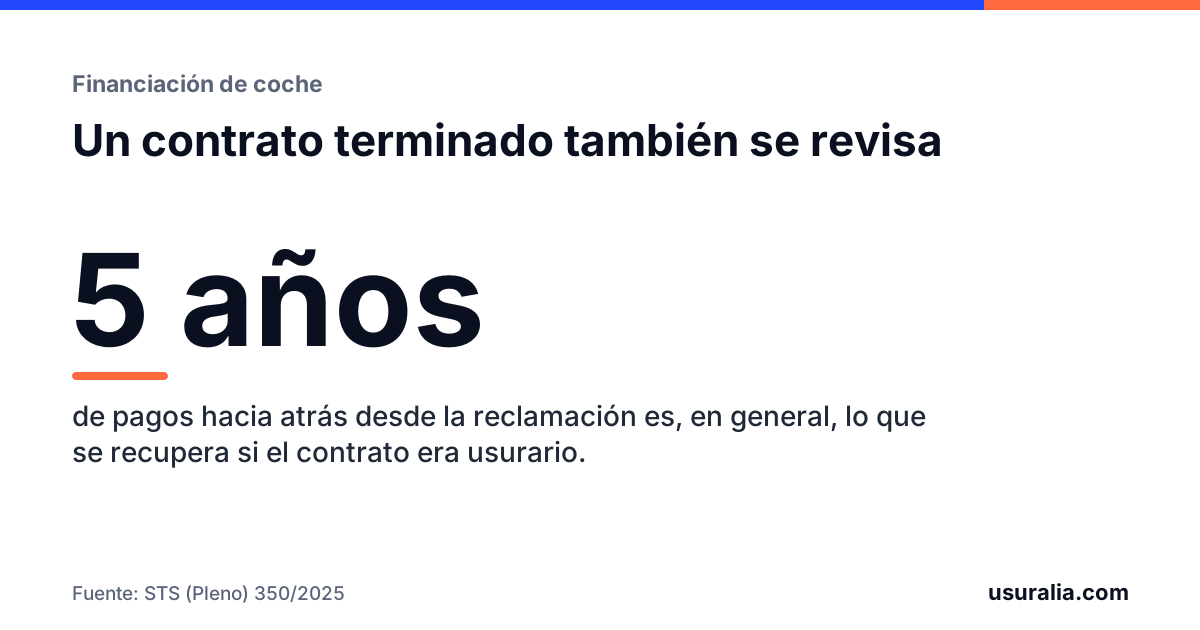
Revisar el contrato. Un interés muy por encima de la media del mercado, una comisión de apertura poco clara o un seguro impuesto se pueden reclamar aunque hayan pasado años. La calculadora de financiación de coche te da una primera idea, y en qué se puede reclamar en la financiación de un coche está el repaso completo.
Preguntas frecuentes
¿Tengo que explicar por qué desisto?
No. El desistimiento es un derecho que no exige justificación. Basta con comunicarlo a la financiera dentro del plazo, por un medio que deje constancia.
¿Me pueden cobrar una penalización por desistir?
No pueden cobrarte una penalización. Solo tienes que devolver el capital y el interés de los días que tuviste el dinero, más los gastos no reembolsables que la financiera haya pagado a la Administración, si los hubo.
Ya pasaron los 14 días. ¿Tengo alguna opción?
Puedes cancelar el préstamo anticipadamente cuando quieras, con una comisión limitada por ley. Y si el contrato tiene algo abusivo, se puede reclamar aunque hayan pasado años.
¿Y si desisto y no puedo pagar el coche?
La compra del coche es un contrato distinto. Antes de desistir de la financiación, asegúrate de cómo vas a pagar el coche o de qué dice el contrato de compraventa.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de financiación de cocheCompara tu TAE con el tipo medio del mes de la firma y estima lo que podrías recuperar.
- Simulador de préstamo de cocheCuota mensual, intereses totales y TAE real con la comisión y el seguro.
- Modelo para pedir el contratoSi no lo conservas, la financiera está obligada a darte una copia.
Reclamar a tu financiera
Santander ConsumerBBVA ConsumerCetelemStellantis / PSA FinanceVolkswagen Financial ServicesMobilize / RCI
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 28 y 29.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.