En este artículo
Las financiaciones con cuota final se han convertido en la forma habitual de vender coches nuevos. Cada marca les pone un nombre comercial distinto, pero el mecanismo es el mismo: cuotas bajas durante tres, cuatro o cinco años y un pago grande al final. Si tienes una y quieres saber si está bien hecha, revisamos tu financiación sin coste.
Cómo funciona
El precio del coche se divide en dos partes:
- Una parte que pagas en cuotas mensuales durante el contrato.
- Otra parte que queda aplazada como cuota final, que suele coincidir con lo que la marca calcula que valdrá el coche usado al terminar: el llamado valor futuro garantizado.
Como las cuotas solo cubren una parte del precio, salen mucho más bajas que en una financiación clásica. Por eso es la fórmula preferida de los concesionarios: la cuota es lo que mira el comprador.
Lo que se paga de verdad
Lo que no suele explicarse bien es que pagas intereses sobre la cuota final durante todo el contrato. Ese dinero está prestado desde el primer día aunque no lo devuelvas hasta el último mes.
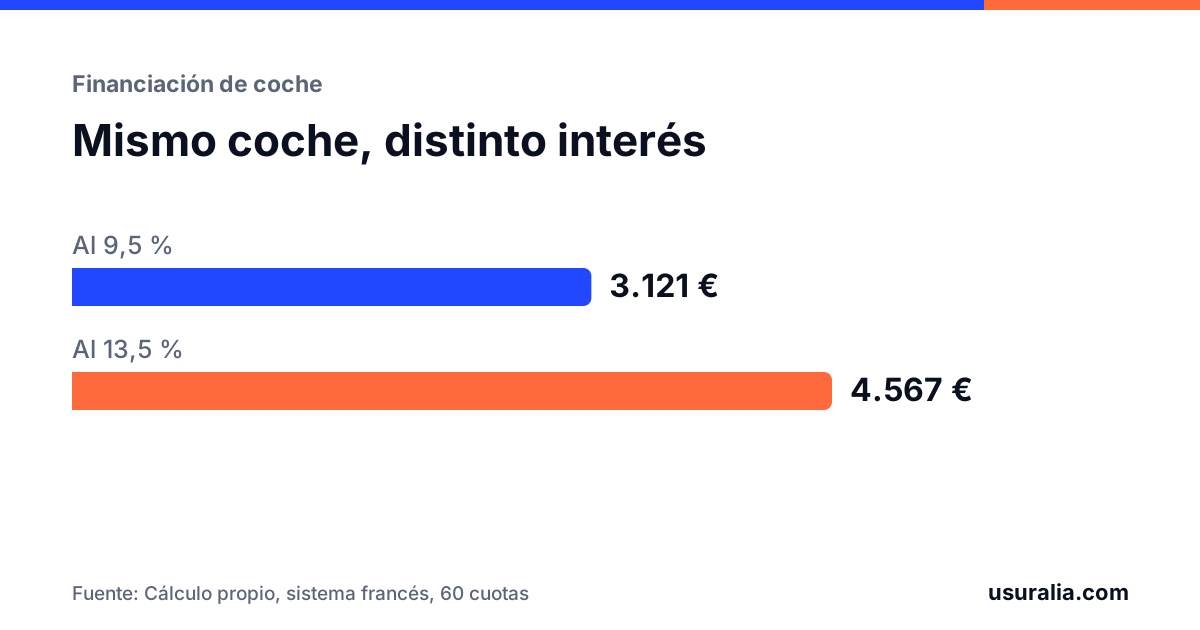
Por eso, a igual interés, una financiación con cuota final puede acabar costando más intereses que una clásica. La TAE del contrato tiene que reflejarlo, y es la cifra que hay que comparar con la media del mercado del mes de la firma. Lo explicamos en qué TAE es normal en la financiación de un coche.
Las opciones al terminar
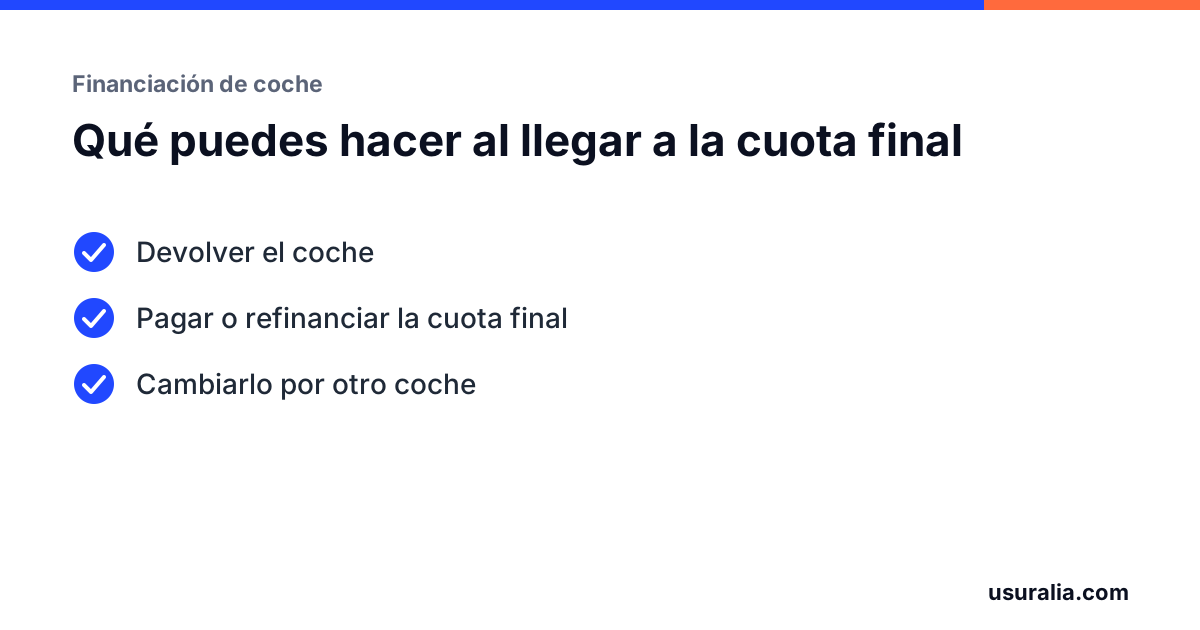
Al llegar al final, estos contratos suelen ofrecer tres salidas:
- Devolver el coche. La marca se lo queda por el valor garantizado y la cuota final queda compensada, si el coche cumple las condiciones pactadas.
- Quedártelo. Pagas la cuota final de una vez o la refinancias con un préstamo nuevo.
- Cambiarlo. Entregas el coche como parte del pago de otro, normalmente con una financiación nueva en la misma marca.
Qué conviene revisar
La TAE. Si está muy por encima del tipo medio del Banco de España del mes de la firma, el contrato puede ser reclamable. La calculadora de financiación de coche hace la comparación.
Las condiciones de devolución. Kilómetros máximos, estado del coche, revisiones obligatorias en la red oficial y cómo se valoran los daños. Tienen que estar escritas con claridad desde el principio. Cargos que aparecen al final sin que estuvieran bien explicados pueden discutirse.
La refinanciación de la cuota final. Es un contrato nuevo, con su propio interés y a veces su propia comisión de apertura. Se revisa por separado.
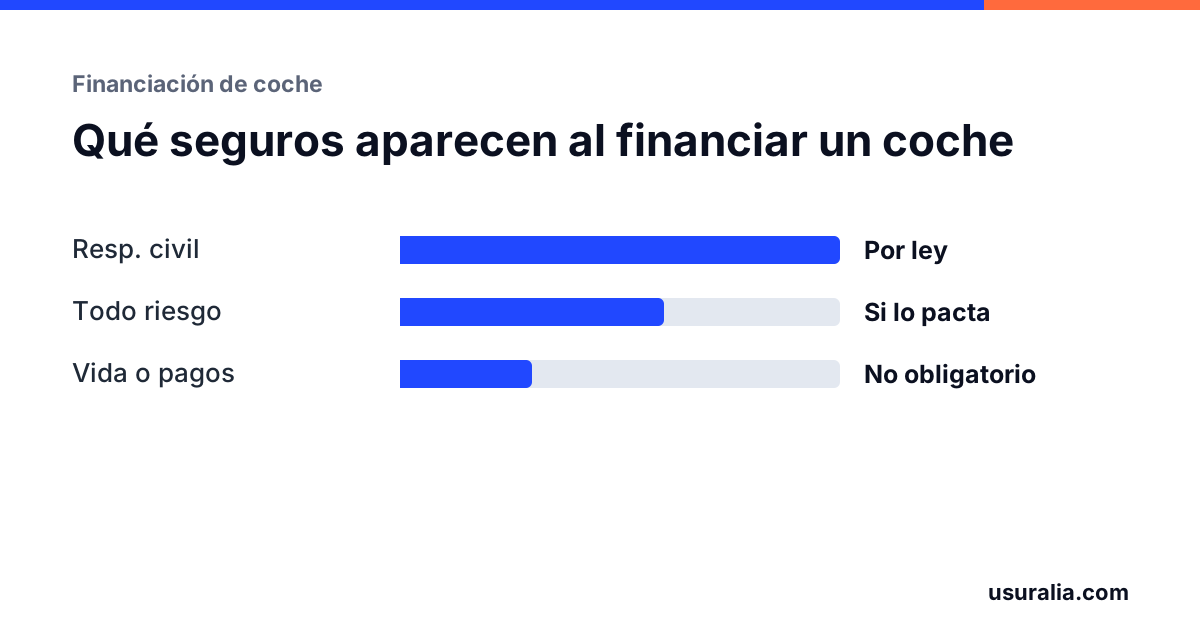
La comisión de apertura y los seguros. Igual que en cualquier financiación: la comisión de apertura tiene que ser transparente y proporcionada, y el seguro sumado al préstamo no puede ser impuesto.
La cancelación anticipada. Puedes amortizar antes de tiempo con los límites de comisión de la ley. Lo explicamos en cancelar la financiación del coche antes de tiempo.
Quién suele financiar con cuota final
Casi todas las financieras de marca la ofrecen: Volkswagen Financial Services, Stellantis Financial Services, Mobilize Financial Services o Santander Consumer Finance para las marcas con las que trabaja. Las condiciones cambian según la marca y el año, así que lo que cuenta es lo que diga tu contrato.
Preguntas frecuentes
¿La cuota final es obligatoria?
Solo si eliges quedarte el coche. En la mayoría de estos contratos puedes devolverlo al concesionario y la cuota final se compensa con el valor garantizado, siempre que cumplas las condiciones de kilometraje y estado.
¿Puedo refinanciar la cuota final?
Normalmente sí, con un préstamo nuevo. Pero es un contrato distinto, con su propio interés y sus propios costes, y conviene revisarlo como cualquier otra financiación.
¿Qué pasa si me paso de kilómetros?
El contrato suele prever un cargo por kilómetro de más o una reducción del valor garantizado. Esas condiciones tienen que estar claras desde el principio; si no lo estaban, pueden discutirse.
¿Se puede reclamar una financiación con cuota final?
Se revisa igual que cualquier crédito al consumo: el interés frente a la media del mercado, la comisión de apertura, los seguros y las penalizaciones.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de financiación de cocheCompara tu TAE con el tipo medio del mes de la firma y estima lo que podrías recuperar.
- Simulador de préstamo de cocheCuota mensual, intereses totales y TAE real con la comisión y el seguro.
- Modelo para pedir el contratoSi no lo conservas, la financiera está obligada a darte una copia.
Reclamar a tu financiera
Santander ConsumerBBVA ConsumerCetelemStellantis / PSA FinanceVolkswagen Financial ServicesMobilize / RCI
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 10, 16, 30 y 32.
- Texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, artículos 80, 82 y 87.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.