En este artículo
Comprar un coche de ocasión a plazos es de lo más habitual, y también lo es que la financiación salga bastante más cara que la de un coche nuevo. Más cara no siempre significa reclamable, pero hay contratos de concesionarios de ocasión que merecen una revisión. Si tienes uno, lo revisamos sin coste.
La misma ley que para un coche nuevo
Da igual que el coche sea nuevo, de kilómetro cero o con diez años: la financiación es un crédito al consumo y tiene las mismas reglas. La financiera tiene que informarte antes de firmar, la TAE tiene que incluir los costes obligatorios y puedes cancelar antes de tiempo con una comisión limitada.
Con qué se compara el interés
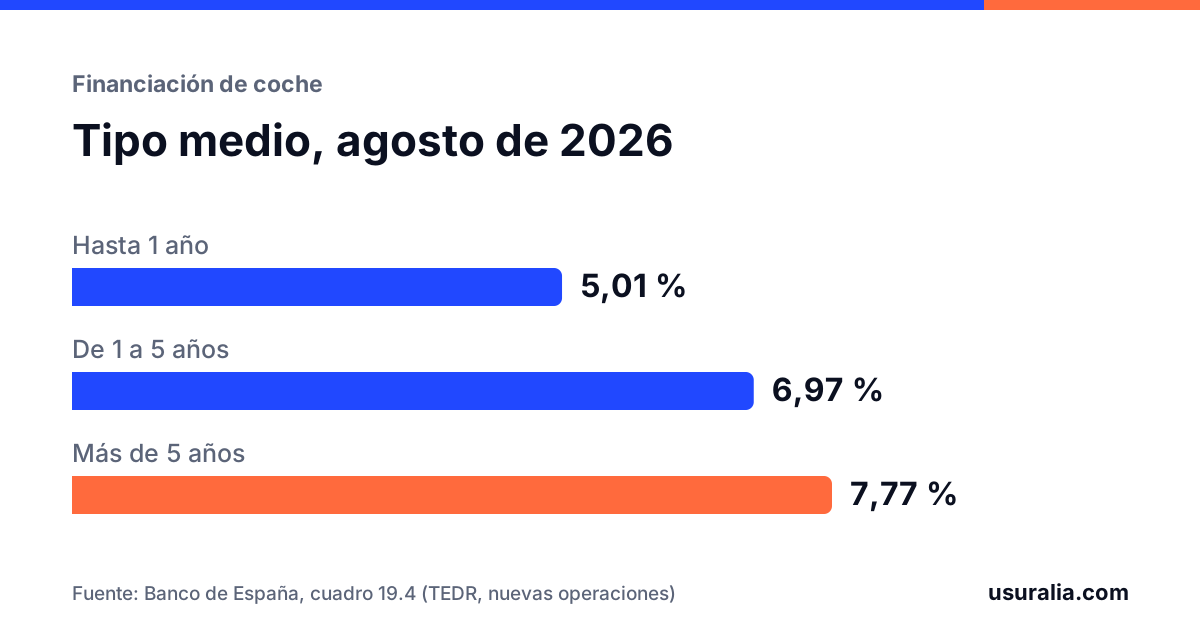
No existe un tipo medio específico para coches usados. El interés se compara con el tipo medio de los préstamos al consumo que publica el Banco de España para el mes y el plazo de la firma. En agosto de 2026 fue del 6,97 % a entre uno y cinco años y del 7,77 % a más de cinco años. Lo explicamos en qué TAE es normal en la financiación de un coche y tienes la serie completa en el tipo medio de los préstamos al consumo.
Lo que cuesta un punto de más
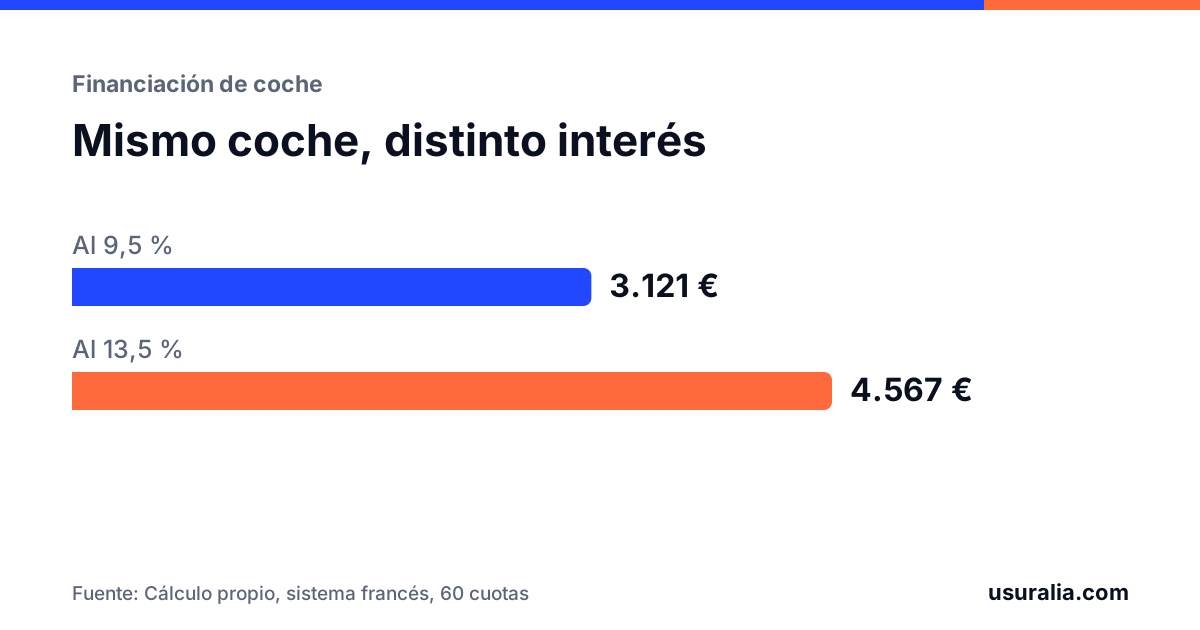
En un coche de 12.000 € financiado a cinco años:
- Al 9,5 %, la cuota es de unos 252 € y los intereses suman 3.121 €.
- Al 13,5 %, la cuota es de unos 276 € y los intereses suman 4.567 €.
Casi 1.450 € de diferencia por el mismo coche. Prueba con tus cifras en el simulador de préstamo de coche.
Lo que más se cuela en los contratos de ocasión
Comisiones de apertura altas. Se suman al préstamo y pagas intereses por ellas. Tienen que estar explicadas con claridad y responder a un servicio real: la comisión de apertura en la financiación del coche.
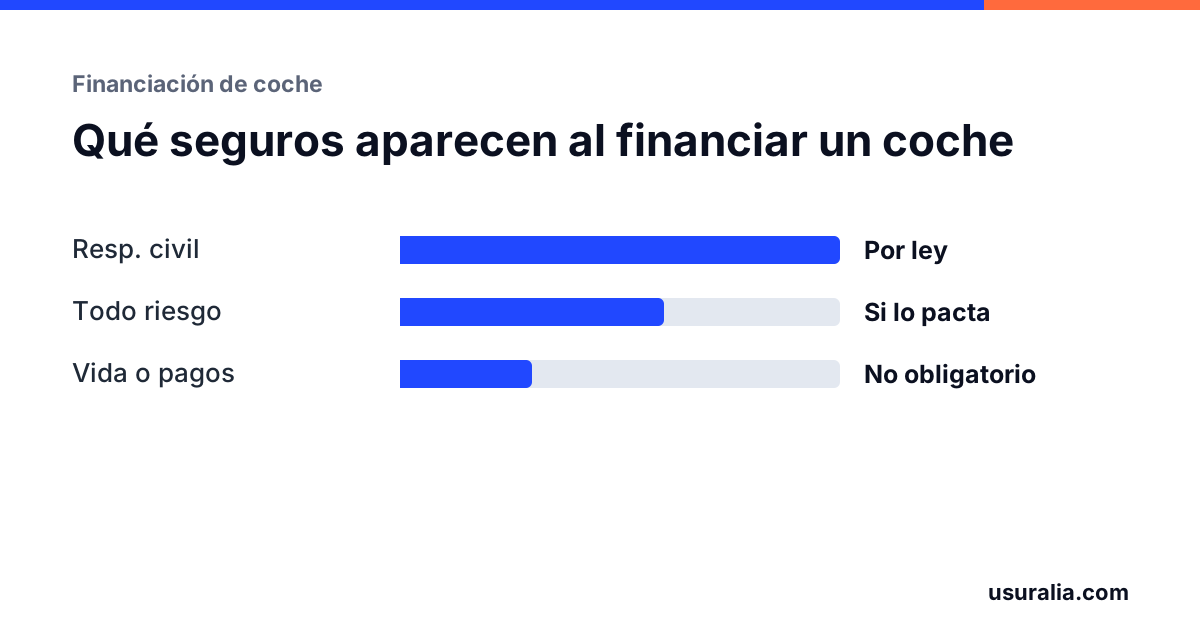
Seguros de prima única. Seguros de vida o de protección de pagos sumados al capital, a veces sin que el comprador sea consciente: el seguro que te colaron con la financiación.
Garantías y servicios añadidos. Extensiones de garantía, packs de mantenimiento o gestorías incluidos en el importe financiado. Si no los pediste o no te explicaron que se financiaban, conviene revisarlos.
Un descuento condicionado a financiar. Un precio rebajado a cambio de firmar la financiación, con penalización si la cancelas pronto: el descuento por financiar el coche.
Cuándo merece la pena revisarlo
Si tu TAE está varios puntos por encima de la media del mes de la firma, o el importe financiado es bastante mayor que el precio del coche menos la entrada, el contrato merece una revisión. La calculadora de financiación de coche hace la comparación del interés en un minuto.
Las financieras más habituales en el coche de ocasión son Santander Consumer Finance, BBVA Consumer Finance y Cetelem, aunque cada concesionario trabaja con las suyas. Para preparar la revisión te sirve la lista de documentos para revisar la financiación del coche.
Preguntas frecuentes
¿Por qué me cobran más interés por un coche usado?
Las financieras suelen aplicar tipos más altos a los coches de ocasión porque los consideran operaciones de más riesgo. Que sea más alto no lo hace ilegal; lo que se examina es si es notablemente superior al tipo medio del mercado del mes de la firma.
¿Quién es el prestamista si financio en el concesionario?
Casi nunca es el concesionario. El contrato lo firmas allí, pero el prestamista es una financiera, y es a ella a quien se reclama. Su nombre aparece en la cabecera del contrato.
¿Se puede reclamar si el coche era de un particular?
Si pagaste con un préstamo personal del banco, lo que se revisa es ese préstamo, con los mismos criterios. La compraventa entre particulares es otro asunto.
¿Revisamos el tuyo?
Envíanos el contrato del coche y te decimos si hay algo que reclamar. La revisión no tiene coste y solo cobramos honorarios si ganamos.
Herramientas y datos de este tema
- Calculadora de financiación de cocheCompara tu TAE con el tipo medio del mes de la firma y estima lo que podrías recuperar.
- Simulador de préstamo de cocheCuota mensual, intereses totales y TAE real con la comisión y el seguro.
- Modelo para pedir el contratoSi no lo conservas, la financiera está obligada a darte una copia.
Reclamar a tu financiera
Santander ConsumerBBVA ConsumerCetelemStellantis / PSA FinanceVolkswagen Financial ServicesMobilize / RCI
Datos con los que se compara tu contrato
Tipo medio de los préstamos al consumo, mes a mesTAE media de las tarjetas revolving por añosInterés legal del dinero por añosGlosario: los términos del contrato, en llano
Normas y sentencias citadas
- Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 16, 32 y 33.
- Ley de 23 de julio de 1908, de Represión de la Usura, artículo 1.
- Banco de España, Boletín Estadístico, cuadro 19.4.
Este artículo es información general y no sustituye el estudio de tu contrato: cada caso depende de sus fechas, sus cifras y lo que firmaste. La jurisprudencia cambia; revisamos el texto cuando lo hace.